



سبد ۳ ارزی در برابر سبد ۱۰ ارزی
متوسط
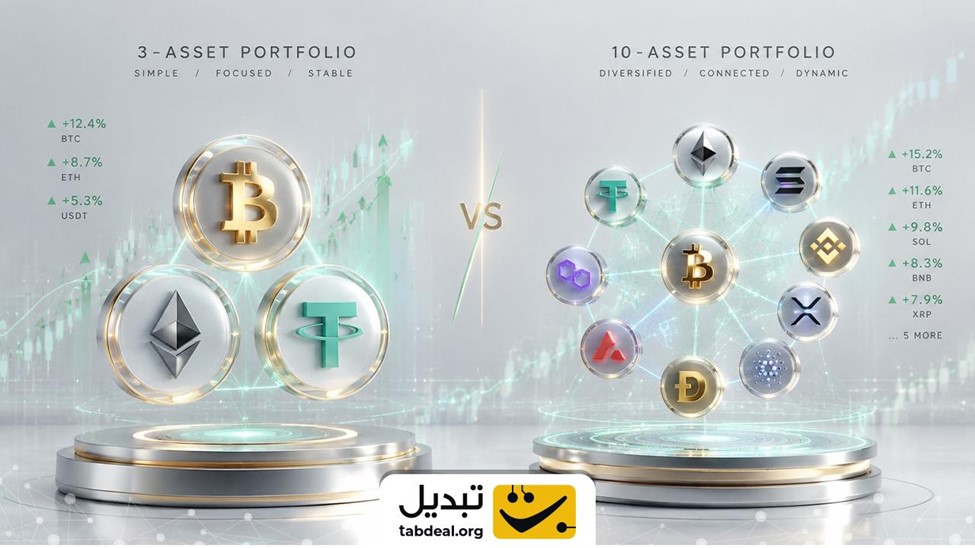


- سبد متمرکز ۳ ارزی یا سبد متنوع ۱۰ ارزی؛ تقابل بازدهی با حفظ سرمایه
- اثر همبستگی قیمتی؛ بررسی کارایی تنوعبخشی در بازار ارزهای دیجیتال
- مقایسه عملکرد دو سبد در بازار نزولی سال ۲۰۲۲
- مقایسه عملکرد دو سبد در بازار صعودی سال ۲۰۲۴
- کالبدشکافی هزینههای پنهان؛ کارمزدها و اصطکاک مدیریت همزمان داراییها
- حداکثر افت سرمایه و سنجش شتاب احیای پرتفوی
- راهنمای گزینش سبد بر مبنای حجم سرمایه و افق زمانی
- پرسشهای متداول
چکیده
یکی از چالشهای بنیادین سرمایهگذاران در بازار ارزهای دیجیتال، انتخاب میان تمرکز بر داراییهای پیشروی بازار و تنوعبخشی گسترده در میان آلتکوینها است. از یک سو، رویکرد متمرکز بر داراییهای با نقدشوندگی و سابقه بالا، آرامش ذهنی و سهولت مدیریت بیشتری به همراه دارد؛ از سوی دیگر، سرمایهگذاران به امید دستیابی به سودهای شتابان یا کنترل ریسک، سبد خود را به دهها توکن مختلف توسعه میدهند. اما آیا افزایش شمار داراییها همواره به معنای کاهش قطعی ریسک یا رشد قطعی بازدهی است؟
سبد متمرکز ۳ ارزی یا سبد متنوع ۱۰ ارزی؛ تقابل بازدهی با حفظ سرمایه
انتخاب راهبرد مناسب برای چینش سبد دارایی، مصالحهای دقیق میان زمان پایش و نسبت سود به ریسک است. تمرکز سرمایه روی داراییهای پیشرو، فرایند تحلیل فاندامنتال و رصد اخبار را تسهیل میکند. در این ساختار، نقدشوندگی در بالاترین سطح ممکن قرار دارد و سرمایهگذار نیازی به پیگیری مداوم دهها نقشه راه یا تغییرات پیدرپی توسعهدهندگان ندارد؛ هرچند اگر یکی از داراییهای اصلی دچار افت شدید شود، کل سبد تکانه ملموسی را ثبت میکند.
در نقطه مقابل، توزیع مساوی سرمایه میان چندین ارز دیجیتال، وابستگی سبد به عملکرد یک پروژه واحد را کاهش میدهد و امکان بهرهمندی از رشدهای پرشتاب آلتکوینها را فراهم میسازد. بااینحال، اجرای این راهبرد نیازمند صرف زمان، انرژی تحلیلی و پرداخت کارمزدهای معاملاتی بهمراتب بیشتری است.

اثر همبستگی قیمتی؛ بررسی کارایی تنوعبخشی در بازار ارزهای دیجیتال
در نظریه کلاسیک سبد سرمایهگذاری هری مارکوویتز، تنوعبخشی تنها زمانی ریسک ساختاری را کاهش میدهد که داراییها ضریب همبستگی ضعیف یا منفی داشته باشند. در بازار داراییهای دیجیتال، این قاعده مشابه بازارهای سنتی عمل نمیکند؛ زیرا بخش عمده آلتکوینها همبستگی مستقیم و شدیدی با روند قیمتی بیت کوین دارند.
هنگامی که روند کلان بازار وارد فاز نزولی فرسایشی میشود، نقدینگی با شتاب بیشتری از پروژههای پرریسک خارج میگردد. بنابراین افزایش تعداد داراییها از سه به ده، ریسک فراگیر بازار را برطرف نمیسازد؛ بلکه در مقاطعی از روندهای نزولی، افت عمیقتر آلتکوینها میتواند فرسایش ارزش کل سرمایه را تشدید کند.
مقایسه عملکرد دو سبد در بازار نزولی سال ۲۰۲۲
برای ارزیابی تجربی، عملکرد دو سبد فرضی ۱,۰۰۰ دلاری را بررسی میکنیم. سبد اول (متمرکز) شامل ۵۰۰ دلار بیتکوین، ۳۵۰ دلار اتریوم و ۱۵۰ دلار تتر است. سبد دوم شامل تخصیص ۱۰۰ دلار به هر یک از ده دارایی شامل بیتکوین، اتریوم، سولانا، ریپل، بایننس کوین، کاردانو، ترون، چین لینک، یونی سواپ و دوج کوین است.
در جریان ریزش سراسری سال ۲۰۲۲، نوسان این داراییها رفتار متفاوتی را ثبت کرد. پلتفرمهای قرارداد هوشمند پرسرعت نظیر سولانا با افت ۹۴.۱۹ درصدی روبهرو شدند و شبکه پرداخت بینالمللی ریپل کاهش ۶۰ درصدی را تجربه کرد. در همین حال، داراییهای محبوبی مانند بایننس کوین با ۵۶.۷۴ درصد افت، شبکه کاردانو با ۸۲.۱۴ درصد کاهش و زیرساخت ترون با ۲۸.۵۷ درصد افت همراه شدند. پروژههای زیرساختی و غیرمتمرکز همچون چین لینک با افت ۷۰ درصدی، صرافی غیرمتمرکز یونی سواپ با ۷۰.۵۹ درصد ریزش و میمکوین شاخص دوج کوین با ۵۹.۶۴ درصد افت سال را به پایان رساندند.
| نام دارایی | قیمت ابتدای ۲۰۲۲ (دلار) | قیمت انتهای ۲۰۲۲ (دلار) |
میزان تغییر (درصد)
|
| بیتکوین | ۵۱,۰۰۰ | ۱۶,۹۰۰ | ۶۶.۸۶- |
| اتریوم | ۳,۷۰۰ | ۱,۲۰۰ | ۶۷.۵۷- |
| سولانا | ۱۷۲ | ۱۰ | ۹۴.۱۹- |
| ریپل | ۰.۸۵ | ۰.۳۴ | ۶۰.۰۰- |
| بایننس کوین | ۵۶۴ | ۲۴۴ | ۵۶.۷۴- |
| کاردانو | ۱.۴۰ | ۰.۲۵ | ۸۲.۱۴- |
| ترون | ۰.۰۷۷ | ۰.۰۵۵ | ۲۸.۵۷- |
| چین لینک | ۲۰ | ۶ | ۷۰.۰۰- |
| یونی سواپ | ۱۷ | ۵ | ۷۰.۵۹- |
| دوج کوین | ۰.۱۷۳ | ۰.۰۷ | ۵۹.۶۴- |
ارزش سبد اول در پایان سال ۲۰۲۲ از ۱,۰۰۰ دلار به ۴۲۹.۲۰ دلار کاهش یافت و زیان ۵۷.۰۸ درصدی را ثبت کرد. در مقابل، سبد دوم با افت سنگینتر داراییهای پرریسک به ۳۴۳.۸۱ دلار رسید و زیان ۶۵.۶۲ درصدی را بر جای گذاشت. سهم ۱۵ درصدی تتر در سبد متمرکز نقش ضربهگیر دفاعی را ایفا کرد و میزان ریزش کل پورتفوی را ۸.۵۴ واحد درصد تعدیل کرد.
مقایسه عملکرد دو سبد در بازار صعودی سال ۲۰۲۴
در رالی صعودی سال ۲۰۲۴، ورود نقدینگی تازه به اکوسیستم باعث جهشهای پرقدرت در آلتکوینها شد. در این برهه، بیتکوین رشدی معادل ۱۰۹.۵۰ درصد و اتریوم صعودی معادل ۴۷.۸۳ درصد ثبت کردند. همزمان، جهشهای چشمگیر در ریپل (۲۵۴.۸۴ درصد)، دوج کوین (۲۵۵.۵۶ درصد)، ترون (۱۵۰.۰۰ درصد)، بایننس کوین (۱۲۴.۲۰ درصد)، سولانا (۱۰۲.۹۴ درصد)، یونی سواپ (۱۰۰.۰۰ درصد)، کاردانو (۴۸.۳۳ درصد) و چین لینک (۳۳.۳۳ درصد) رقم خورد.
| نام دارایی | قیمت ابتدای ۲۰۲۴ (دلار) | قیمت انتهای ۲۰۲۴ (دلار) |
میزان تغییر (درصد)
|
| بیتکوین | ۴۴,۲۰۰ | ۹۲,۶۰۰ | ۱۰۹.۵۰+ |
| اتریوم | ۲,۳۰۰ | ۳,۴۰۰ | ۴۷.۸۳+ |
| سولانا | ۱۰۲ | ۲۰۷ | ۱۰۲.۹۴+ |
| ریپل | ۰.۶۲ | ۲.۲۰ | ۲۵۴.۸۴+ |
| بایننس کوین | ۳۱۴ | ۷۰۴ | ۱۲۴.۲۰+ |
| کاردانو | ۰.۶۰ | ۰.۸۹ | ۴۸.۳۳+ |
| ترون | ۰.۱۰ | ۰.۲۵ | ۱۵۰.۰۰+ |
| چین لینک | ۱۵ | ۲۰ | ۳۳.۳۳+ |
| یونی سواپ | ۷ | ۱۴ | ۱۰۰.۰۰+ |
| دوج کوین | ۰.۰۹ | ۰.۳۲ | ۲۵۵.۵۶+ |
ارزش سبد اول با رشد دو دارایی اصلی و حفظ نرخ ثابت تتر به ۱,۷۱۴.۹۰ دلار رسید که معادل بازدهی مثبت ۷۱.۴۹ درصدی است. اما سبد دوم تحت تاثیر رشدهای پرقدرت ریپل و دوج کوین به ۲,۲۲۶.۵۳ دلار دست یافت و بازدهی ۱۲۲.۶۵ درصدی را ثبت کرد. در این فاز، حضور تتر در سبد متمرکز مانع از ثبت بازدهی حداکثری شد و سبد متنوع ۵۱.۱۶ واحد درصد سود بیشتری تولید کرد.
کالبدشکافی هزینههای پنهان؛ کارمزدها و اصطکاک مدیریت همزمان داراییها
هزینههای واقعی یک سبد سرمایهگذاری تنها به تغییرات قیمت محدود نمیشود. کارمزد معاملات در صرافی و هزینههای انتقال بر بستر شبکه بلاک چین متغیرهای مهمی هستند که بازدهی خالص را تغییر میدهند. با فرض نگهداری داراییها در صرافی و اعمال کارمزد ۰.۲۵ درصد در خرید ابتدای دوره و فروش انتهای سال، هزینهها به شرح زیر محاسبه میشوند:
| نوع سبد و سال معاملاتی | کارمزد خرید ابتدای سال (دلار) | کارمزد فروش انتهای سال (دلار) |
مجموع کارمزد پرداختی (دلار)
|
| سبد متمرکز (سال ۲۰۲۲) | ۲.۵۰ | ۱.۰۷ | ۳.۵۷ |
| سبد متنوع (سال ۲۰۲۲) | ۲.۵۰ | ۰.۸۶ | ۳.۳۶ |
| سبد متمرکز (سال ۲۰۲۴) | ۲.۵۰ | ۴.۲۹ | ۶.۷۹ |
| سبد متنوع (سال ۲۰۲۴) | ۲.۵۰ | ۵.۵۷ | ۸.۰۷ |
اگر انتقال به کیف پولهای شخصی مد نظر باشد، پرداخت کارمزد شبکه برای ده دارایی مجزا اصطکاک سنگینی به سرمایههای کوچک تحمیل میکند. استفاده از یک صرافی ارز دیجیتال معتبر به معاملهگر امکان میدهد تا این هزینهها را مدیریت کرده و با بهرهگیری از زیرساختهای امن معاملاتی، دغدغه هزینههای چندباره انتقال را برطرف سازد.
حداکثر افت سرمایه و سنجش شتاب احیای پرتفوی
در پایان سال ۲۰۲۲، سبد متمرکز با ۵۷.۰۸ درصد افت به ۴۲۹.۲۰ دلار رسید. این سبد برای بازگشت به نقطه سربهسر ۱,۰۰۰ دلاری، نیازمند ۱۳۳.۰۰ درصد رشد خالص بود. در سوی دیگر، سبد متنوع با افت ۶۵.۶۲ درصدی به ۳۴۳.۸۱ دلار تنزل یافت و برای احیای سرمایه اولیه خود به ۱۹۰.۸۶ درصد رشد نیاز داشت.
اختلاف اولیه ۸.۵۴ واحد درصدی در میزان زیان، در مرحله احیا فاصلهای معادل ۵۷.۸۶ واحد درصد ایجاد میکند. این پدیده ریاضی بهروشنی نشان میدهد که ذخیره داراییهای پایدار تا چه اندازه مسیر بازسازی سرمایه را در بازارهای نزولی هموار میسازد.
راهنمای گزینش سبد بر مبنای حجم سرمایه و افق زمانی
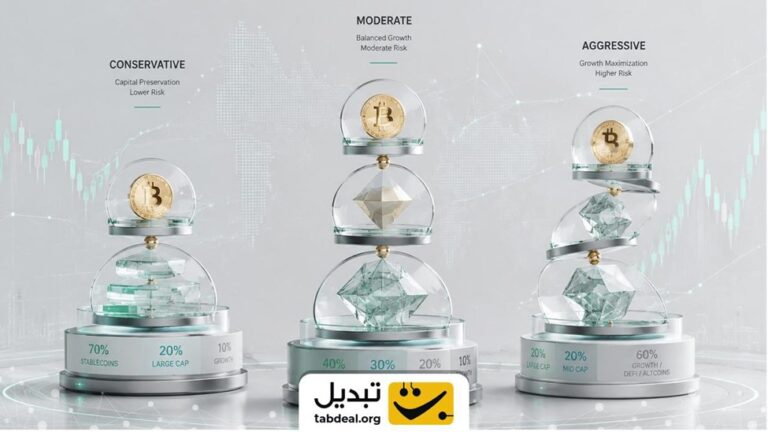
برای سرمایههای زیر ۲,۰۰۰ دلار، سبد متمرکز سه ارزی انتخابی کارآمد است؛ زیرا تقسیم سرمایه کوچک میان ده دارایی باعث خرد شدن شدید ارقام، برخورد با سقف حداقل سفارش و تحمیل کارمزدهای نامتناسب میشود. برای سرمایههای بالاتر از ۱۰,۰۰۰ دلار، پیادهسازی سبد متنوع هشت تا ده ارزی همراه با ابزارهای مهار ریسک، انعطافپذیری و بازدهی مناسبتری فراهم میآورد.
پرسشهای متداول
حضور تتر در سبد سرمایهگذاری چه تاثیری در بازار نزولی دارد؟
تتر به عنوان دارایی با ارزش ثابت، نقش ضربهگیر دفاعی را ایفا میکند؛ بدین معنا که مانع از سقوط شدید ارزش کل سبد شده و رشد لازم برای بازگشت به نقطه سربهسر را کاهش میدهد.
چرا افزایش تعداد ارزها همیشه ریسک سبد را کاهش نمیدهد؟
زیرا اکثر آلتکوینها همبستگی مستقیمی با روند بیتکوین دارند و در بازارهای نزولی همزمان سقوط میکنند؛ در نتیجه توزیع سرمایه میان داراییهای هممسیر، ریسک سیستماتیک بازار را مهار نمیکند.
برای سرمایههای خرد کدام استراتژی مناسبتر است؟
برای بودجههای محدود، سبد متمرکز یک تا سه ارزی گزینهای بهینه است؛ زیرا از خرد شدن مبالغ جلوگیری کرده و مانع از هدررفت سرمایه در کارمزدهای پیدرپی شبکه و معاملات میشود.



دیدگاهها (۰)