



نسبت شارپ چیست و چطور کیفیت سبد را میسنجد؟
پیشرفته


- نسبت شارپ (Sharpe Ratio) چیست و چرا سود بدون در نظر گرفتن ریسک، ارزش تحلیلی ندارد؟
- کالبدشکافی فرمول نسبت شارپ؛ نقش بازده مورد انتظار، نرخ بازده بدون ریسک و انحراف معیار
- راهنمای تفسیر اعداد نسبت شارپ؛ چه اعدادی نشاندهنده یک سبد سرمایهگذاری عالی، خوب یا نامطلوب هستند؟
- نحوه محاسبه گامبهگام نسبت شارپ برای سبد داراییهای دیجیتال با مثالهای عددی ملموس
- تکنیکهای ارتقای نسبت شارپ؛ مدیریت نوسانات با سفارش Stop Loss و سفارش OCO در معاملات اسپات
- کاربرد نسبت شارپ در مقایسه استراتژی هولدینگ، معاملهگری روزانه و معاملات پوشش ریسک
- محدودیتها و نقاط کور نسبت شارپ؛ توزیع غیرنرمال و خطرات ریسک دنبالهای
- جمعبندی
چکیده
نسبت شارپ (Sharpe Ratio)، شاخصی بنیادی برای ارزیابی عملکرد تعدیلشده بر اساس ریسک است که میزان بازده مازاد دارایی یا سبد سرمایهگذاری را نسبت به نرخ بدون ریسک در برابر نوسانپذیری کل میسنجد. در این مقاله، ابعاد تحلیلی، فرمولهای محاسبه، محدودیتهای آماری و روشهای عملیاتی ارتقای این نسبت بررسی میشود تا معاملهگران بتوانند کیفیت واقعی تصمیمهای مالی خود را ارزیابی کنند.
نسبت شارپ (Sharpe Ratio) چیست و چرا سود بدون در نظر گرفتن ریسک، ارزش تحلیلی ندارد؟
نسبت شارپ (Sharpe Ratio) یکی از معتبرترین شاخصهای مالی است که نخستین بار توسط ویلیام شارپ (William F. Sharpe)، برنده جایزه نوبل اقتصاد، برای سنجش بازدهی تعدیلشده بر اساس ریسک توسعه یافت. این شاخص نشان میدهد که یک سبد سرمایهگذاری در ازای هر واحد نوسانی که تحمل کرده، چه مقدار بازده مازاد بر بازده بدون ریسک ایجاد کرده است. بدون استفاده از این ابزار، سنجش کارایی سرمایهگذاری صرفا بر پایه سود اسمی خواهد بود که از نظر تحلیل مالی خطایی بزرگ است.
برای ایجاد بازدهی پایدار، چیدمان متوازن داراییها نقشی محوری دارد. ایجاد یک سبد سرمایه گذاری با تنوع منطقی و داراییهای نامتقارن، نوسانات شدید داراییهای انفرادی را مهار کرده و نسبت پاداش به ریسک را بهبود میبخشد.
تصور کنید دو استراتژی مجزا در طول یک سال معاملاتی هر دو موفق به کسب بازده سالانه ۳۰ درصد شوند. اگر استراتژی نخست برای دستیابی به این رقم نوسانی برابر با ۱۰ درصد ثبت کرده باشد و استراتژی دوم نوسان ۳۰ درصدی را از سر گذرانده باشد، کارایی آنها یکسان نیست. استراتژی دوم سرمایهگذار را با تنشهای عاطفی و مالی شدیدی روبهرو کرده است. بنابراین مقایسه مستقیم سودها بدون سنجش نوسان مخرج کسر، تصویری ناقص از واقعیت ارائه میدهد.
کالبدشکافی فرمول نسبت شارپ؛ نقش بازده مورد انتظار، نرخ بازده بدون ریسک و انحراف معیار
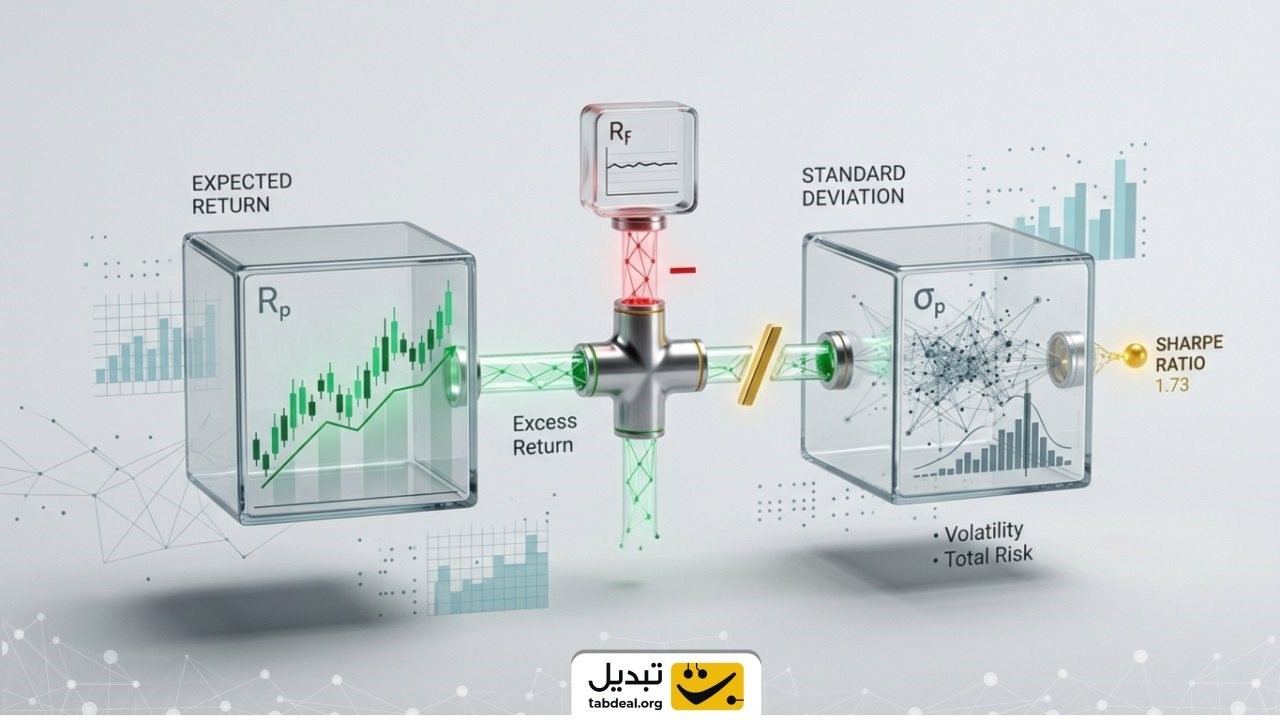
فرمول نسبت شارپ، ساختاری سهبخشی دارد که ارتباط میان بازده مورد انتظار، هزینه فرصت پول و دامنه پراکندگی بازدهها را مشخص میکند. این رابطه در قالب زیر تعریف میشود:
Sharpe Ratio = (E(Rp) – Rf) / σp
در این معادله ریاضی:
- E(Rp): بازده مورد انتظار سبد سرمایهگذاری است که در محاسبات گذشتهنگر از میانگین حسابی یا هندسی بازدههای تاریخی حاصل میشود.
- Rf: نرخ بازده بدون ریسک (Risk-Free Rate) است که نشاندهنده بازده تضمینشده سرمایه بدون پذیرش ریسک نکول یا نوسان است.
- σp (سیگما پی): انحراف معیار (Standard Deviation) بازده سبد سرمایهگذاری است که نماینده پراکندگی مقادیر حول میانگین و شاخص اصلی نوسان به شمار میآید.
صورت کسر بیانگر بازده مازاد (Excess Return) است؛ یعنی آن بخش از سود که منحصرا در ازای تحمل ریسک بازار به دست آمده است. اگر بازدهی یک دارایی کمتر از نرخ بدون ریسک باشد، صورت کسر منفی شده و سرمایهگذاری توجیه اقتصادی خود را از دست میدهد.
مخرج کسر یعنی انحراف معیار، نقش بازدارنده دارد. هر اندازه بازدههای ماهانه یا روزانه سبد پراکندگی بیشتری داشته باشند، انحراف معیار بزرگتر میشود و در نتیجه مخرج افزایش یافته و نسبت شارپ کاهش مییابد. به این ترتیب، فرمول شارپ سیستمهایی را که بازدهی پایدار و هموار تولید میکنند، تشویق کرده و سیستمهای متلاطم را جریمه میکند.
راهنمای تفسیر اعداد نسبت شارپ؛ چه اعدادی نشاندهنده یک سبد سرمایهگذاری عالی، خوب یا نامطلوب هستند؟
تفسیر خروجی عددی فرمول شارپ به فعالان بازار کمک میکند تا کیفیت و پایداری عملکرد مالی را در چارچوبهای استاندارد بسنجند. بااینحال، باید توجه داشت که این اعداد قواعدی تجربی هستند و افق زمانی، نوع دارایی و شرایط بازار در تفسیر آنها دخیل است.
| محدوده عددی شارپ | وضعیت عملکردی | تفسیر اقتصادی و معاملاتی |
| کمتر از ۰ | نامطلوب | بازده سبد پایینتر از نرخ بدون ریسک بوده و سرمایهگذار در برابر ریسک پاداش نگرفته است. |
| ۰ تا ۱.۰ | ضعیف تا قابل قبول | بازدهی در ازای نوسان متحملشده کافی نیست، اما در برخی بازارهای پرنوسان ممکن است موقتاً مشاهده شود. |
| ۱.۰ تا ۱.۹۹ | خوب | به ازای هر واحد نوسان، حداقل یک واحد بازده مازاد تولید شده و عملکرد تعادل مناسبی دارد. |
| ۲.۰ تا ۲.۹۹ | بسیار خوب | سیستم معاملاتی بازدهی برجستهای نسبت به نوسانات نشان میدهد و پایداری بالایی دارد. |
| ۳.۰ و بالاتر | عالی اما نیازمند راستیآزمایی | عملکرد استثنایی است، اما باید دادههای کوتاه، پدیده هموارسازی مصنوعی یا خطای برازش بیش از حد بررسی شوند. |
اعداد بالاتر از ۳ اگرچه بسیار وسوسهانگیز به نظر میرسند، اما در تحلیلهای بلندمدت باید با احتیاط ارزیابی شوند. اغلب پلتفرمها یا رباتهایی که در نتایج بکتست شارپ بالاتر از ۳ گزارش میکنند، یا با خطای برازش بیش از حد روی دادههای گذشته (Overfitting) روبهرو هستند یا کارمزد معاملات و لغزش قیمتی در محاسبات آنها نادیده گرفته شده است.

نحوه محاسبه گامبهگام نسبت شارپ برای سبد داراییهای دیجیتال با مثالهای عددی ملموس
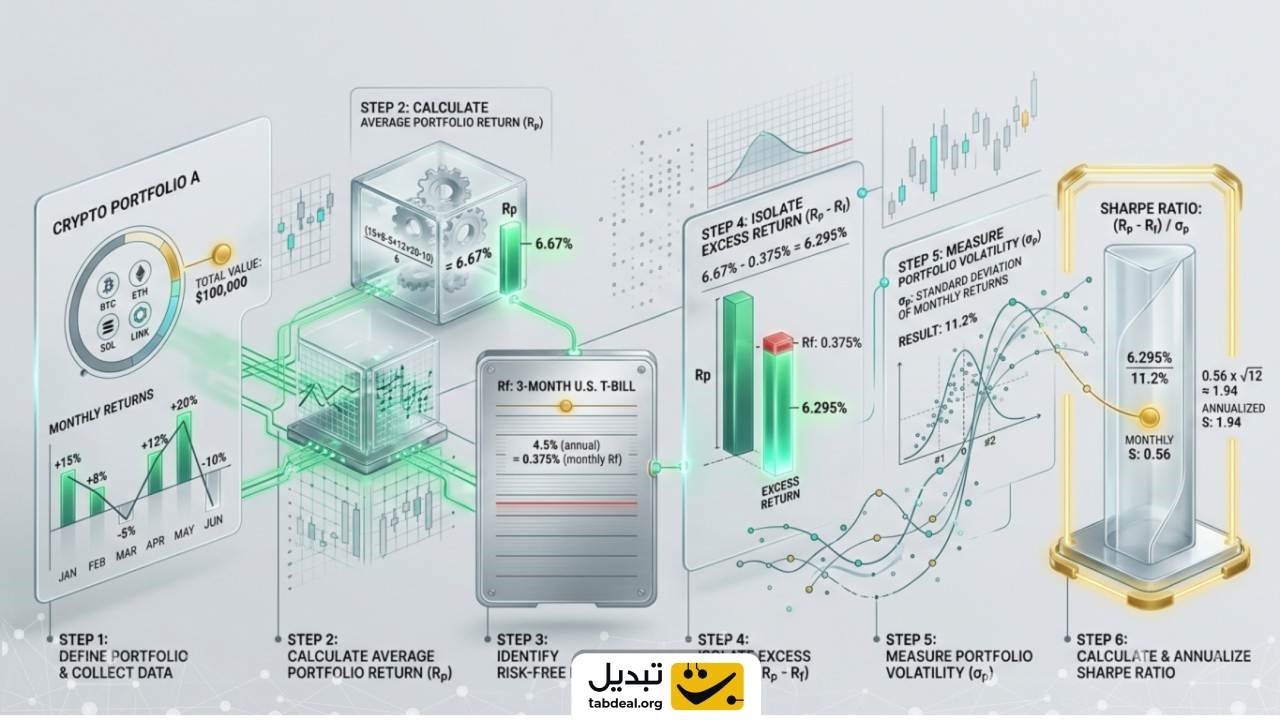
برای درک پیادهسازی این فرمول، عملکرد یک سبد دارایی دیجیتال فرضی را در بازهای ۶ ماهه بررسی میکنیم. بازده ماهانه سبد به این شرح ثبت شده است: ماه اول ۸ درصد، ماه دوم ۴ درصد، ماه سوم ۳- درصد، ماه چهارم ۱۰ درصد، ماه پنجم ۶ درصد و ماه ششم ۱- درصد.
گام اول: محاسبه میانگین بازدهی
مجموع بازدههای ۶ ماه برابر با ۲۴ درصد است:
Sum = 8 + 4 + (-3) + 10 + 6 + (-1) = 24%
Mean = 24% / 6 = 4.0%
میانگین بازده ماهانه سبد در این دوره معادل ۴ درصد به دست میآید.
گام دوم: برآورد نرخ بدون ریسک و بازده مازاد
اگر نرخ بدون ریسک متناظر در سطح ماهانه ۱ درصد در نظر گرفته شود، بازده مازاد به این صورت محاسبه خواهد شد:
Excess Return = 4.0% – 1.0% = 3.0%
گام سوم: تعیین انحراف معیار
برای به دست آوردن انحراف معیار، مجذور انحراف تکتک دادهها از میانگین ۴ درصد محاسبه میشود:
(8 – 4)^2 = 16
(4 – 4)^2 = 0
(-3 – 4)^2 = 49
(10 – 4)^2 = 36
(6 – 4)^2 = 4
(-1 – 4)^2 = 25
Sum of Squares = 16 + 0 + 49 + 36 + 4 + 25 = 130
Variance = 130 / (6 – 1) = 26.0
Standard Deviation = Sqrt(26.0) ≈ 5.10%
گام چهارم: محاسبه نسبت شارپ ماهانه و سالانهسازی
با تقسیم بازده مازاد ۳ درصد بر انحراف معیار ۵.۱۰ درصد، نسبت شارپ ماهانه محاسبه میشود:
Monthly Sharpe = 3.0% / 5.10% ≈ 0.588
برای سالانهسازی این رقم، با فرض استقلال توزیع در دورهها، نسبت ماهانه در ریشه دوم تعداد دورههای سال (یعنی رادیکال ۱۲) ضرب میشود:
Annualized Sharpe = 0.588 * Sqrt(12) ≈ 0.588 * 3.464 ≈ 2.04
این محاسبه نشان میدهد که این سبد در صورت تداوم همین سطح از پراکندگی، در مقیاس سالانه شاخصی در مرز ۲.۰۴ خواهد داشت که نشاندهنده عملکردی بسیار خوب است.
تکنیکهای ارتقای نسبت شارپ؛ مدیریت نوسانات با سفارش Stop Loss و سفارش OCO در معاملات اسپات
بهبود نسبت شارپ از دو مسیر امکانپذیر است: افزایش بازده مازاد در صورت کسر، یا کاهش انحراف معیار در مخرج کسر. کنترل نوسانات منفی و پیشگیری از سقوطهای فرسایشی، انحراف معیار را کاهش داده و موجب رشد پایدار این نسبت میشود.
استفاده از سفارش حد ضرر (Stop Loss) مؤثرترین راهکار برای قطع بهموقع زنجیره افتهای سنگین است. هنگامی که یک موقعیت با سفارش از پیش تعیینشده بسته میشود، دنبالههای منفی توزیع بازده مهار شده و از ثبت ارقام بسیار منفی که انحراف معیار را بالا میبرند، جلوگیری میشود.
سفارش OCO (One Cancels the Other) ابزاری کاربردی در معاملات اسپات است که امکان ثبت همزمان حد سود و حد ضرر را فراهم میسازد. در این ساختار، معاملهگر برنامه خروج خود را در دو جهت صعودی و نزولی مشخص میکند. به عنوان نمونه، اگر دارایی در قیمت ۱۰۰۰ دلار خریداری شود، معاملهگر میتواند حد سود را در ۱۱۵۰ دلار و حد ضرر را در ۹۵۰ دلار تنظیم کند. با فعال شدن یکی، سفارش دیگر لغو میشود. این رویکرد نظم معاملاتی را ارتقا داده و تلاطم پرتفوی را مهار میکند.
کاربرد نسبت شارپ در مقایسه استراتژی هولدینگ، معاملهگری روزانه و معاملات پوشش ریسک
بسیاری از تصمیمگیرندگان بازار میان روشهای بلندمدت و رویکردهای فعال مردد هستند. تحلیل دادههای گذشته با عینک نسبت شارپ، مقایسه بیطرفانهای را میان این سبکها رقم میزند.
در انتخاب مسیر سرمایهگذاری، اتکا بر استراتژی هولدینگ (Buy & Hold) میتواند در دورههای صعودی بازار بازده اسمی خیرهکنندهای بر جای بگذارد؛ اما در بازارهای نزولی، سرمایهگذار نوسانات شدید و افتهای فرسایشی را تحمل میکند که این موضوع انحراف معیار سالانه را بالا برده و نسبت شارپ را کاهش میدهد.
در مقابل، معاملهگری فعال روزانه ممکن است بازده مطلق کمتری تولید کند، اما به دلیل خروج به موقع از روندهای ریزشی و محدود نگهداشتن زیان معاملات، انحراف معیار پایینتری داشته باشد. در چنین شرایطی، ممکن است شارپ معاملهگری روزانه بالاتر از هولدینگ باشد. بااینحال، کارمزد معاملات و لغزش قیمتی در معاملات روزانه عواملی هستند که باید از بازده کسر شوند.
در استفاده از ابزارهای مشتقه و ضریبهای مالی، بهکارگیری اهرم شمشیر دولبهای است که علاوه بر افزایش سود بالقوه، دامنه نوسانات و افتهای سرمایه را چند برابر میکند. اگر استفاده از ضریب اهرمی بدون مدیریت حجم باشد، نوسان بازده با شتابی بیشتر از بازده مازاد رشد میکند و نسبت شارپ را کاهش میدهد.
محدودیتها و نقاط کور نسبت شارپ؛ توزیع غیرنرمال و خطرات ریسک دنبالهای
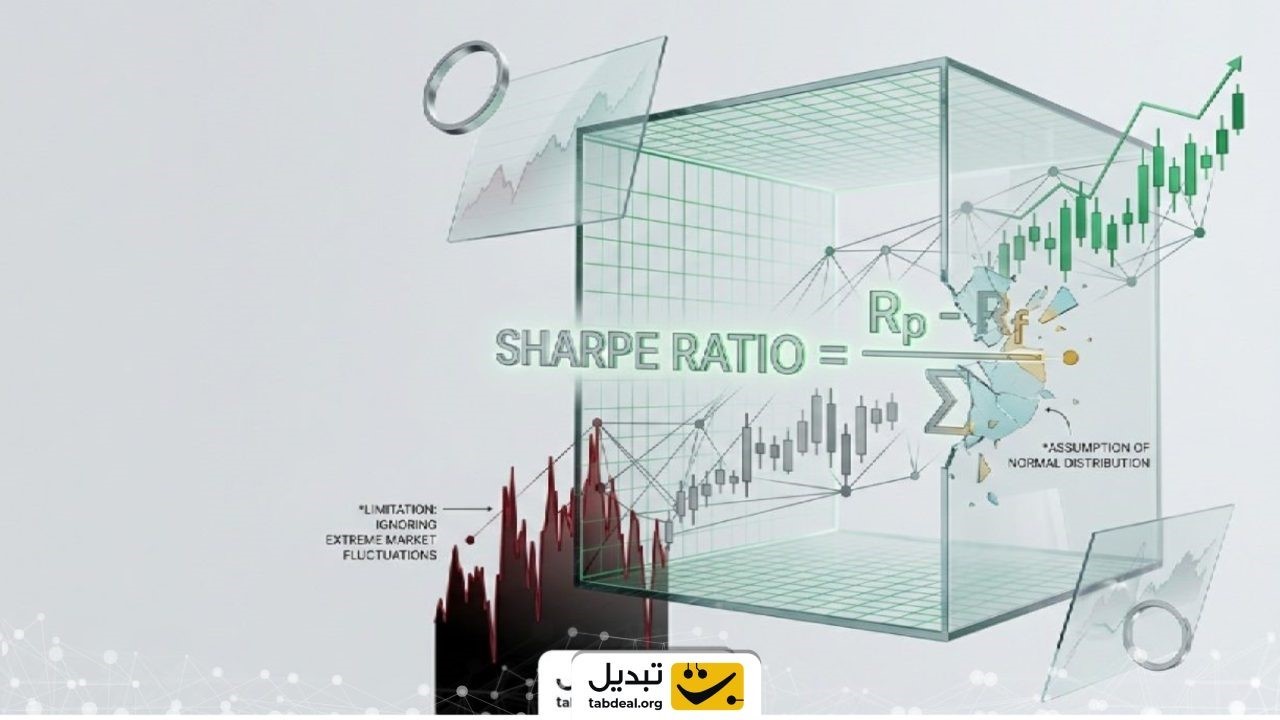
علیرغم شهرت فراوان، نسبت شارپ فرضیاتی دارد که در بازارهای مدرن و پرنوسان دچار چالش میشود. این شاخص فرض میکند که توزیع بازده داراییها متقارن و زنگولهای (توزیع نرمال) است. در بازارهای مالی، توزیع بازده معمولا دارای دنبالههای پهن (Fat Tails) و چولگی (Skewness) منفی است؛ یعنی افتهای بزرگ، بسیار بیشتر از مدلهای نرمال رخ میدهند.
انحراف معیار هر نوع انحراف از میانگین را چه به سمت سودهای جهشی و چه به سمت زیانهای عمیق، جریمه میکند. اگر استراتژی معاملهگری جهشهای مثبت ناگهانی داشته باشد، انحراف معیار افزایش یافته و نسبت شارپ آن کاهش مییابد؛ در حالی که این نوسان مثبت مطلوب سرمایهگذار بوده است.
برای جبران این نقطه کور، تحلیلگران نسبت شارپ را در کنار دو شاخص کلیدی دیگر بررسی میکنند: نخست، نسبت سورتینو (Sortino Ratio) که فقط انحراف معیار بازدههای منفی را در مخرج قرار میدهد؛ و دوم، شاخص حداکثر افت سرمایه (Maximum Drawdown) که عمق بزرگترین دره مالی حساب را نمایان میسازد. ترکیب این شاخصها، ارزیابی واقعبینانهای از پایداری پرتفوی ایجاد میکند.
جمعبندی
نسبت شارپ، ابزاری بنیادی در مدیریت دارایی است که مانع از فریب خوردن توسط سودهای ناخالص و ناپایدار میشود. این شاخص با قرار دادن بازده مازاد در برابر نوسانپذیری، کارایی واقعی استراتژی را آشکار میسازد. بااینحال، به دلیل فرض نرمال بودن توزیع دادهها و نادیده گرفتن ماهیت نوسانات مثبت، نباید به عنوان تنها سنگبنای تحلیل در نظر گرفته شود. ترکیب این معیار با نسبت سورتینو، شاخص حداکثر افت سرمایه، بهرهگیری از سفارشهای حد ضرر و OCO و تنوعبخشی به سبد دارایی، بهترین رویکرد برای طراحی یک استراتژی با بازدهی باکیفیت و پایدار در بازارهای مالی است.
پرسشهای متداول
نسبت شارپ چیست و چه کاربردی در سبد دارایی دارد؟
نسبت شارپ، بازدهی تعدیلشده بر اساس ریسک را با تقسیم بازده مازاد سبد (نسبت به دارایی بدون ریسک) بر انحراف معیار بازدهها اندازه میگیرد و کیفیت سودآوری را مشخص میکند.
چه عددی برای نسبت شارپ مطلوب تلقی میشود؟
به طور کلی شارپ بین ۱ تا ۲ خوب، بین ۲ تا ۳ بسیار خوب و بالاتر از ۳ عالی محسوب میشود؛ هرچند مقادیر بالای ۳ نیازمند بررسی دقیق از نظر کیفیت دادهها و افق زمانی هستند.
تفاوت اصلی نسبت شارپ با نسبت سورتینو چیست؟
نسبت شارپ تمام نوسانات مثبت و منفی را در انحراف معیار جریمه میکند، در حالی که نسبت سورتینو منحصرا نوسانات نزولی و زیانبار را در مخرج کسر قرار میدهد.





دیدگاهها (۰)