



راز جاماندن سنگین مسکن از پرواز طلا؛ رکود عمیق ملک تا کجا ادامه دارد؟
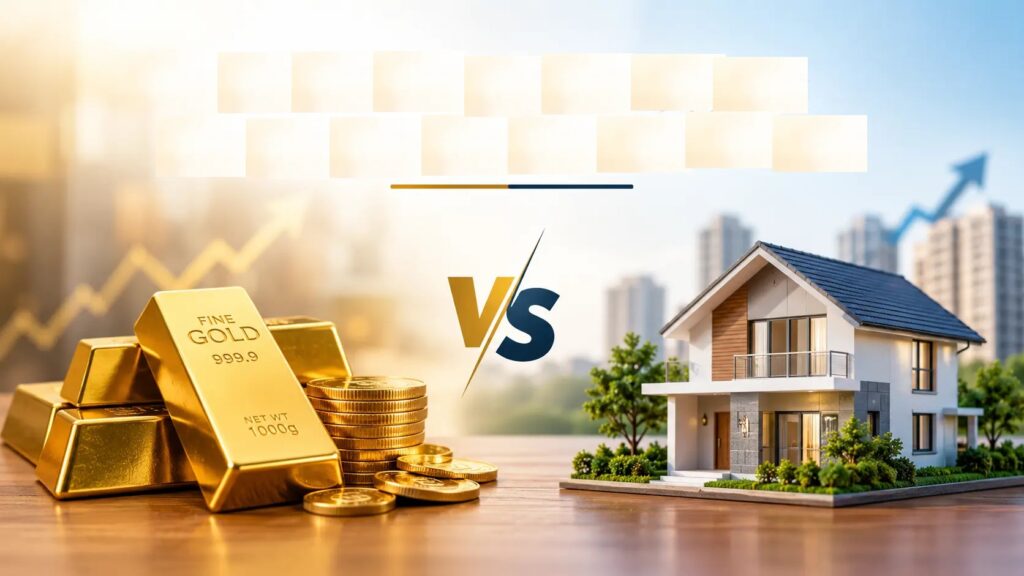


بازار طلا و مسکن در ماههای اخیر مسیر یکسانی را طی نکردهاند. طلا بهعنوان یکی از داراییهای مورد توجه سرمایهگذاران، با افزایش قیمت همراه شده، اما بازار مسکن همچنان درگیر رکود معاملاتی است. این تفاوت در عملکرد دو بازار یک پرسش مهم را مطرح میکند: چرا ملک، با وجود افزایش هزینههای ساخت و ارزش بالای زمین، نتوانسته همپای طلا رشد کند و رکود معاملات تا چه زمانی ادامه خواهد داشت؟
پاسخ را باید در تفاوت ماهیت این دو دارایی، وضعیت قدرت خرید خانوارها و شرایط نقدشوندگی بازار جستوجو کرد. طلا را میتوان با سرمایهای بهمراتب کمتر خرید و در صورت نیاز سریعتر به پول نقد تبدیل کرد؛ اما خرید مسکن به سرمایه اولیه بسیار بیشتری نیاز دارد و انجام معامله نیز معمولاً زمانبرتر است.
چرا مسکن از رشد طلا جا مانده است؟
یکی از مهمترین دلایل عقبماندن بازار مسکن، کاهش توان مالی خریداران است. افزایش هزینههای زندگی و فاصله قیمت خانه با درآمد خانوارها باعث شده بخش بزرگی از متقاضیان مصرفی امکان ورود به بازار را نداشته باشند. در چنین شرایطی، حتی اگر قیمت پیشنهادی فروشندگان بالا باشد، نبود خریدار توانمند مانع از افزایش حجم معاملات میشود.
در بازار طلا، سرمایهگذاران میتوانند با مبالغ کوچکتر وارد شوند و متناسب با میزان سرمایه خود خرید کنند. همین ویژگی، در کنار امکان خریدوفروش سریعتر، طلا را برای بخشی از سرمایهگذاران به گزینهای در دسترستر تبدیل میکند.
در مقابل، مسکن دارایی کمنقدشوندهتری است. فروش یک واحد مسکونی ممکن است به هفتهها یا ماهها زمان نیاز داشته باشد و فروشنده نیز برای نهاییکردن معامله گاهی ناچار به تعدیل قیمت پیشنهادی میشود. این تفاوت باعث شده افزایش تقاضا در بازار طلا لزوماً به بازار ملک منتقل نشود.

افزایش هزینه ساخت؛ چرا قیمت مسکن لزوماً جهش نمیکند؟
یکی از تناقضهای بازار مسکن این است که هزینه ساخت افزایش مییابد، اما معاملات همچنان در رکود باقی میمانند. بالا رفتن قیمت مصالح، دستمزد نیروی کار، هزینه زمین و سایر مخارج ساختمانی، هزینه نهایی تولید واحدهای مسکونی را بیشتر میکند. با این حال، افزایش هزینهها بهتنهایی برای ایجاد موج جدیدی از خریدوفروش کافی نیست.
قیمت پیشنهادی فروشندگان و سازندگان ممکن است تحت تأثیر هزینههای جدید افزایش پیدا کند، اما قیمت معاملهشده به توان پرداخت خریدار نیز وابسته است. اگر متقاضیان امکان تأمین سرمایه لازم را نداشته باشند، افزایش قیمتهای پیشنهادی میتواند به طولانیتر شدن زمان فروش و کاهش تعداد معاملات منجر شود.
ادامه این وضعیت همچنین میتواند انگیزه ساختوساز را تحت فشار قرار دهد. زمانی که هزینه تولید بالا میرود اما فروش واحدهای جدید با دشواری همراه است، برخی سازندگان ممکن است اجرای پروژههای تازه را به تعویق بیندازند. در بلندمدت، کاهش عرضه جدید میتواند به یکی از عوامل اثرگذار بر قیمت مسکن تبدیل شود؛ هرچند شدت این اثر به میزان تقاضای واقعی و شرایط اقتصادی بستگی دارد.
نقش وام مسکن در خروج از رکود
تسهیلات بانکی میتواند بخشی از هزینه خرید خانه را پوشش دهد، اما میزان اثرگذاری آن به نسبت وام به قیمت ملک و توان بازپرداخت خانوارها بستگی دارد. اگر مبلغ تسهیلات در مقایسه با قیمت یک واحد مسکونی کوچک باشد، حتی افزایش سقف وام نیز الزاماً به معنای فراهمشدن امکان خرید برای متقاضیان نیست.
از سوی دیگر، اقساط سنگین میتواند دامنه استفاده از تسهیلات را محدود کند. خانوارها علاوه بر تأمین پیشپرداخت، باید توان پرداخت اقساط ماهانه را نیز داشته باشند. به همین دلیل، برای اثرگذاری بیشتر وامها بر بازار مسکن، تناسب میان مبلغ تسهیلات، قیمت خانه و درآمد متقاضیان اهمیت زیادی دارد.
رکود بازار ملک تا کجا ادامه دارد؟
پیشبینی زمان دقیق پایان رکود مسکن دشوار است؛ زیرا این بازار به مجموعهای از عوامل وابسته است و معمولاً با تأخیر نسبت به برخی بازارهای دارایی واکنش نشان میدهد. افزایش قیمت طلا بهتنهایی نمیتواند نشانهای برای آغاز رشد مسکن باشد. برای تغییر مسیر بازار ملک، باید نشانههایی از بهبود تقاضای مؤثر و افزایش توان خرید خانوارها نیز دیده شود.
اگر قدرت خرید همچنان محدود بماند و حجم معاملات در سطح پایینی قرار داشته باشد، احتمال تداوم رکود معاملاتی وجود دارد؛ حتی اگر هزینه ساخت و قیمتهای پیشنهادی فروشندگان افزایش پیدا کند. در چنین شرایطی، ممکن است بازار با ثبات نسبی قیمت معاملات، تخفیفهای موردی یا تفاوت بیشتر میان قیمت پیشنهادی و قیمت نهایی فروش روبهرو شود.
در سناریوی مقابل، بهبود شرایط تأمین مالی، افزایش توان خرید و بازگشت تدریجی متقاضیان مصرفی میتواند زمینه افزایش معاملات را فراهم کند. با این حال، رشد تعداد معاملات لزوماً به معنای جهش فوری قیمتها نیست و واکنش قیمت مسکن به تغییرات تقاضا ممکن است با فاصله زمانی رخ دهد.
آیا مسکن دوباره از طلا سبقت میگیرد؟
مقایسه بازدهی طلا و مسکن در یک بازه کوتاه، بهتنهایی معیار مناسبی برای انتخاب میان این دو دارایی نیست. طلا معمولاً نقدشوندگی بالاتری دارد، در حالی که مسکن علاوه بر ارزش سرمایهای، امکان استفاده و سکونت را نیز فراهم میکند. هزینههای نگهداری، مالیات و مخارج معامله نیز در مقایسه بازدهی این دو بازار اهمیت دارند.
برای ارزیابی احتمال تغییر روند بازار مسکن، باید حجم معاملات، مدتزمان فروش واحدها، میزان تخفیفهای معاملاتی، نسبت قیمت خانه به درآمد و شرایط دریافت تسهیلات را دنبال کرد. بهبود همزمان این شاخصها میتواند نشانهای از تقویت تقاضای واقعی باشد؛ اما تا زمانی که شکاف میان قیمت مسکن و توان خرید خانوارها پابرجاست، افزایش هزینه ساخت بهتنهایی تضمینی برای رونق بازار نخواهد بود.
در مجموع، راز جاماندن مسکن از رشد طلا را باید بیش از هر چیز در ضعف تقاضای مؤثر، سرمایه اولیه سنگین و نقدشوندگی پایینتر ملک جستوجو کرد. پایان رکود نیز به بازگشت توان خرید و افزایش معاملات وابسته است، نه صرفاً بالا رفتن هزینه ساخت یا رشد قیمت سایر داراییها.

 پیشبینی قیمت بیتکوین در نوامبر؛ آیا BTC پس از تصمیم فدرال رزرو احیا میشود؟
 افت قیمت طلا با تورم داغ آمریکا؛ پیتر شیف میگوید اونس ۴۱۴۵ دلاری یک فرصت طلایی است
 پیشبینی شگفتانگیز از انس طلا؛ آیا رسیدن به ۴۸۰۰ دلار امکانپذیر است؟
 پیشبینی قیمت طلا و سکه فردا یکشنبه ۲۶ مهر ۱۴۰۵؛ طلا و سکه در انتظار سیگنال جدید
 راهکار حفظ ارزش سرمایه در کشورهایی با تورم بالا؛ شهروندان این کشورها چه داراییهایی میخرند؟
 پیشبینی قیمت طلا در هفته آخر مهر؛ اصلاح عمیقتر یا بازگشت به فاز صعود؟
 چرا چرخههای تاریخی بیتکوین از دل بحرانها آغاز شدند؟ ویلی وو پاسخ میدهد
 آموزش ثبتنام در پیامرسان بله برای افزایش فوری اعتبار کالابرگ
 مهلت ثبت درخواست افزایش اعتبار کالابرگ تا ۲۷ مهر تمدید شد
 راز جهش ۲ رقمی ارز دیجیتال ترند در ۲۴ ساعت گذشته؛ پشت پرده پامپ ناگهانی TIA چیست؟


دیدگاهها (۰)