



۹ عدد مهمی که سرمایهگذاران ثروتمند همیشه زیر نظر دارند
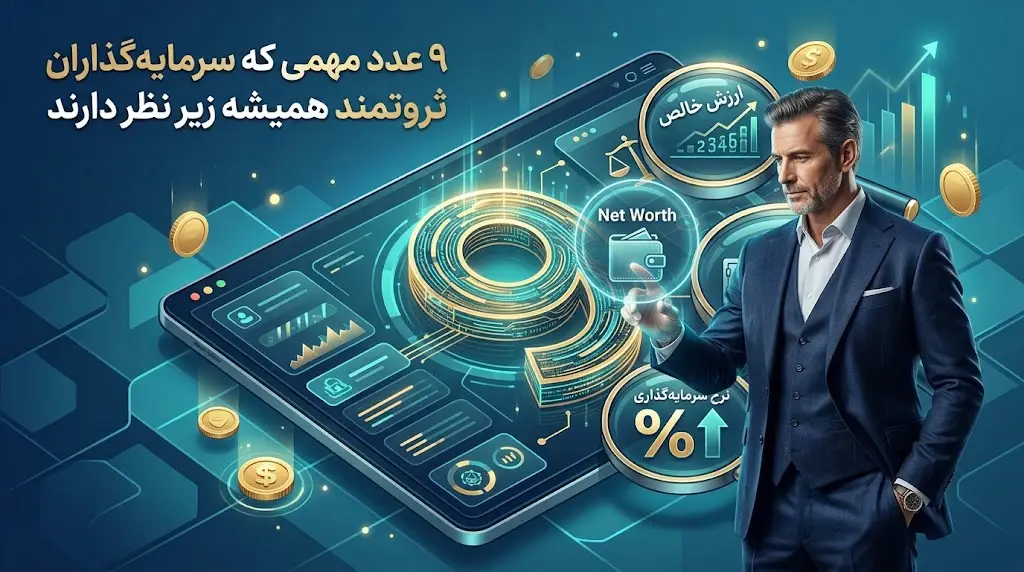
ثروتمندان اعداد مالی زندگی خود را دقیق میشناسند، اما کدام شاخصها آینده حساب بانکی شما را نجات میدهند؟ ندانستن پاسخ این ارقام، شما را ناخواسته به سوی بحران مالی و بدهی هدایت میکند.
به گزارش یاهو فایننس، جورج کامل، کارشناس مالی شبکه رمزی، پس از بررسی تماسهای پرتکرار متوجه یک الگوی مشترک شد. پاسخ «نمیدانم» به هر یک از این شاخصها نشاندهنده شروع مشکلات مالی جدی است.
ارقام پایه برای امنیت مالی روزمره
۱. میزان پسانداز نقدینگی: صندوق اضطراری (Emergency Fund) باید هزینه سه تا شش ماه زندگی شما را به طور کامل پوشش دهد. این ذخیره نقدی به شما اجازه میدهد تا بدون گرفتن وام یا تحمل بدهی، بحرانهای ناگهانی را مدیریت کنید.
۲. میانگین هزینههای ماهانه: این عدد مشخص میکند که چه مقدار پول برای پر کردن صندوق اضطراری لازم دارید. بررسی حسابهای بانکی در سه ماه گذشته، هزینههای بیهوده و اشتراکهای اضافه را به شما نشان میدهد.
۳. درآمد خالص دریافتی: درآمد خالص (Net Income) یعنی پولی که پس از کسر مالیات، بیمه و بازنشستگی مستقیماً وارد حساب شما میشود. این عدد سقف واقعی سبک زندگی امن شما را تعیین میکند.
۴. حاشیه امنیت مالی: حاشیه سود شخصی (Margin) از تفریق هزینهها از درآمد خالص به دست میآید. هر چه این اختلاف بیشتر باشد، سرعت سرمایهگذاری شما برای خرید دارایی بیشتر میشود.
شاخصهای ساخت ثروت و مدیریت بدهی
۵. مانده بدهی وام مسکن: میانگین ثروتمندان وام مسکن خود را ظرف ده سال تسویه میکنند. دانستن این مانده به شما امکان میدهد تا با پرداخت زودهنگام اصل بدهی، زودتر صاحب کامل خانه شوید.
۶. کل بدهیهای مصرفی: تمام بدهیهای بهرهدار خارج از خانه باید صفر شوند. پرداخت سود کارتهای اعتباری یا پرداختهای قسطی سوددار بزرگترین مانع در مسیر ثروتمند شدن است.
۷. نرخ سرمایهگذاری ماهانه: سرمایهگذاران حداقل پانزده درصد از درآمد خود را هر ماه وارد داراییهای مولد میکنند. این جریان مستمر دارایی، امنیت بازنشستگی شما را تضمین میکند.
۸. رقم هدف برای بازنشستگی: شما باید بدانید که برای توقف کار و حفظ رفاه، به چه سرمایه نهایی نیاز دارید. بدون داشتن این رقم مشخص، برنامهریزی برای سرمایهگذاری مثل دویدن با چشمان بسته است.
۹. ارزش خالص دارایی: ارزش خالص (Net Worth) نتیجه تفریق بدهیها از کل داراییهای نقد و غیرنقد شماست. این عدد قطبنمای اصلی رشد ثروت شما در طول سالهاست.
| شاخص مالی | کاربرد اصلی | استاندارد پیشنهادی |
| پسانداز اضطراری | پوشش هزینههای پیشبینینشده | ۳ تا ۶ ماه هزینه کامل زندگی |
| نرخ سرمایهگذاری | رشد دارایی و تامین آتیه | حداقل ۱۵ درصد درآمد ماهانه |
| تسویه وام مسکن | کاهش هزینههای ثابت | تسویه زودهنگام طی ۱۰ سال |
| حاشیه سود ماهانه | بودجه برای خرید دارایی جدید | حداکثر اختلاف میان دخل و خرج |
پرسشهای متداول
صندوق اضطراری دقیقاً باید چقدر باشد؟
این صندوق باید بین سه تا شش ماه هزینههای ثابت زندگی شما را پوشش دهد تا نیازی به وام گرفتن پیدا نکنید.
چگونه حاشیه امنیت مالی خود را افزایش دهیم؟
با کاهش هزینههای پنهان و اشتراکهای غیرضروری در کنار تلاش برای افزایش درآمدهای جانبی، این فاصله مالی بزرگتر میشود.
چرا دانستن ارزش خالص دارایی مهمتر از حقوق ماهانه است؟
حقوق ماهانه فقط جریان ورودی پول را نشان میدهد، اما ارزش خالص بیانگر پایداری مالی و ثروت واقعی بعد از پرداخت تمام بدهیهاست.

 از کجا طلای دیجیتال بخریم؟ خرید امن طلا
 در چه سامانهای برای ثبتنام در طرح افزایش کالابرگ ثبتنام کنیم؟
 آیا افزایش مبلغ کالابرگ برای ۴۰ میلیون نفر شامل شما هم میشود؟
 پیشبینی قیمت طلا و سکه فردا ۲۱ مهر
 بررسی آلتکوینهای پرپتانسیل؛ نقدینگی خارجشده از بیتکوین به کدام ارزها سرازیر میشود؟
 چرا حقوقهای ۶ رقمی هم تضمینکننده رفاه مالی نیستند؟ گزارش گلدمن ساکس از وضعیت رفاه حقوقبگیران
 آیا افت بیتکوین تا ۸۱ هزار دلار مقدمه یک بازار صعودی تازه است؟ بررسی شواهد تکنیکال
 خرید ۲۸.۷ میلیون دلاری بیتکوین توسط مایکل سیلور؛ سیگنال تازه به بازار کریپتو
 بازگشت کاردانو به مدار رشد؛ تثبیت ADA بالای حمایت کلیدی و ثبت نشانههای بازگشت


دیدگاهها (۰)