



مقایسه قیمت طلا و مسکن در ۱۰ سال گذشته + نمودار بازدهی
مبتدی


- بررسی کارنامه ۱۰ ساله؛ طلا یا مسکن کدامیک برنده ماراتن تورم در ایران بودهاند؟
- تحلیل ساختار نوسان؛ چرا سرعت رشد قیمت طلا با چرخههای مسکن متفاوت است؟
- نمودار بازدهی ۱۰ ساله قیمت طلا و مسکن (رمزگشایی از نقاط عطف بازار سنتی)
- جنگ نقدشوندگی و هزینههای پنهان؛ مقایسه ریسکهای معاملاتی
- راهکارهای عبور از محدودیت بودجه؛ از صندوقهای بورسی تا بازار ارزهای دیجیتال
- همراستایی با تورم؛ چکلیست کاربردی برای حفظ قدرت خرید مسکن
- بهینهسازی سبد دارایی؛ توزیع هوشمندانه میان مسکن، طلا و ارزهای دیجیتال
- سناریوهای آینده اقتصاد ایران؛ پیشبینی رفتار بازارها در مواجهه با تورم
- سوالات متداول
چکیده
هنگامی که صحبت از حفظ ارزش سرمایه در برابر طوفانهای تورمی به میان میآید، املاک و مستغلات در کنار فلزات گرانبها، نخستین پناهگاههایی هستند که سرمایهگذاران به سمت آنها حرکت میکنند. با وجود اینکه هر دو بازار لقب سپر ضدتورمی را یدک میکشند، اما در شرایط بحرانی، رفتارهای متفاوتی از خود نشان میدهند. بررسی آمارها و پیگیری مستمر قیمت هر گرم طلای ۱۸ عیار در کنار نوسانات بازار ملک نشان میدهد که سرعت واکنش این دو دارایی به متغیرهای اقتصاد کلان، یکسان نیست. در این مقاله جامع، کارنامه بازدهی این دو بازار سنتی را در یک دهه (۱۳۹۵ تا ۱۴۰۵) زیر ذرهبین قرار میدهیم تا تفاوت ساختار رشد آنها را نمایان کنیم.
بررسی کارنامه ۱۰ ساله؛ طلا یا مسکن کدامیک برنده ماراتن تورم در ایران بودهاند؟
آمارهای دهساله نشان میدهند که طلا با ثبت رشد خیرهکننده ۱۵۹ برابری، برنده قاطع این ماراتن بوده است؛ در حالی که مسکن به دلیل محدودیتهای قدرت خرید خانوار، رشدی حدود ۳۶ برابری را تجربه کرده است.
دادههای رسمی از بازارهای مالی حاکی از آن است که طلا در بازه سالهای ۱۳۹۵ تا ۱۴۰۵، عملکرد به مراتب قدرتمندتری در حفظ ارزش پول نسبت به مسکن پایتخت داشته است. قیمت یک گرم طلای استاندارد از حدود ۱۱۳ هزار تومان در سال ۱۳۹۵ به مرز ۱۸ میلیون تومان در تیرماه ۱۴۰۵ رسیده است. در همین مدت زمان، متوسط قیمت یک مترمربع واحد مسکونی در تهران از حدود ۴.۳۷ میلیون تومان به ۱۵۷ میلیون تومان افزایش یافته است.
این اختلاف فاحش ثابت میکند که فلزات گرانبها بسیار سریعتر از املاک میتوانند اثرات مخرب ناشی از تورم و تغییرات نرخ ارز را در قیمت خود منعکس کنند. در نقطه مقابل، بازار املاک به دلیل وابستگی شدید به توان مالی خریداران، با دورههای طولانی رکود و خواب سرمایه دستوپنجه نرم میکند. البته این تفاوت بازدهی، به معنای بیارزش بودن املاک نیست؛ بلکه مسکن دارایی فیزیکی ملموسی است که ارزش مصرفی و امکان دریافت اجارهبها را نیز برای مالک فراهم میسازد.
| سال مقایسه | قیمت یک گرم طلای ۱۸ عیار (تومان) | متوسط قیمت یک متر مسکن تهران (تومان) |
| ۱۳۹۵ | ۱۱۳,۰۰۰ | ۴,۳۷۲,۰۰۰ |
| ۱۳۹۷ | ۲۵۰,۰۰۰ | ۸,۲۴۱,۰۰۰ |
| ۱۳۹۹ | ۷۰۰,۰۰۰ | ۲۴,۰۲۹,۰۰۰ |
| ۱۴۰۱ | ۲,۶۳۲,۰۰۰ | ۳۶,۲۴۷,۰۰۰ |
| ۱۴۰۳ | ۸,۱۰۰,۰۰۰ | ۸۷,۴۰۰,۰۰۰ |
| ۱۴۰۵ (تیر) | ۱۸,۰۰۰,۰۰۰ | ۱۵۷,۰۰۰,۰۰۰ |
تحلیل ساختار نوسان؛ چرا سرعت رشد قیمت طلا با چرخههای مسکن متفاوت است؟
طلا در بازاری با نقدشوندگی آنی و بر پایه دو متغیر سریع (اونس جهانی و دلار آزاد) معامله میشود، اما قیمت مسکن به دلیل نیاز به سرمایه کلان و فرایند پیچیده انتقال سند، واکنشی بسیار کندتر دارد.
ساختار ذاتی این دو بازار اصلیترین دلیل تفاوت در سرعت رشد آنها محسوب میشود. معاملهگران، طلا را در بستری با بالاترین سطح نقدشوندگی و قیمتگذاری لحظهای خرید و فروش میکنند. تغییرات ژئوپلیتیک و اقتصادی بهسرعت و در کمتر از چند ساعت روی تابلوی طلافروشیها نقش میبندد.
اما فرایند کشف قیمت در بازار املاک اینگونه عمل نمیکند. خرید یک واحد ساختمانی نیازمند مذاکرات طولانی، نقدینگی بسیار بالا و طی کردن مراحل پیچیده قانونی و ثبتی است. همین عوامل باعث میشوند که املاک به جای واکنشهای روزانه، در قالب چرخههای چندساله حرکت کند. برای مثال، پس از شوکهای اقتصادی سالهای ۱۳۹۷ تا ۱۳۹۹، بازار املاک در سالهای ۱۴۰۰ و ۱۴۰۱ وارد فاز استراحت و رکود شد، در حالی که طلا همگام با دلار مسیر صعودی خود را ادامه داد.

نمودار بازدهی ۱۰ ساله قیمت طلا و مسکن (رمزگشایی از نقاط عطف بازار سنتی)
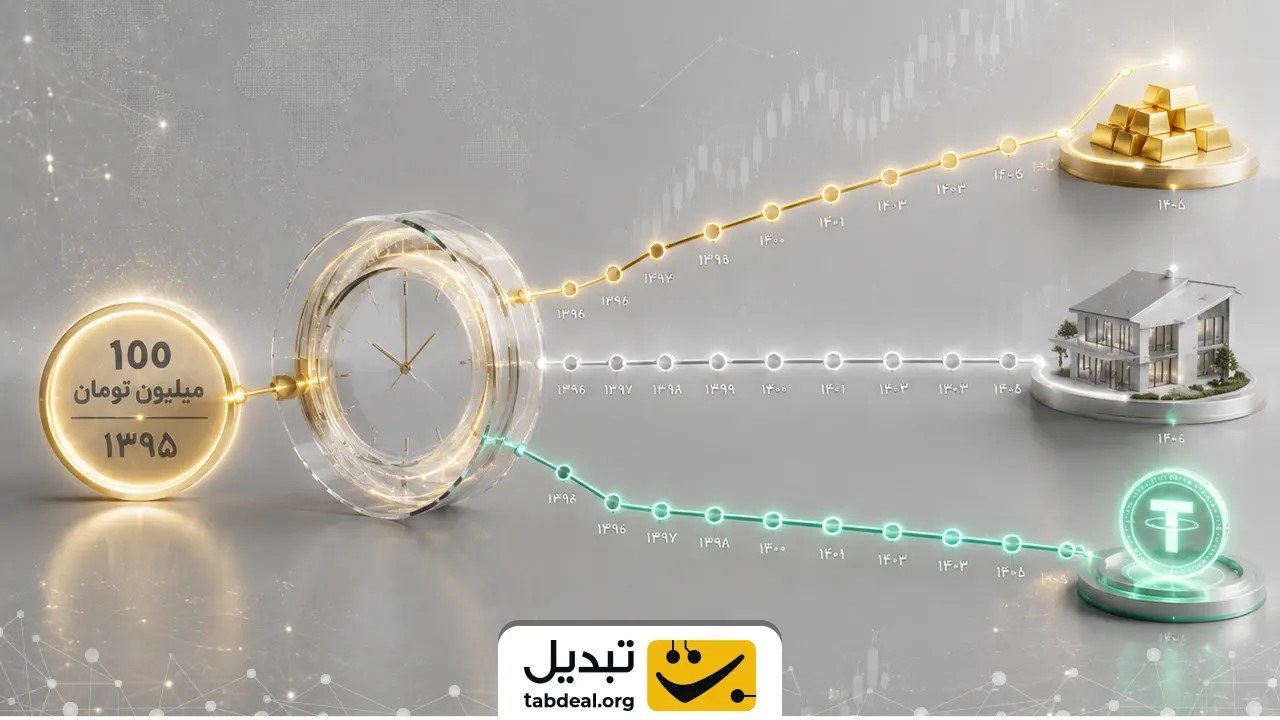
نمودار زیر روند رشد قیمت طلا و مسکن را از سال ۱۳۹۵ تا ۱۴۰۵ مقایسه میکند. برای اینکه اختلاف زیاد قیمت اولیه این دو دارایی مانع مقایسه مستقیم نشود، ارزش هر دو دارایی در سال ۱۳۹۵ برابر با شاخص ۱۰۰ در نظر گرفته شده است. بنابراین اعداد نمودار نشاندهنده قیمت واقعی نیستند، بلکه میزان رشد هر دارایی نسبت به نقطه شروع را نشان میدهند. بهعنوان مثال، رسیدن شاخص یک دارایی به عدد ۱۰۰۰ (۱۰³) به این معناست که ارزش آن نسبت به سال پایه ۱۰ برابر شده است. همچنین به دلیل اختلاف زیاد سرعت رشد دو بازار، نمودار با مقیاس لگاریتمی نمایش داده شده تا روند حرکت هر دو دارایی در یک تصویر قابل مقایسه باشد.
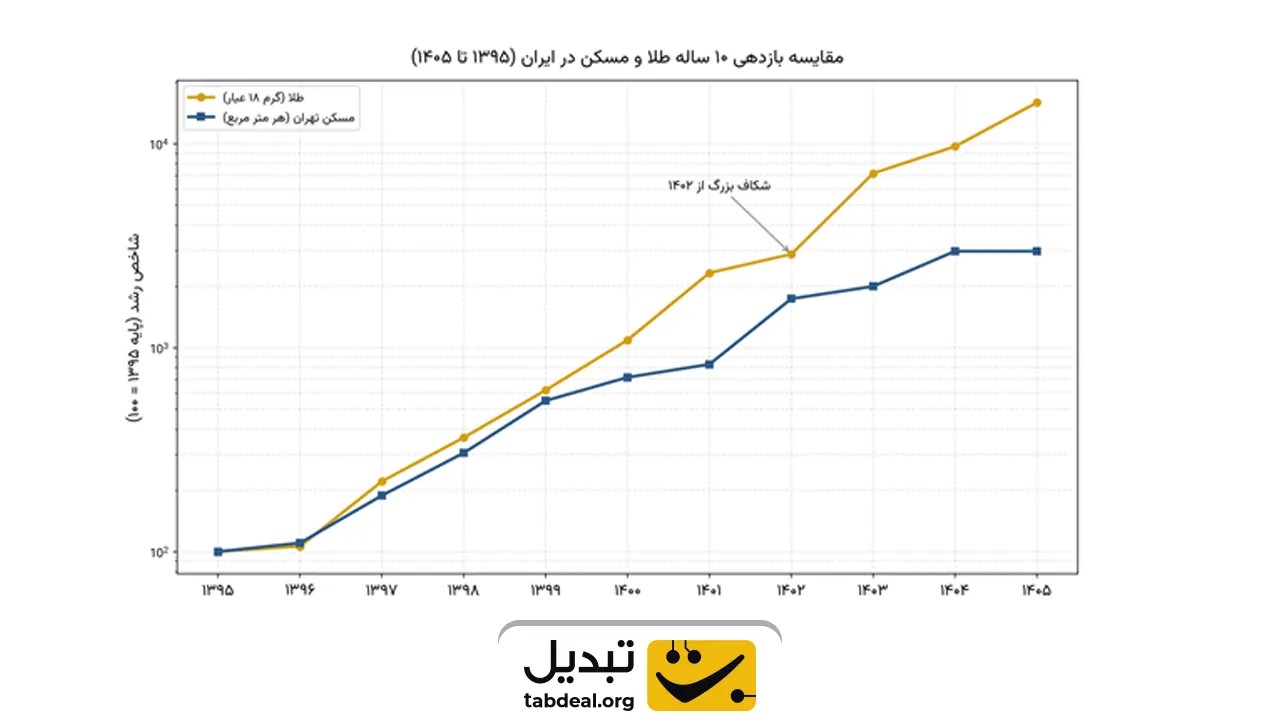
سه نقطه عطف اصلی در این نمودار قابل مشاهده است:
- ۱۳۹۷ تا ۱۳۹۹: شوک ارزی ناشی از خروج آمریکا از برجام، هر دو بازار را همزمان تحت فشار صعودی قرار داد؛ اما طلا با سرعت بیشتری واکنش نشان داد.
- ۱۴۰۰ تا ۱۴۰۱: دورهای آرامتر برای هر دو بازار، با رشدی معتدلتر نسبت به سالهای قبل و بعد به شمار میرفت.
- ۱۴۰۲ به بعد: بزرگترین شکاف تاریخ این مقایسه شکل گرفت؛ طلا با رشد پرشتاب (همسو با جهش دلار و رکورد قیمت جهانی طلا) از مسکن که وارد فاز رکود معاملاتی شده بود، فاصله گرفت.
جنگ نقدشوندگی و هزینههای پنهان؛ مقایسه ریسکهای معاملاتی
مسکن هزینههای پنهانی مانند کمیسیون املاک، مالیات و استهلاک بنا را به همراه دارد. طلا نقدشوندهتر است اما خطراتی نظیر پرداخت حباب و ریسک سرقت فیزیکی را به خریدار تحمیل میکند.
در رقابت نقدشوندگی، فلزات گرانبها پیروز بلامنازع هستند، اما کالبدشکافی هزینههای پنهان تصویر دقیقتری به سرمایهگذار میدهد. فروش یک آپارتمان در روزهای رکود ممکن است ماهها زمان ببرد و مالک باید بخشی از سود خود را بابت کمیسیون آژانسهای املاک، هزینههای انتقال سند و همچنین استهلاک و فرسودگی ساختمان پرداخت کند.
در سوی دیگر، خریداران قطعات فیزیکی طلا نیز با چالشهای خاص خود روبهرو هستند. محاسبه دقیق حباب سکه نشان میدهد که در دورههای پرالتهاب، سرمایهگذاران مبالغی بسیار بالاتر از ارزش واقعی فلز پرداخت میکنند. برای فرار از این هزینه اضافی، بسیاری از افراد به جای قطعات ضربشده، خرید طلای آبشده را ترجیح میدهند.
با این حال، نگهداری دارایی فیزیکی همواره با خطرات امنیتی نظیر سرقت و نیاز به گاوصندوق همراه است. امروزه سرمایهگذاران هوشمند برای حذف کامل این ریسکها، استراتژیهای نوینی مانند خرید بیت کوین به عنوان حافظ ارزش یا خرید استیبلکوینهای با پشتوانه طلا را انتخاب میکنند تا نقدینگی خود را در بستری امن و بدون هزینههای فیزیکی مدیریت کنند.
راهکارهای عبور از محدودیت بودجه؛ از صندوقهای بورسی تا بازار ارزهای دیجیتال
بزرگترین سد راه سرمایهگذاران برای ورود به بازار مستغلات، نیاز به بودجههای نجومی است. شما نمیتوانید نیمی از یک آپارتمان را با سرمایهای اندک بخرید. اما ابزارهای مالی مدرن این محدودیت را از بین بردهاند. خرید طلای دیجیتال در صرافیهای امن، بهترین گزینه برای حفظ ارزش سرمایه است. شما میتوانید با کمترین میزان سرمایه، داراییهایی مانند تتر یا بخشهای کوچکی از بیت کوین را تهیه کنید و از قابلیت نقدشوندگی ۲۴ ساعته این بازار در تمام روزهای هفته بهرهمند شوید.
امکانات این فضای نوین تنها به خرید و نگهداری ختم نمیشود. شما با بررسی سود استیکینگ متوجه خواهید شد که میتوانید داراییهای خود را به جای راکد گذاشتن در کیف پول ارز دیجیتال، در امنیت کامل شبکه بلاک چین قفل کنید و بازدهی دورهای به دست آورید.
البته باید مراقب ابزارهای پرریسک نیز باشید. برخی معاملهگران به سراغ معاملات اهرم دار میروند که سود و زیان را به شدت چندبرابر میکند. این سبک از معامله به سرمایهگذاران تازهکار توصیه نمیشود و میتواند باعث نابودی کامل سرمایه شود.
همراستایی با تورم؛ چکلیست کاربردی برای حفظ قدرت خرید مسکن
با تبدیل فوری پول نقد به داراییهای نقدشونده مانند طلا یا دلار دیجیتال و بررسی دورهای، میتوانید ارزش پسانداز خود را با سرعت رشد املاک هماهنگ کنید.
اگر هدف نهایی شما خرید یک واحد ساختمانی است اما بودجه فعلی شما برای آن کافی نیست، نگهداری پول نقد بدترین تصمیم ممکن است. با اجرای این چکلیست چهار مرحلهای، قدرت خرید خود را حفظ کنید: ۱. ارزش دقیق هر مترمربع ملک در منطقه هدف خود را از مراجع رسمی استعلام بگیرید. ۲. با تقسیم کل پسانداز بر قیمت هر متر، «متراژ فرضی» خود را محاسبه کنید. ۳. برای جلوگیری از ذوب شدن سرمایه، بلافاصله اقدام به خرید تتر یا طلا کنید تا نقدینگی شما سپری در برابر تورم داشته باشد. ۴. هر فصل متراژ فرضی خود را مجددا ارزیابی کنید؛ اگر این متراژ ثابت مانده یا افزایش یافته است، استراتژی شما در برابر تورم مسکن با موفقیت عمل میکند.
بهینهسازی سبد دارایی؛ توزیع هوشمندانه میان مسکن، طلا و ارزهای دیجیتال
یک پورتفوی قدرتمند و ضدتورمی، سبدی است که سرمایه را میان ثبات مسکن، رشد سریع طلا و نقدشوندگی بینظیر داراییهای دیجیتال تقسیم میکند تا ریسک رکود هر بازار را پوشش دهد.
هیچکدام از داراییهای موجود در اقتصاد، به تنهایی یک «برنده مطلق و بینقص» محسوب نمیشوند. برای درک بهتر این موضوع، یک شبیهسازی دقیق از سرمایهگذاری ۱۰۰ میلیون تومانی در سال ۱۳۹۵ و ارزش آن در سال ۱۴۰۵ را در جدول زیر مشاهده کنید:
| نوع دارایی | ارزش معادل با ۱۰۰ میلیون (سال ۱۳۹۵) | ارزش تقریبی دارایی (سال ۱۴۰۵) | ضریب رشد بازدهی |
| املاک تهران | حدود ۲۲.۹ مترمربع | ۳,۵۹۷,۳۰۰,۰۰۰ تومان | حدود ۳۶ برابر |
| استیبلکوین (دلار دیجیتال) | ۲۶,۳۱۵ دلار دیجیتال | ۵,۰۷۸,۷۹۵,۰۰۰ تومان | حدود ۵۰ برابر |
| طلای ۱۸ عیار | ۸۸۵ گرم طلای خالص | ۱۶,۰۵۸,۲۳۶,۵۰۰ تومان | حدود ۱۵۹ برابر |
همانطور که اعداد نشان میدهند، طلا بالاترین سودآوری را ایجاد کرده، مسکن کمترین ریسک نوسانات روزانه را داشته و بازار دیجیتال بهترین ترکیب از سود و نقدشوندگی را ارائه داده است.
سناریوهای آینده اقتصاد ایران؛ پیشبینی رفتار بازارها در مواجهه با تورم
تحلیلگران اقتصادی بر اساس چرخههای نقدینگی، دو سناریوی اصلی را برای آینده سرمایهگذاری ترسیم میکنند. در سناریوی نخست، اگر دولت نتواند موتور خلق نقدینگی را کنترل کند، فلزات گرانبها و ارزهای خارجی همچنان به عنوان سپرهای واکنشسریع، رشدهای هیجانی را ثبت خواهند کرد. در سناریوی دوم، اگر سیاستهای انقباضی و کنترل نرخ بهره موفقیتآمیز باشند و ثبات نسبی به اقتصاد بازگردد، رکود معاملاتی املاک پایان مییابد. در این شرایط، مسکن پتانسیل بالایی برای جهش قیمتی و جبران عقبماندگی دو سال اخیر خود خواهد داشت. استراتژی پیروز در این فضای غبارآلود، پرهیز از تعصب روی یک بازار خاص و پخش کردن ریسک میان داراییهای فیزیکی و دیجیتال است.
سوالات متداول
چرا بازدهی طلا در ده سال گذشته بیشتر از مسکن بوده است؟
طلا به صورت همزمان از دو اهرم افزایش قیمت جهانی اونس و رشد نرخ دلار در بازار داخلی تاثیر میپذیرد و به دلیل نقدشوندگی بالا، سریعتر از مسکن با تورم همگام میشود.
بزرگترین عیب سرمایهگذاری روی املاک چیست؟
نیاز به سرمایه اولیه بسیار سنگین، هزینههای استهلاک و نگهداری، و همچنین نقدشوندگی بسیار پایین (خواب سرمایه در دورههای رکود) مهمترین چالشهای این بازار هستند.
چگونه میتوان با سرمایه کم، ارزش پول را همگام با مسکن حفظ کرد؟
خرید واحدهای صندوقهای سرمایهگذاری طلا در بورس یا تبدیل پساندازهای ریالی به استیبلکوینها، امنترین روشها برای حفظ قدرت خرید با بودجههای خرد هستند.



دیدگاهها (۰)