



آیا کارمزد معاملات با زیاد شدن تعداد ارزها، سود را از بین میبرد؟
مبتدی


چکیده
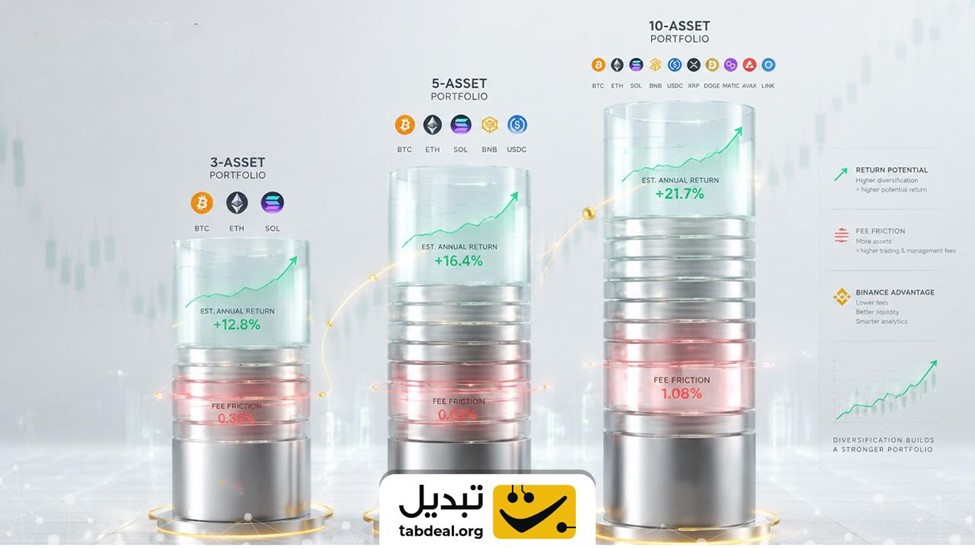
تنوعبخشی یکی از اصول بنیادین مدیریت ریسک در بازارهای مالی است؛ اما در بازار داراییهای دیجیتال، مرز بسیار باریکی میان تنوعبخشی هوشمندانه و پراکندگی افراطی داراییها وجود دارد. بسیاری از معاملهگران تازهکار بر این باورند که با افزودن ۱۰ تا ۲۰ دارایی مختلف به پورتفوی خود، ریسک سرمایهگذاری را به صفر نزدیک میکنند. بااینحال، عاملی پنهان، فرساینده و اثرگذار در محاسبات نادیده گرفته میشود که در ادبیات مالی با عنوان اصطکاک کارمزد شناخته میشود.
کالبدشکافی پدیده اصطکاک کارمزد در پورتفوی داراییهای دیجیتال
پدیده اصطکاک کارمزد (Fee Drag) به کاهش تدریجی، پیوسته و خاموش ارزش کل سبد سرمایهگذاری ناشی از هزینههای معاملاتی، اسپرد، اسلیپیج (Slippage) و کارمزدهای اعتبارسنجی تراکنشها گفته میشود. این متغیر مانند نیروی اصطکاک فیزیکی عمل میکند: هر چه تعداد جابهجاییها و قطعات متحرک در یک سیستم مالی بیشتر باشد، انرژی و ارزش پولی بیشتری تلف میشود.
برخلاف بازارهای سنتی سهام، کارمزدها در بستر دفتر کل توزیعشده ساختاری دوگانه دارند: نخست کارمزد پلتفرم معاملاتی که بهصورت درصدی از ارزش کل دادوستد دریافت میشود، و دوم کارمزد شبکه که برای ثبت و تایید تراکنشها در شبکه بلاک چین پرداخت میگردد و ارتباطی با حجم دلاری معامله ندارد. در سرمایهای حدود ۱۰۰۰ دلار، خرد کردن دارایی میان ۱۰ دارایی به این معناست که ارزش هر موقعیت به ۱۰۰ دلار کاهش مییابد؛ در چنین شرایطی، پرداخت ۲ تا ۵ دلار کارمزد انتقال برای هر دارایی، بهتنهایی ۲ تا ۵ درصد از ارزش کل آن موقعیت را پیش از آغاز نوسان قیمتی میسوزاند.
محاسبه ریاضی اثر کارمزدها بر سبدهای ۳، ۵ و ۱۰ ارزی
برای سنجش دقیق اصطکاک کارمزد، یک سرمایه اولیه ۱,۰۰۰ دلاری را در افق زمانی یکساله با نرخ کارمزد معاملاتی ۰.۲۵ درصد و بازتنظیم (Rebalance) فصلی (هر سه ماه یکبار) مدلسازی میکنیم. در این آزمون تجربی، سه ترکیب سبد مورد بررسی قرار میگیرند: سبد متمرکز ۳ ارزی، سبد متعادل ۵ ارزی با افزودن پلتفرم مقیاسپذیر سولانا (SOL) و شبکه پرداخت بینالمللی ریپل (XRP)، و در نهایت سبد متنوع ۱۰ ارزی که شامل داراییهای شبکه کاردانو (ADA)، میمکوین شاخص دوج کوین (DOGE)، اکوسیستم تبادلاتی بایننس کوین (BNB) و توکن حاکمیتی یونی سواپ (UNI) است.
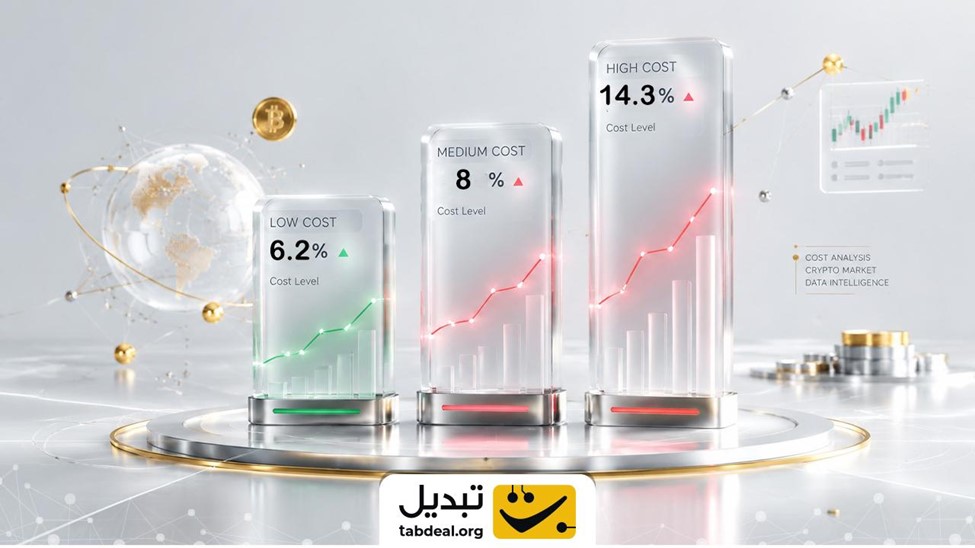
در سناریوی اول که داراییها بین صرافی و کیف پول شخصی جابهجا میشوند، به ازای هر دارایی در طول سال ۹ تراکنش شبکه انجام میگیرد (یک خرید اولیه و چهار دوره رفتوبرگشت جهت بازتنظیم). با لحاظ کارمزدهای استاندارد شبکهها، جدول زیر فرسایش سرمایه را نشان میدهد:
| نوع سبد | کارمزد صرافی (دلار) | کارمزد شبکه (دلار) | مجموع هزینهها (دلار) |
درصد فرسایش اصل سرمایه
|
| سبد ۳ ارزی | ۱۲.۵۰ | ۴۹.۵۰ | ۶۲.۰۰ | ۶.۲۰ درصد |
| سبد ۵ ارزی | ۱۵.۰۰ | ۶۵.۰۰ | ۸۰.۰۰ | ۸.۰۰ درصد |
| سبد ۱۰ ارزی | ۲۲.۰۰ | ۱۲۱.۵۰ | ۱۴۳.۵۰ | ۱۴.۳۵ درصد |
در سبد ۱۰ ارزی همراه با انتقال به کیف پول شخصی، بیش از ۱۴.۳ درصد از کل سرمایه اولیه صرفا بابت کارمزدها مستهلک میشود؛ به این معنا که پورتفوی شما باید در گام نخست ۱۴.۳۵ درصد سود خالص کسب کند تا به نقطه سربهسر برسد.
در سناریوی دوم که داراییها درون کیف پول داخلی صرافی نگهداری میشوند و هزینه شبکه پرداخت نمیشود، کارمزد سبد ۳ ارزی برابر ۱۲.۵۰ دلار (۱.۲۵ درصد)، سبد ۵ ارزی برابر ۱۵.۰۰ دلار (۱.۵۰ درصد) و سبد ۱۰ ارزی برابر ۲۲.۵۰ دلار (۲.۲۵ درصد) خواهد بود. این مقایسه نشان میدهد که تجمیع داراییهای خرد درون پلتفرم معاملاتی، اصطکاک هزینهها را تا حد زیادی کنترل میکند.
تله بازتنظیم مداوم در سبدهای شلوغ؛ تحمیل هزینههای پنهان
بازتنظیم یا ریبالانس دورهای، فرایندی ضروری برای تثبیت سود داراییهای رشدیافته و بازگرداندن پورتفوی به وزنهای هدف اولیه است. بااینحال، اجرای این فرایند در یک سبد ۱۰ ارزی مستلزم فروش مبالغ بسیار خرد (نظیر پوزیشنهای ۲۰ تا ۳۰ دلاری) و تبدیل آنها به سایر توکنها است. در مبالغ خرد، نسبت کارمزد ثابت و متغیر به حجم معامله افزایش یافته و بخش عمدهای از سود حاصل از تعادل سبد را از بین میبرد.
علاوهبر این، نوسانات روزمره بازار در بازههای زمانی کوتاه، معاملهگر را به سمت رفتارهای احساسی سوق میدهد؛ بهگونهای که فرد مدام در قلههای قیمتی اقدام به خرید و در کفهای اصلاحی اقدام به فروش میکند و در هر مرحله، کارمزدهای مضاعف میپردازد. راهکار اصولی این است که فرایند بازتنظیم فقط زمانی اجرا شود که وزن یک دارایی حداقل ۱۰ درصد نسبت به وزن هدف اولیه دچار انحراف شده باشد.

مقایسه بازدهی خالص سبد متمرکز و متنوع پس از کسر کارمزدها
برای درک اثر واقعی اصطکاک کارمزد بر ثروت نهایی، بازدهی خالص سبد ۳ ارزی شامل بیت کوین و تتر را در برابر سبد ۱۰ ارزی در سه محیط مختلف بازار مقایسه میکنیم (با فرض نگهداری داراییها در کیف پول شخصی):
| سناریوی بازار | بازده ناخالص بازار (درصد) | بازده خالص سبد ۳ ارزی (درصد) |
بازده خالص سبد ۱۰ ارزی (درصد)
|
| بازار خنثی و رنج (یکساله) | ۰.۰۰ درصد | ۶.۲۰- درصد | ۱۴.۳۵- درصد |
| بازار صعودی ملایم (یکساله) | ۳۰.۰۰+ درصد | ۲۳.۸۰+ درصد | ۱۵.۶۵+ درصد |
| بازار صعودی پرقدرت (سهساله) | ۸۰.۰۰+ درصد | ۶۱.۴۰+ درصد | ۳۶.۹۵+ درصد |
همانطور که دادهها نشان میدهند، در یک بازار صعودی یکساله با بازده ناخالص ۳۰ درصدی، سود خالص سبد ۱۰ ارزی به ۱۵.۶۵ درصد محدود میشود؛ درحالیکه سبد متمرکز موفق به ثبت بازده خالص ۲۳.۸۰ درصدی میشود. در افقهای زمانی بلندمدت، اثر تصاعدی کارمزدها شتاب رشد مرکب پورتفوی را بهشدت تضعیف میکند.
راهکارهای عملیاتی برای کاهش هزینههای معاملاتی
برای به حداقل رساندن اصطکاک کارمزدها در مدیریت سبد دارایی، بهکارگیری راهکارهای اجرایی زیر توصیه میشود:
- انتخاب شبکههای بهینه برای انتقال: در زمان جابهجایی استیبلکوینها، استفاده از بسترهای پرسرعت و کمهزینه مانند زیرساخت ترون هزینههای کارمزد شبکه را به حداقل میرساند.
- مدیریت انتقال قراردادهای هوشمند: در انتقال داراییهای بستر اتریوم باید به ساعات ترافیک شبکه توجه کرد؛ زیرا کارمزدهای گس در ساعات اوج شلوغی، مبالغ سنگینی را به تراکنشهای خرد تحمیل میکنند.
- ثبت سفارشهای محدود (Limit Orders): معاملهگران با ثبت سفارشهای دارای قیمت مشخص در تابلوی معاملات اسپات میتوانند کارمزد بهمراتب پایینتری نسبت به سفارشهای فوری بازار بپردازند.
پرسشهای متداول
اصطکاک کارمزد در بازار داراییهای دیجیتال چیست؟
کاهش تدریجی و فرساینده ارزش کل پورتفوی سرمایهگذاری ناشی از پرداخت کارمزدهای مکرر صرافی، کارمزدهای اعتبارسنجی شبکه بلاکچین و اسپردهای معاملاتی را اصطکاک کارمزد مینامند.
چرا بازتنظیم مداوم در سبدهای دارای ۱۰ ارز غیراقتصادی است؟
زیرا برای تنظیم وزن داراییها مبالغ خردی جابهجا میشوند که نسبت کارمزد معامله و انتقال در آنها بسیار بالا است و بخش عمدهای از سود ناخالص را میسوزاند.
بهترین تعداد دارایی برای سرمایههای زیر ۱۰۰۰ دلار چقدر است؟
تمرکز بر سبدی متشکل از ۳ تا ۵ دارایی شاخص با نقدشوندگی بالا، بهترین استراتژی برای حفظ بازدهی خالص و جلوگیری از اتلاف بودجه در کارمزدهای پیدرپی است.



دیدگاهها (۰)