



چرا نمیتوانیم ارز زیانده را از سبد حذف کنیم؟
متوسط


- کالبدشکافی روانی پذیرش ضرر؛ چرا نقد کردن دارایی زیانده دردناک است؟
- تله هزینه هدررفته و زیانگریزی؛ سازوکار نگهداری پروژههای مرده
- جدول ریاضیات ریزش قیمت و درصد رشد لازم برای بازگشت به نقطه سربهسر
- توهم «تا نفروشم ضرر نکردهام» و نابودی هزینه فرصت سرمایه
- فرمول نجات نقدینگی؛ خروج پلهای و پارک سرمایه در داراییهای امن
- مدیریت ریسک مکانیکی؛ بهکارگیری حد ضرر و سفارشهای OCO در بازار اسپات
- بازیابی تمرکز روانی و آغاز دوباره پس از پذیرش زیان
- چکلیست سهسوالی برای تصمیمگیری قطعی
چکیده
همه ما ممکن است با لحظهای مواجه شویم که رنگ قرمز بازدهی سبد داراییمان، درستی انتخابهای پیشین را در هالهای از ابهام فرو میبرد. تعلل در فروش دارایی ناموفق ناشی از نقص دانش معاملاتی نیست، بلکه ریشه در سازوکارهای بیولوژیکی مغز برای فرار از ثبت قطعی درد روانی دارد. اگر شما نیز بارها در تله حفظ داراییهای در حال سقوط گرفتار شدهاید، شناخت سازوکار روانی این مقاومت ذهنی نخستین گام برای مهار آن است. در ادامه این مقاله، تلههای شناختی، مبانی ریاضی جبران ضرر و راهکارهای فنی خروج خودکار را با هم بررسی میکنیم.
کالبدشکافی روانی پذیرش ضرر؛ چرا نقد کردن دارایی زیانده دردناک است؟
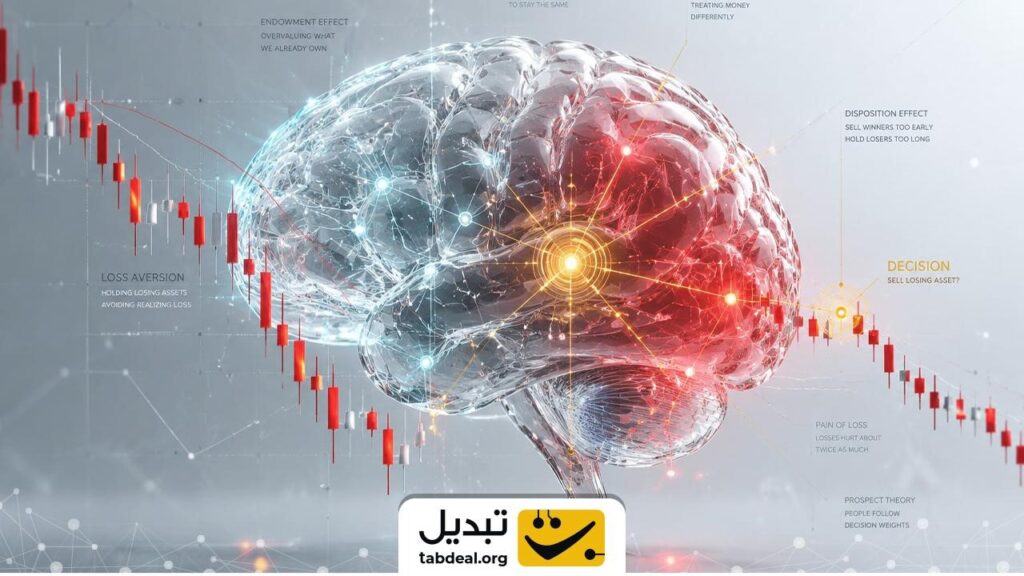
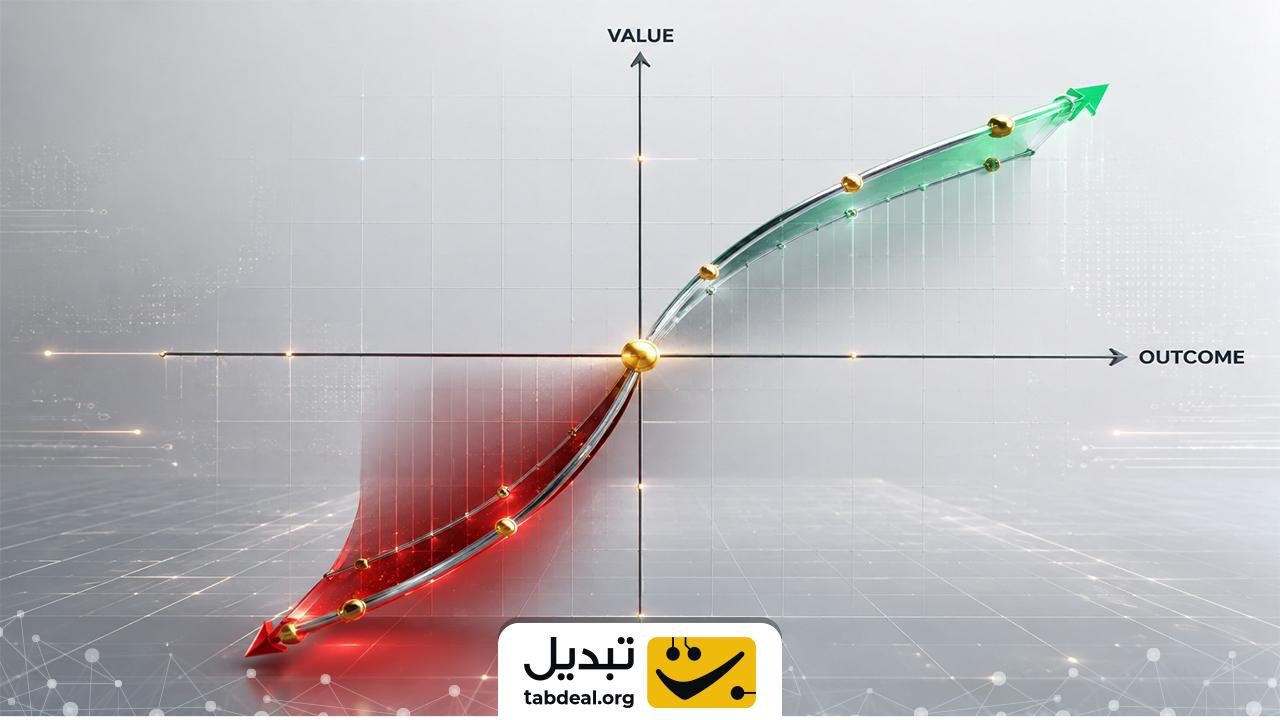
پذیرش ضرر مالی برای روان انسان فراتر از یک معامله ناموفق و معادل با اعتراف ناخودآگاه به شکست شخصی است. بر پایه «نظریه چشمانداز» دنیل کانمن، شدت درد روانی یک ضرر مالی مشخص، تقریبا دو برابر لذت کسب سودی به همان میزان است.
مغز انسان بر اساس الگوهای تکاملی ترجیح میدهد به کورسوی امیدی نامطمئن چنگ بزند تا اینکه با واقعیت قطعی و دردناک خروج از موقعیت زیانده روبهرو شود. این سازوکار بیولوژیکی، معاملهگر را در وضعیتی معلق نگه میدارد تا از بار عاطفی شکست فرار کند.
درک این نکته که احساس تردید نوعی واکنش طبیعی مغز است، به شما کمک میکند قضاوت احساسی را کنار بگذارید و تصمیمات مالی را بر پایه دادههای واقعی بنا کنید.
تله هزینه هدررفته و زیانگریزی؛ سازوکار نگهداری پروژههای مرده
تله هزینه هدررفته سبب میشود فرد تنها به دلیل پولی که در گذشته صرف کرده است، به حفظ دارایی بیارزش ادامه دهد. سازوکار ذهن در این شرایط اینگونه استدلال میکند: «اگر الان بفروشم، پولی که خرج کردهام برای همیشه از دست میرود».
واقعیت مالی این است که آن بخش از سرمایه همین حالا از بین رفته است و مقاومت در برابر فروش، صرفا داراییهای باقیمانده را در معرض نابودی کامل قرار میدهد. زیانگریزی نیز معاملهگر را به پذیرش ریسکهای غیرمنطقی سوق میدهد تا شاید قیمت در آیندهای نامعلوم به نقطه سربهسر بازگردد.
بررسی رفتار بازار نشان میدهد امید بستن به جبران قیمت در پروژههای بدون پشتوانه، نوعی انفعال پرهزینه است که کارایی سبد سرمایهگذاری را به شدت فلج میکند.

جدول ریاضیات ریزش قیمت و درصد رشد لازم برای بازگشت به نقطه سربهسر
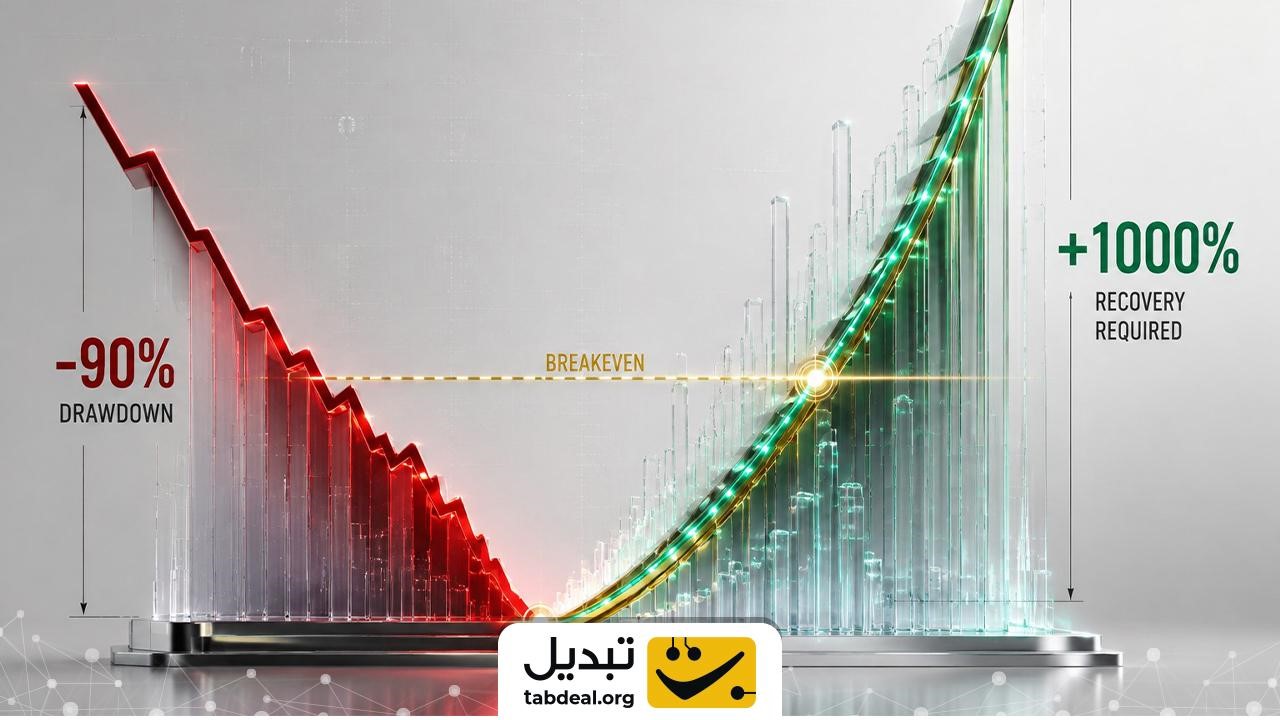
بررسی هندسی افت قیمت نشان میدهد که رابطه میان درصد ریزش و بازدهی موردنیاز برای جبران آن کاملا غیرخطی و تصاعدی است.
| میزان ریزش قیمت از نقطه ورود | درصد رشد موردنیاز برای جبران ضرر | میزان سرمایه باقیمانده از ۱,۰۰۰ دلار اولیه | ارزیابی واقعبینانه احتمال بازگشت در بازار |
| ۱۰ درصد | ۱۱.۱ درصد | ۹۰۰ دلار | بسیار بالا با نوسانات طبیعی بازار |
| ۲۰ درصد | ۲۵ درصد | ۸۰۰ دلار | بالا با اصلاح ساختار و روند صعودی |
| ۵۰ درصد | ۱۰۰ درصد | ۵۰۰ دلار | نیازمند دو برابر شدن قیمت پروژه |
| ۷۰ درصد | ۲۳۳ درصد | ۳۰۰ دلار | وابسته به روندهای صعودی بسیار قدرتمند |
| ۹۰ درصد | ۱,۰۰۰ درصد | ۱۰۰ دلار | نیازمند رشد ۱۰ برابری و شبهمعجزه در پروژههای مرده |
دادههای آماری معتبر نشان میدهند تا پایان سال ۲۰۲۵ بیش از ۵۳ درصد از کل پروژههای ثبتشده در تاریخ بازار ارزهای دیجیتال به کلی نابود شده و هرگز به سقفهای قیمتی خود بازنگشتهاند. اصرار بر نگهداری دارایی پس از سقوطهای ۹۰ درصدی با این امید که رشد ۱,۰۰۰ درصدی رخ دهد، رویکردی غیرعقلانی و معادل قمار است.
توهم «تا نفروشم ضرر نکردهام» و نابودی هزینه فرصت سرمایه
باور به اینکه تا زمان نفروختن توکن ضرری متوجه معاملهگر نیست، یکی از زیانبارترین توهمات رایج در میان فعالان بازار به شمار میرود. در واقعیت، ارزش بازار دارایی شما کاهش یافته و این کاهش قیمت در ارزش نقدشوندگی سبد بهطور کامل اعمال شده است.
زیان واقعی را باید از دریچه هزینه فرصت سرمایه تحلیل کرد. وقتی پول در پروژهای فاقد حرکت قفل میشود، قدرت خرید، نقدشوندگی و توان مانور در فرصتهای سودآور بازار از دست میرود.
هر روزی که سرمایه شما در یک موقعیت منفی راکد بماند، فرصتهای طلایی متعددی برای بازسازی ارزش سبد و همراهی با موجهای جدید بازار از کف میروند.
فرمول نجات نقدینگی؛ خروج پلهای و پارک سرمایه در داراییهای امن
برای جبران منطقی زیان، باید دارایی تضعیفشده را در زمان مناسب نقد کرد و به بستری مطمئن انتقال داد. تبدیل فوری ارزهای در حال سقوط به استیبلکوینهای باثباتی مانند تتر این امکان را فراهم میسازد که ارزش باقیمانده بدون ریسک نوسان بیشتر حفظ شود.
فرض کنید کاربری ۱,۰۰۰ دلار در دارایی خاصی سرمایهگذاری کرده و ارزش آن با ۵۰ درصد افت به ۵۰۰ دلار رسیده است. سناریوی اول، انتظار انفعالی برای جهش ۱۰۰ درصدی توکنی مرده است تا شاید ارزش دارایی دوباره به نقطه سربهسر برسد.
در سناریوی دوم، کاربر ۵۰۰ دلار باقیمانده را نقد کرده و در شرایط مناسب تکنیکال به داراییهای پیشرو نظیر بیت کوین اختصاص میدهد. اگر بیتکوین در روندی باثبات ۳۰ درصد رشد ثبت کند، کل ارزش دارایی به ۶۵۰ دلار افزایش مییابد؛ حرکتی واقعی که بدون امید واهی، بخشی از مسیر بازیابی سرمایه را محقق میسازد.
مدیریت ریسک مکانیکی؛ بهکارگیری حد ضرر و سفارشهای OCO در بازار اسپات
حذف خطاهای رفتاری و احساسات انسانی از طریق خودکارسازی ابزارهای معاملاتی پایدارترین روش حفظ سرمایه است. تعیین حد ضرر (Stop Loss) پیش از ورود به هر معامله، مرز خروج شما را بدون دخالت ترس یا طمع ترسیم میکند.
سفارش OCO نیز به معاملهگر اجازه میدهند تا هدف کسب سود و سقف تحمل ضرر را به شکل همزمان در سیستم ثبت کند. با فعال شدن هر یک از این دو شرط، بخش دیگر به صورت خودکار لغو میشود.
بازیابی تمرکز روانی و آغاز دوباره پس از پذیرش زیان
احساس خلأ یا ناراحتی روانی پس از فروش یک دارایی در زیان کاملا طبیعی است و بخشی از چرخه فعالیت حرفهای محسوب میشود. نقدینگی آزادشده را باید به چشم سرمایهای جدید برای شروعی هوشمندانهتر دید، نه بازمانده یک شکست سنگین.
اصرار بر کسب بازدهی بسیار بالا برای جبران آنی ضررهای پیشین، پرتگاه دیگری است که معمولا به معاملات شتابزده و نابودی بیشتر سرمایه میانجامد.
رویکرد منطقی بر کسب سودهای گامبهگام و پایدار تمرکز دارد تا اعتمادبهنفس معاملهگر بازیابی شود و زمینه برای تصمیمگیریهای مستحکم فراهم گردد.
چکلیست سهسوالی برای تصمیمگیری قطعی
پیش از اقدام به حذف یا نگهداری یک دارایی منفی در سبد، پاسخدادن به این سه پرسش شفاف میتواند عیار تصمیم شما را مشخص کند:
۱. اگر همین امروز دارایی نقد در اختیار داشتید، آیا مجددا حاضر به سرمایهگذاری روی این پروژه در نرخ کنونی بودید؟
۲. اگر تصمیم شما بر تحلیل فاندامنتال استوار بوده است، آیا بنیادهای فنی، نقشه راه و وضعیت تیم توسعهدهنده همچنان معتبر هستند؟
۳. آیا با بررسی شاخصهای تکنیکال، شانس موفقیت در بازارهای نوظهور و خرید ارز دیجیتال جایگزین بالاتر از بازگشت دارایی کنونی ارزیابی میشود؟
پاسخ واقعبینانه به این سه پرسش کلیدی، تردیدهای عاطفی را کنار میزند و مسیر درست بهینهسازی سبد را مشخص میسازد.
سوالات متداول
چرا پذیرش زیان برای معاملهگران تا این حد دشوار و دردناک است؟
طبق نظریه چشمانداز، رنج عاطفی ناشی از یک ضرر مشخص تقریبا دو برابر لذت ناشی از کسب سودی معادل آن است که باعث مقاومت روانی در پذیرش شکست میشود.
منظور از تله هزینه هدررفته در سبد دارایی چیست؟
اصرار بر نگهداری پروژهای مرده و فاقد چشمانداز رشد، صرفا به این دلیل که در گذشته بهای بالایی برای آن پرداخت شده است.
بهترین ابزار فنی برای خروج خودکار از ضرر بدون دخالت هیجان چیست؟
استفاده از سفارشهای حد ضرر و سفارشهای OCO در بازار اسپات، خروج مکانیکی و بدون احساسات را از معامله تضمین میکند.



دیدگاهها (۰)