



۳ استراتژی برتر برای پسانداز ماهانه
مبتدی


- چرا پسانداز سنتی ناکارآمد است؟ چالش حفظ ارزش پول و ضرورت تغییر استراتژی ماهانه
- استراتژی اول: قانون ۵۰/۳۰/۲۰؛ نحوهی تقسیم دقیق درآمد میان نیازها، خواستهها و پسانداز
- استراتژی دوم: خودکارسازی پسانداز و تکنیک اول به خودت پرداخت کن (Pay Yourself First)
- اهمیت خودکارسازی پسانداز در استراتژی اول به خودت پرداخت کن
- استراتژی سوم: میانگینگیری هزینه دلاری (DCA)؛ تبدیل پسانداز ریالی به داراییهای امن و ضدتورمی
- نقشه راه اجرای پسانداز ماهانه با ارزهای دیجیتال؛ راهنمای خرید تتر و نگهداری امن در کیف پول
- کلام پایانی
- سوالات متداول
چکیده
مهم نیست حقوقبگیر هستید یا شغل آزاد دارید؛ اگر میزان درآمد ماهانهتان همواره در محدوده مشخصی قرار میگیرد، نیازمند برنامهریزی برای پسانداز است. تعیین میزان پسانداز ماهانه و انتخاب بهترین روش برای مدیریت آن با مبلغ ثابت، گام نخست در دستیابی به ثبات مالی بهشمار میرود. در ادامه به معرفی سه استراتژی کاربردی برای مدیریت پسانداز ماهانه با فرض درآمد مشخص میپردازیم.
چرا پسانداز سنتی ناکارآمد است؟ چالش حفظ ارزش پول و ضرورت تغییر استراتژی ماهانه
پسانداز سنتی به دلیل نرخ تورم بالا و کاهش پیوسته قدرت خرید پول نقد، ناکارآمد است؛ زیرا نگهداری پول در حسابهای بانکی کمبازده، ارزش واقعی سرمایه را در طول زمان کاهش میدهد.
در اقتصادهای تورمی، نگهداشتن پول بهصورت نقد یا در حسابهای بانکی کمبازده کارایی لازم را ندارد. دلیل اصلی این است که ارزش پول در طول زمان ثابت نمیماند؛ بنابراین حتی اگر ماهانه بخشی از حقوق خود را کنار بگذارید، ممکن است قدرت خرید آن مبلغ در چند ماه آینده بهمراتب کمتر شود. در چنین شرایطی، پسانداز صرفا به معنای جمعآوری عددی پول نیست، بلکه هدف اصلی باید حفظ قدرت خرید آن در برابر تورم باشد.
مشکل اصلی پسانداز سنتی، بازدهی پایین آن در مقایسه با رشد سریع هزینه کالاها و خدمات است. وقتی نرخ تورم از سود سپردههای بانکی پیشی میگیرد، فرد بهجای حفظ ثروت، بخشی از آن را از دست میدهد. برای افراد حقوقبگیر که درآمدشان متناسب با تورم رشد نمیکند، این چالش پررنگتر است. ازاینرو، انتقال خودکار بخشی از پسانداز به یک صرافی ارز دیجیتال معتبر و تبدیل آن به داراییهای مطمئن، یکی از راهکارهای کلیدی برای مقابله با افت ارزش پول است.
استراتژی اول: قانون ۵۰/۳۰/۲۰؛ نحوهی تقسیم دقیق درآمد میان نیازها، خواستهها و پسانداز
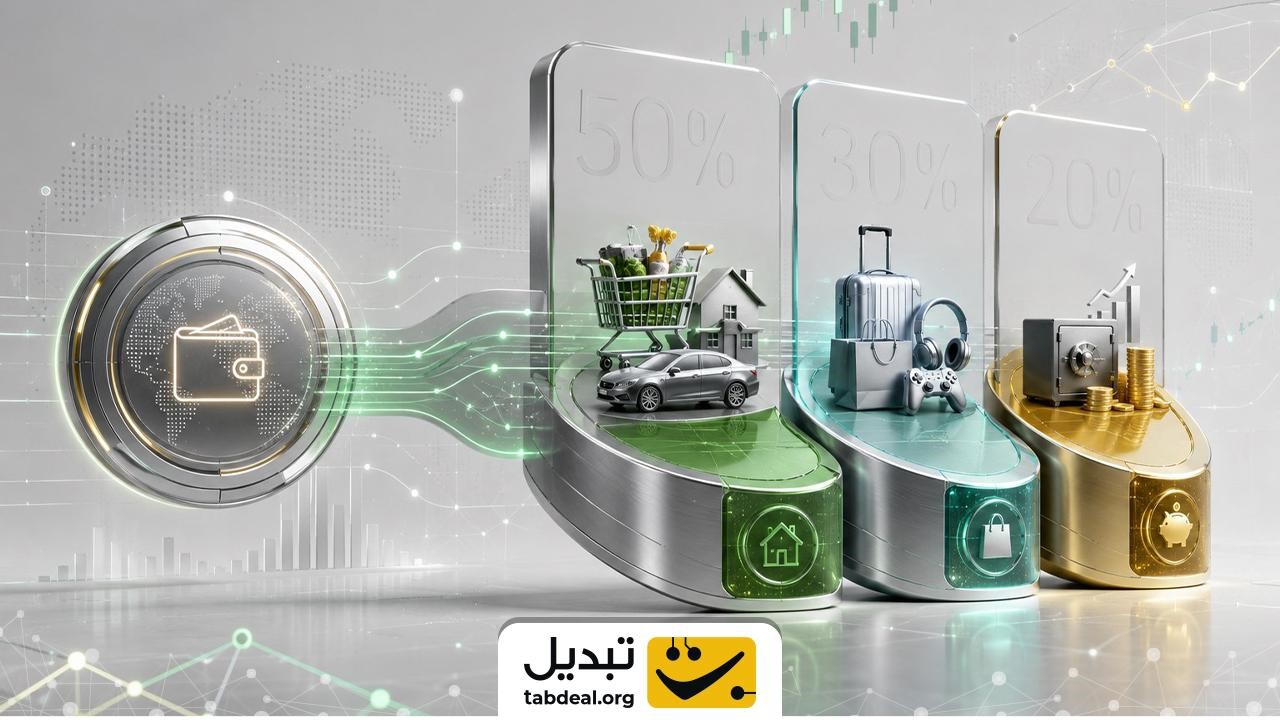
قانون ۵۰/۳۰/۲۰، یک چارچوب مدیریت مالی است که درآمد را به ۵۰ درصد نیازهای ضروری، ۳۰ درصد خواستهها و ۲۰ درصد پسانداز یا سرمایهگذاری تقسیم میکند.
قانون ۵۰/۳۰/۲۰ یکی از سادهترین و محبوبترین روشهای مدیریت بودجه برای افراد حقوقبگیر است. بر اساس این روش، درآمد ماهانه به سه بخش اصلی تقسیم میشود: ۵۰ درصد برای نیازهای ضروری، ۳۰ درصد برای خواستهها و ۲۰ درصد برای پسانداز یا سرمایهگذاری. برای نمونه، در یک درآمد ۵۰ میلیون تومانی، ۲۵ میلیون تومان به هزینههای ضروری مانند اجاره و درمان تخصیص مییابد، ۱۵ میلیون تومان برای هزینههای اختیاری و تفریحی در نظر گرفته میشود و ۱۰ میلیون تومان باقیمانده مستقیما به پسانداز یا سرمایهگذاری اختصاص پیدا میکند.
مزیت اصلی این روش، ایجاد نظم مالی پیش از انجام هزینههای روزمره است. شما بهجای اینکه منتظر بمانید تا در پایان ماه مبلغی باقی بماند، در همان ابتدا سهم پسانداز را مشخص میکنید. البته در شرایط تورمی، میتوانید این نسبتها را انعطافپذیرتر مدیریت کنید؛ به این معنی که در صورت افزایش هزینههای ضروری، از سهم هزینههای اختیاری بکاهید تا سهم ۲۰ درصدی پسانداز دستنخورده باقی بماند.

استراتژی دوم: خودکارسازی پسانداز و تکنیک اول به خودت پرداخت کن (Pay Yourself First)
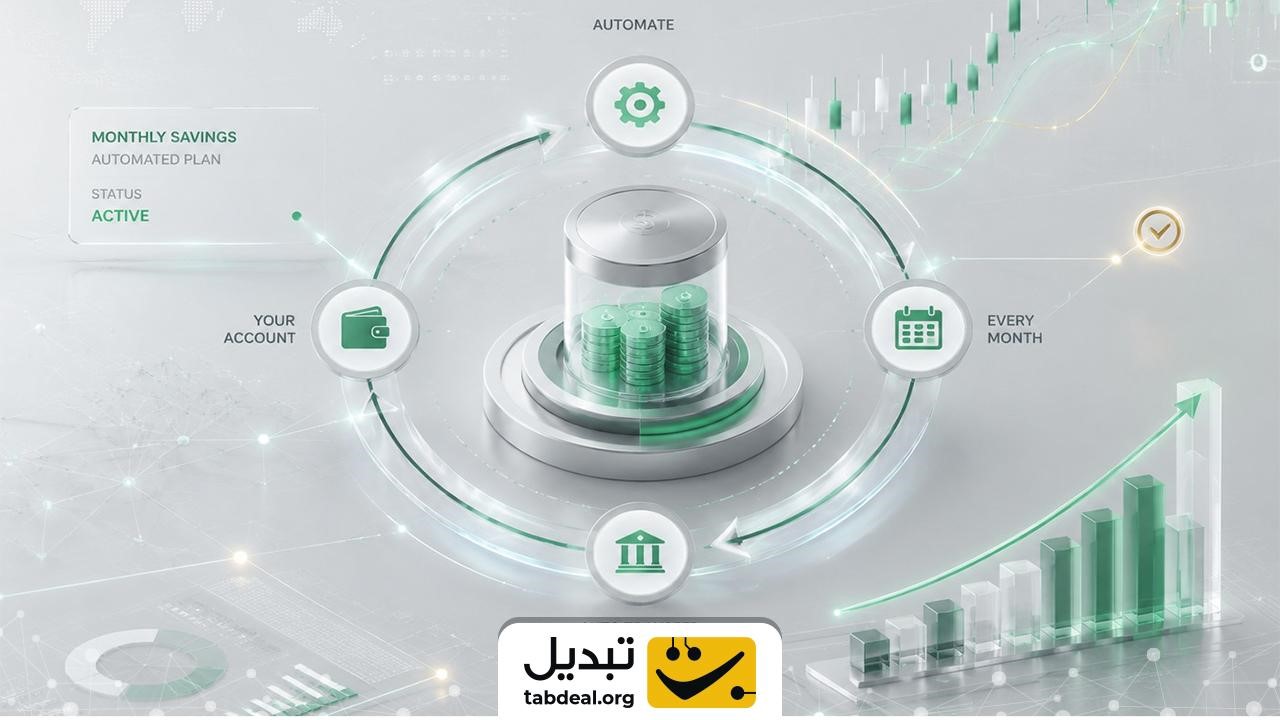
استراتژی «اول به خودت پرداخت کن»، یک استراتژی انضباطی است که در آن پسانداز بهعنوان اولین هزینه ماهانه در نظر گرفته میشود و بلافاصله پس از دریافت حقوق برداشت میشود.
این استراتژی، رفتار مالی شما را از یک تصمیم متکی به اراده به یک فرایند منظم تبدیل میکند. منطق این روش بسیار ساده است: بهمحض واریز حقوق، پیش از پرداخت قبوض یا خریدهای روزمره، ابتدا سهم پسانداز جدا میشود. برای فردی که ماهانه ۵۰ میلیون تومان درآمد دارد، جداسازی فوری ۱۰ میلیون تومان در روز نخست باعث میشود بقیه ماه را با ۴۰ میلیون تومان باقیمانده مدیریت کند.
انجام این کار مانع از آن میشود که هزینههای غیرضروری و خرجهای هیجانی، بودجه پسانداز شما را از بین ببرند. وقتی پسانداز را به اولین تراکنش مالی ماه تبدیل میکنید، احتمال خرج شدن آن به حداقل میرسد. این اقدام به شما کمک میکند تا بدون فشار ذهنی، انضباط مالی پایدار ایجاد کنید.
اهمیت خودکارسازی پسانداز در استراتژی اول به خودت پرداخت کن
خودکارسازی پسانداز با حذف تصمیمگیریهای ماهانه و مداخله احساسات، پایبندی به برنامه سرمایهگذاری را تضمین میکند.
تنظیم دستور انتقال خودکار در حساب بانکی یا پلتفرمهای مالی باعث میشود که هر ماه بلافاصله پس از واریز حقوق، مبلغ مورد نظر به حساب سرمایهگذاری منتقل شود. این کار تصمیمگیری ماهانه را حذف کرده و پسانداز را به یک عادت مالی پایدار تبدیل میکند. در نهایت هرچه دخالت احساسات و تصمیمهای لحظهای کمتر باشد، شانس موفقیت بیشتر است.
برای شروع این مسیر، میتوانید از سرویسهای واریز خودکار استفاده کنید تا مبلغ تعیینشده بدون نیاز به مداخله دستی منتقل شود. اگر جدا کردن ۲۰ درصد از درآمد در ابتدا دشوار است، میتوانید با مبالغ کمتر شروع کرده و بهتدریج آن را افزایش دهید. تداوم در پسانداز، اهمیت بسیار بیشتری نسبت به مبلغ اولیه دارد.
استراتژی سوم: میانگینگیری هزینه دلاری (DCA)؛ تبدیل پسانداز ریالی به داراییهای امن و ضدتورمی
استراتژی DCA یک روش سرمایهگذاری منظم است که در آن فرد مبلغی ثابت را در بازههای زمانی مشخص بدون توجه به نوسانات قیمت، خرید میکند.
در محیطهای اقتصادی پرنوسان، بهترین راهکار برای مقابله با تورم، بهکارگیری استراتژی میانگینگیری هزینه دلاری (DCA) است. در این استراتژی، شما به جای تحلیل مدام بازار و تلاش برای پیشبینی بهترین زمان ورود، مبلغی ثابت را در فواصل زمانی مشخص (مثلا اول هر ماه) به خرید یک دارایی اختصاص میدهید. این روش اثر نوسانات قیمتی کوتاهمدت را تعدیل کرده و ریسک ورود یکباره در اوج قیمت را کاهش میدهد.
اجرای استراتژی DCA برای افراد حقوقبگیر کاملا متناسب با ساختار درآمدی ماهانه آنهاست. این روش، فشار تصمیمگیریهای پیچیده و ترس از افت قیمت را از بین میبرد. تمرکز اصلی در این مدل، انضباط و تداوم خریدهای پلهای در بلندمدت است که در نهایت منجر به بهینهسازی قیمت تمامشده دارایی میشود.
مثال واقعی استراتژی DCA با خرید ارز دیجیتال تتر
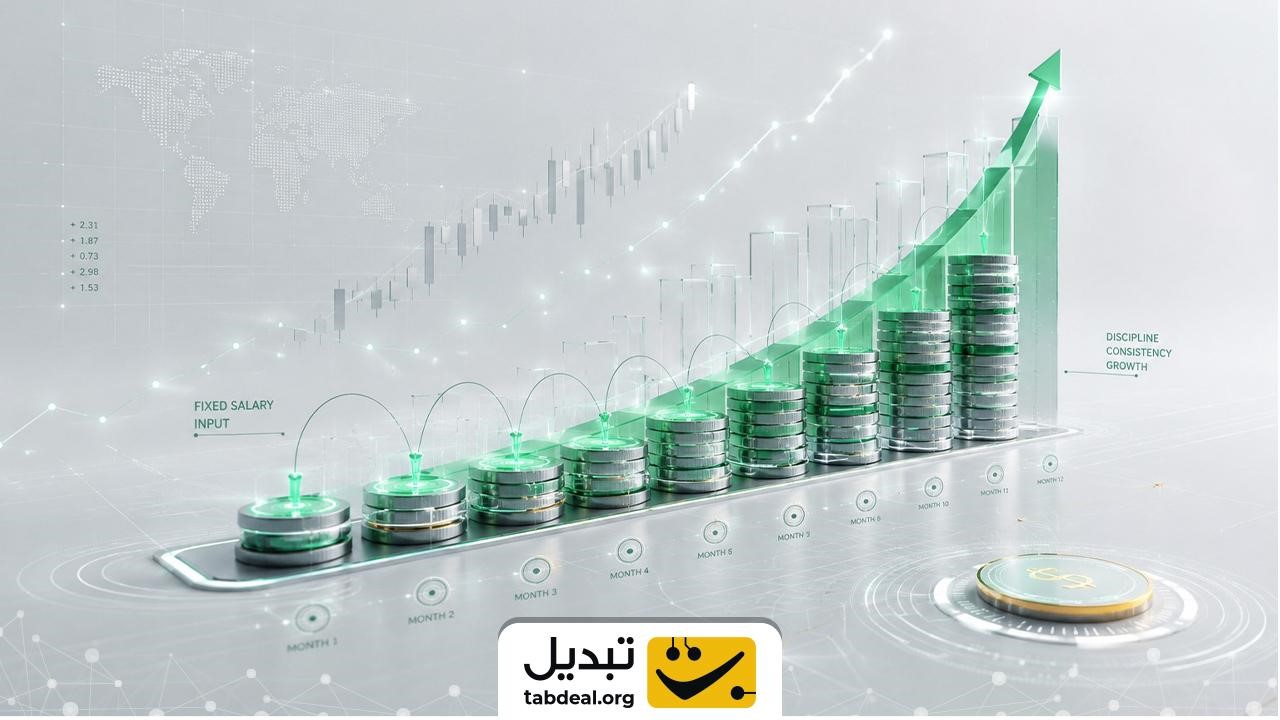
سرمایهگذاری پلهای و ماهانه در داراییهای پایه مانند تتر، اثر تورم ریالی را خنثی میکند و میانگین قیمت خرید را بهینه میسازد.
برای درک بهتر عملکرد این استراتژی، فرض کنید فردی در بازه زمانی یکساله، ماهانه ۱۰ میلیون تومان از درآمد خود را به خرید استیبلکوین اختصاص داده است. با بررسی روند نوسانات و قیمت تتر در سالهای اخیر، مشخص میشود که این خرید منظم و پلهای، قیمت تمامشده دارایی را در سطح بسیار متعادلی نگه داشته است.
در این مدل، خریدار بدون درگیر شدن با هیجانات روزانه بازار، مجموعا ۱۲۰ میلیون تومان سرمایهگذاری کرده است. اجرای منظم این برنامه از طریق خرید تتر بهصورت ماهانه باعث میشود که ارزش کل دارایی فرد در طول زمان همراه با رشد بازار افزایش پیدا کند.
مقایسه جامع استراتژیهای پسانداز ماهانه
برای انتخاب بهترین روش متناسب با شرایط مالی خود، جدول زیر ویژگیهای اصلی این سه استراتژی را مقایسه میکند:
| عنوان استراتژی | هدف اصلی | سطح ریسک | میزان انضباط مورد نیاز | مکانیزم مقابله با تورم | مناسب برای چه افرادی؟ |
| قانون ۵۰/۳۰/۲۰ | بودجهبندی و کنترل هزینهها | بسیار پایین | متوسط | غیرمستقیم (از طریق تخصیص ۲۰٪) | افراد تازهکار در مدیریت مالی |
| اول به خودت پرداخت کن | تثبیت اولویت پسانداز | پایین | بالا | غیرمستقیم (ایجاد انباشت سرمایه) | حقوقبگیران با هزینههای پراکنده |
| میانگینگیری هزینه دلاری (DCA) | حفظ ارزش پول و رشد سرمایه | متوسط | بسیار بالا | مستقیم (تبدیل به دارایی ضدتورمی) | افراد دارای دیدگاه سرمایهگذاری بلندمدت |
نقشه راه اجرای پسانداز ماهانه با ارزهای دیجیتال؛ راهنمای خرید تتر و نگهداری امن در کیف پول
نقشه راه پسانداز شامل تعیین افق زمانی بلندمدت، انتخاب داراییهای کمریسک و باسابقه و انتقال داراییها به کیف پول امن است.
بازار ارزهای دیجیتال یکی از بسترهای جذاب برای پسانداز ماهانه و حفظ قدرت خرید است. برای موفقیت در این مسیر، ابتدا باید افق زمانی خود را مشخص کنید؛ چراکه پسانداز در این بازار برای بازههای حداقل ۱۲ تا ۳۶ ماهه معنا پیدا میکند. داشتن استراتژی بلندمدت باعث میشود نوسانات کوتاهمدت قیمت، خللی در برنامهریزی شما ایجاد نکنند.
تنوعبخشی به سبد پسانداز نیز اهمیت زیادی دارد. استفاده از استیبلکوینها به عنوان دارایی پایه، امنیت سرمایه را در برابر نوسانات شدید تضمین میکند. همچنین برای علاقهمندان به طلا، پکس گلد (PAXG) گزینهای ایدهآل است که امکان سرمایهگذاری در این فلز گرانبها را بدون چالشهای نگهداری فیزیکی فراهم میسازد.
علاوه بر این، تخصیص بخشی از پسانداز به داراییهای باسابقه، رشد سرمایه را تقویت میکند. داراییهایی نظیر بیت کوین (BTC) به عنوان پناهگاه امن در برابر تورم شناخته میشوند و نقشی اساسی در حفظ ارزش دارایی ایفا میکنند.
در نهایت، اضافه کردن پروژههایی با پشتوانه زیرساختی به سبد پسانداز، پتانسیل بازدهی را افزایش میدهد. برای مثال اتریوم (ETH) بخش مهمی از سبد پسانداز را تشکیل میدهند. پس از خرید ماهانه، انتقال داراییها به یک کیف پول امن برای نگهداری طولانیمدت توصیه میشود.
کلام پایانی
بهکارگیری استراتژیهای منظم مانند قانون ۵۰/۳۰/۲۰، «اول به خودت پرداخت کن» و خرید پلهای به شما کمک میکند تا کنترل کاملی بر آینده مالی خود داشته باشید. با خودکارسازی این فرایندها و تبدیل پسانداز ریالی به داراییهای ضدتورمی، قدرت خرید خود را در برابر نوسانات اقتصادی حفظ خواهید کرد.
فراموش نکنید که شروع پسانداز منظم نیازمند اقدامات پیچیده نیست؛ کافی است از همین ماه یکی از این روشها را انتخاب کرده و به آن متعهد بمانید.
سوالات متداول
قانون ۵۰/۳۰/۲۰ برای درآمد ۵۰ میلیون تومان چگونه اجرا میشود؟
در این قانون، ۲۵ میلیون تومان به هزینههای ضروری (سقف ۵۰٪)، ۱۵ میلیون تومان به خواستهها و هزینههای شخصی (۳۰٪) و ۱۰ میلیون تومان به پسانداز یا سرمایهگذاری (۲۰٪) اختصاص مییابد.
منظور از تکنیک «اول به خودت پرداخت کن» در پسانداز چیست؟
در این روش، بلافاصله پس از دریافت حقوق و پیش از انجام هرگونه هزینه روزمره، سهم پسانداز برداشت میشود و به حسابی مجزا یا پلتفرم سرمایهگذاری منتقل میشود.
استراتژی DCA چه مزیتی برای افراد حقوقبگیر دارد؟
این استراتژی، امکان سرمایهگذاری پلهای و منظم را بدون نیاز به تحلیل مدام قیمتها فراهم میکند و اثر نوسانات بازار را در بلندمدت خنثی میسازد.




دیدگاهها (۰)