



صندوق ETF چه فرقی با صندوق صدور و ابطالی دارد؟
متوسط


- ماهیت صندوق ETF و صندوق صدور و ابطالی؛ دو رویکرد متفاوت در مدیریت جمعی سرمایه
- تفاوت در نحوه خرید و فروش؛ معامله در تابلوی بورس در برابر ثبت درخواست در پرتال صندوق
- سازوکار قیمتگذاری و کشف ارزش؛ قیمت بازار در برابر ارزش خالص داراییها (NAV)
- کالبدشکافی سرعت تسویه، نقدشوندگی و نقش بازارگردان
- مقایسه هزینهها؛ کارمزد معاملات در برابر جریمه ابطال زودهنگام
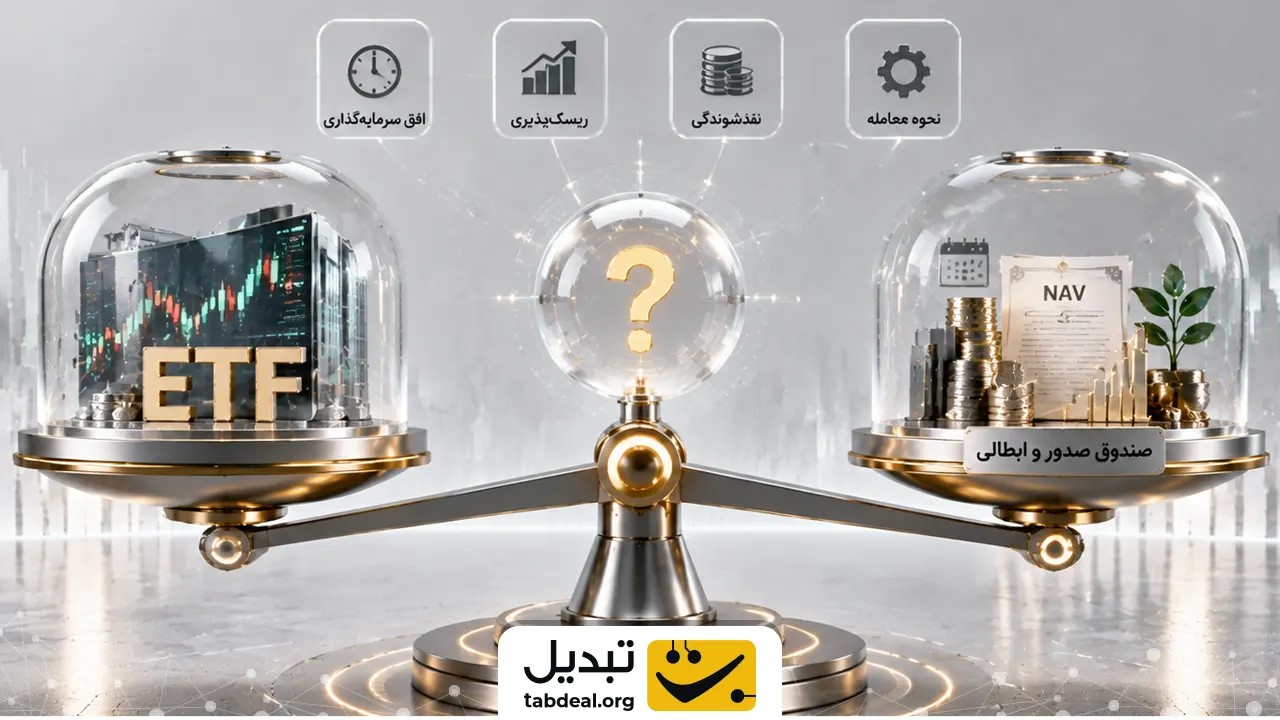
- ماتریس مقایسه جامع صندوق ETF و صندوق صدور و ابطالی
- تحلیل سناریومحور رفتار صندوقها در روزهای ریزش شدید بازار
- مقایسه نقدشوندگی صندوقهای بورسی با ابزارهای نوین بازارهای مالی
- پرسشهای متداول
چکیده
دو سرمایهگذار را تصور کنید که هر دو روی سبد دارایی یکسانی سرمایهگذاری کردهاند. با آغاز یک روز پرتنش در بازار و تشکیل صفهای سنگین فروش، سرمایهگذار اول ظرف چند ثانیه واحدهای خود را واگذار میکند؛ اما شاید بهدلیل هیجانات منفی حاکم بر بازار، داراییاش را با قیمتی کمتر از ارزش ذاتی بفروشد. در سوی دیگر، سرمایهگذار دوم برای خروج از صندوق ناچار است مدتی منتظر بماند؛ اما تسویه حساب او دقیقا بر مبنای ارزش واقعی و کارشناسی داراییها انجام میگیرد. این دوگانگی رفتاری از ساختار متفاوت صندوقهای قابل معامله در بورس (ETF) و صندوقهای صدور و ابطالی سرچشمه میگیرد. هر دو ابزار، مسیر سرمایهگذاری غیرمستقیم را هموار میسازند؛ اما سازوکار دادوستد، کشف قیمت و چرخه تسویه آنها تفاوتهای اساسی دارد.
ماهیت صندوق ETF و صندوق صدور و ابطالی؛ دو رویکرد متفاوت در مدیریت جمعی سرمایه
صندوقهای سرمایهگذاری مشترک، بستری برای تجمیع منابع مالی خرد و کلان به شمار میروند؛ وجوهی که بهجای هدایت مستقیم توسط سرمایهگذار، به مدیران حرفهای سپرده میشوند تا در سبدی متنوع از داراییها، اوراق بهادار، ابزارهای با درآمد ثابت یا طلا به گردش درآیند. هرچند مقصود بنیادین این نهادها کاهش ریسک و تنوعبخشی به پرتفوی است، شیوه اجرای عملیات در آنها به دو پارادایم مجزا تقسیم میشود.
صندوقهای قابل معامله در بورس (Exchange Traded Fund یا ETF) همانند سهام عادی شرکتها روی تابلوی معاملات دادوستد میشوند. معاملهگران در طول ساعات رسمی بازار به تابلوی عرضه و تقاضا دسترسی دارند و قادرند در کسری از ثانیه سفارشهای خود را اجرا کنند. این ویژگی، انعطافپذیری فوقالعادهای به نوسانگیران میدهد تا از فراز و فرودهای روزانه بازار سود کسب کنند.
در نقطه مقابل، صندوقهای مبتنی بر صدور و ابطال (Mutual Funds) از سازوکاری کلاسیک پیروی میکنند. در این الگو، معاملهگر با تابلوی بازار آزاد روبهرو نیست؛ بلکه مستقیما با ارکان اجرایی خود صندوق تعامل دارد. هنگام ورود سرمایه، ارکان صندوق واحدهای جدیدی را برای سرمایهگذار «صدور» میکنند و هنگام خروج، واحدهای موجود «ابطال» میشوند. این معماری اگرچه واسطههای کارگزاری و هیجان تابلو را از فرایند ارزشگذاری حذف میکند، سرعت واکنش سرمایهگذار به تحولات بازار را بهطور محسوسی کاهش میدهد.

تفاوت در نحوه خرید و فروش؛ معامله در تابلوی بورس در برابر ثبت درخواست در پرتال صندوق
تجربه کاربری و فرایند اجرایی دادوستد در این دو ساختار مالی تفاوتهای چشمگیری دارد. برای سرمایهگذاری در صندوقهای ETF، داشتن کد بورسی و دسترسی به سامانه آنلاین یک کارگزاری کفایت میکند. با جستجوی نماد، تابلوی معاملاتی زندهای نمایان میشود که رقابت خریداران و فروشندگان در آن جریان دارد. معاملهگر در هر لحظه از تایم معاملاتی میتواند سفارش را ثبت کند و مالکیت واحدها را بلافاصله به دست آورد.
اما فرایند در صندوقهای صدور و ابطالی در بستری متفاوت دنبال میشود. سرمایهگذار باید وارد پرتال اختصاصی صندوق یا سامانههای متمرکز شود و پس از واریز مبلغ، درخواست «صدور» ثبت کند. نکته مهم اینجاست که در لحظه واریز، تعداد دقیق واحدهای تخصیصیافته نامشخص است؛ زیرا قیمت قطعی هر واحد در پایان روز کاری و پس از محاسبه دقیق ارزش داراییهای سبد تعیین خواهد شد. برای بازخرید دارایی یا «ابطال» نیز روال مشابهی حاکم است و سرمایهگذار باید منتظر تکمیل محاسبات حسابداری تیم مدیریت در پایان روز کاری بماند.
سازوکار قیمتگذاری و کشف ارزش؛ قیمت بازار در برابر ارزش خالص داراییها (NAV)
محور اصلی تفاوت این دو ابزار، درک تمایز میان قیمت معاملاتی روی تابلو (Market Price) و ارزش ذاتی سبد داراییها است. در صندوقهای صدور و ابطالی، همه تعاملات بر پایه ارزش خالص داراییها (Net Asset Value یا NAV) صورت میپذیرد. در پایان هر روز کاری، مدیر صندوق مجموع ارزش بازاری داراییهای موجود در پرتفوی را محاسبه کرده، بدهیها و تعهدات جاری را کسر میکند و عدد بهدستآمده را بر کل واحدهای منتشره تقسیم میکند. این شاخص که NAV ابطال نام دارد، تسویه دقیق، شفاف و دور از هیجانات مقطعی معاملهگران را تضمین میکند.
در صندوقهای ETF، متغیر عرضه و تقاضا مستقیما بر کشف قیمت اثر میگذارد. در شرایط عادی، بازارگردانها با آربیتراژ پیوسته اجازه نمیدهند قیمت بازار تفاوت فاحشی با NAV پیدا کند. بااینحال، در روزهای هیجانزده و انتشار اخبار ناگهانی، رفتار احساسی بازیگران تابلوی معاملات را دچار نوسان شدید میکند. افزایش تقاضا ممکن است قیمت معامله را فراتر از ارزش واقعی ببرد و «حباب مثبت» (Premium) ایجاد کند؛ درحالیکه در روزهای هراس و حاکمیت صفهای فروش، قیمت بازار با نزول به زیر ارزش داراییها، دچار «حباب منفی» (Discount) میشود.
کالبدشکافی سرعت تسویه، نقدشوندگی و نقش بازارگردان
صندوقهای ETF بهعلت دادوستد در تابلوی بورس، نقدشوندگی بسیار سریعی ارائه میدهند؛ بهگونهای که دارایی در چند ثانیه به فروش میرسد. نهاد «بازارگردان» (Market Maker) موظف است با ثبت دائم سفارشهای خرید و فروش در دامنهای مشخص، عمق معاملات را حفظ کرده و مانع قفل شدن نقدینگی شود. با وجود این، تسویه بانکی و امکان برداشت ریالی وجه به حساب شخصی، تابع مقررات پایا و ساتنا در بورس است و طبق چرخه استاندارد معمولا دو روز کاری به طول میانجامد.
در صندوقهای صدور و ابطالی، معاملهگر درگیر صفهای خرید یا فروش تابلوی معاملات نمیشود. صندوق موظف است پس از ثبت درخواست ابطال، منابع نقدی حاصل را مستقیما به حساب بانکی سرمایهگذار واریز کند. مدت زمان این تسویه به نوع صندوق و اساسنامه آن وابستگی تام دارد؛ در صندوقهای درآمد ثابت، تسویه اغلب ظرف کمتر از ۲۴ ساعت محقق میشود، اما در صندوقهای مبتنی بر سهام ممکن است به ۳ الی ۷ روز کاری زمان نیاز باشد تا مدیر بتواند داراییهای سبد را نقد کند.
مقایسه هزینهها؛ کارمزد معاملات در برابر جریمه ابطال زودهنگام
انتخاب میان این دو ساختار مالی بدون لحاظ کردن ساختار هزینهای ممکن نیست. در صندوقهای ETF، بابت هر تراکنش خرید یا فروش، کارمزدی مشخص به کارگزاری و سامانههای بورسی پرداخت میشود. اگرچه این نرخ در ظاهر رقمی ناچیز (حدود ۰.۱ تا ۰.۱۲ درصد) به نظر میرسد، انجام معاملات پرشمار و نوسانگیریهای متوالی این مبالغ خرد را به باری سنگین بر بازدهی تبدیل میکند. علاوهبراین، حقالزحمه مدیریت و هزینههای عملیاتی مستقیما از NAV صندوق کسر میگردد.
در نقطه مقابل، در صندوقهای صدور و ابطالی کارمزد کارگزاری پرداخت نمیشود و صدور واحدها بدون هزینه مازاد انجام میپذیرد. چالش اصلی در این مدل، قاعدهای موسوم به «جریمه ابطال زودهنگام» است. چنانچه سرمایهگذار پیش از سپری شدن دوره معین درجشده در اساسنامه (مثلا کمتر از ۳۰ یا ۹۰ روز) دارایی خود را ابطال کند، درصدی از ارزش کل واحدها بهعنوان جریمه کسر میشود؛ سازوکاری که برای مهار رفتارهای هیجانی و حفظ پایداری سبد طراحی شده است.
ماتریس مقایسه جامع صندوق ETF و صندوق صدور و ابطالی
برای جمعبندی ابعاد فنی و ساختاری این دو شیوه سرمایهگذاری، مؤلفههای کلیدی آنها در جدول زیر دستهبندی شده است:
| مؤلفههای کلیدی | صندوقهای ETF (قابل معامله در بورس) |
صندوقهای صدور و ابطالی
|
| بستر اجرای معامله | سامانه آنلاین کارگزاریهای بورس | پرتال اختصاصی صندوق یا سامانههای متمرکز |
| ساعات انجام دادوستد | محدود به ساعات کاری بازار سرمایه | ثبت درخواست در ۲۴ ساعت شبانهروز (پردازش در روز کاری) |
| سرعت تسویه ریالی | فروش آنی روی تابلو / تسویه بانکی ۲ روز کاری | ۲۴ ساعت تا ۷ روز کاری (بسته به ماهیت سبد دارایی) |
| مبنای تعیین قیمت | نظام عرضه و تقاضا در تابلوی بورس (Market Price) | ارزش خالص داراییها در پایان روز کاری (NAV ابطال) |
| ریسک حباب قیمتی | دارد (احتمال معامله در پرمیوم یا دیسکانت نسبت به NAV) | ندارد (تسویه دقیقا بر مبنای ارزش ذاتی داراییها) |
| حداقل سرمایه ورود | بسیار اندک (مطابق با حداقل سفارش مجاز بورسی، حدود ۵۰۰ هزار تومان) | متغیر (تابع سقف و کفهای مصوب در اساسنامه هر صندوق) |
| ساختار کارمزد و هزینهها | کارمزد معاملاتی در هر خرید و فروش | فاقد کارمزد خرید و فروش / مشمول جریمه در ابطال زودهنگام |
تحلیل سناریومحور رفتار صندوقها در روزهای ریزش شدید بازار
برای درک ملموس تفاوت عملکرد این دو ابزار، شرایطی بحرانی نظیر شوکهای سیاسی یا اقتصادی ناگهانی را شبیهسازی میکنیم. در چنین فضایی، رفتار معاملهگران در هر یک از این صندوقها مسیر متفاوتی را خلق میکند.
در صندوقهای ETF، موج فروشندگان هیجانی سامانهها را اشباع میکند و به افت شتابان قیمت روی تابلو میانجامد. در این شرایط، حتی اگر بازارگردان با جذب سفارشها وارد میدان شود، شدت عرضهها توان بازارگردانی را پشت سر گذاشته و نماد با «حباب منفی» روبهرو میشود؛ یعنی واحدها با قیمتی چندین درصد پایینتر از NAV واقعی معامله میشوند. اگر سرمایهگذار در این لحظه دست به فروش بزند، زیانی ناشی از هراس حاکم بر بازار را ثبت میکند. از سوی دیگر، قفل شدن سهم در صف فروش میتواند نقدشوندگی او را تا زمان بازگشت تعادل مختل سازد.
در همین برهه، سرمایهگذار صندوق صدور و ابطالی با مراجعه به پرتال، درخواست ابطال را ثبت میکند. او تحتتأثیر صفهای سنگین تابلو یا هیجانات قیمت لحظهای قرار نمیگیرد. ارکان صندوق موظف هستند در پایان روز کاری، داراییها را ارزیابی کرده و منابع را منصفانه بر مبنای NAV واقعی بپردازند. اگرچه ارزش داراییهای سبد نیز بهدلیل ریزش بازار افت کرده است، این سرمایهگذار ریسک مازاد ناشی از ارزانفروشی زیر قیمت ذاتی را متحمل نخواهد شد.
مقایسه نقدشوندگی صندوقهای بورسی با ابزارهای نوین بازارهای مالی
بازارهای سنتی با وجود گستردگی، با چالشهای ساختاری چون ساعات کاری محدود و تعطیلات پایان هفته روبهرو هستند. چنانچه در روزهای تعطیل نیاز فوری به تبدیل نقدینگی شکل بگیرد یا تنشهای ژئوپلیتیک خارج از ساعات رسمی رخ دهد، ابزارهای بورسی تا آغاز روز معاملاتی بعد دسترسی به نقدینگی را مسدود میکنند.
اینجاست که ابزارهای نوین مالی و داراییهای دیجیتال، استانداردهای سرعت تسویه را دگرگون ساختهاند. در یک بازار ۲۴ ساعته و بدون توقف، مدیریت دارایی ماهیتی پیوسته به خود میگیرد. بهعنوان نمونه، تخصیص بخشی از نقدینگی به استیبلکوینهای باثبات، ریسک توقف فعالیت در تعطیلات را به صفر میرساند؛ سرمایهگذاران قادرند حتی در ساعات بامدادی یا روزهای تعطیل، خرید تتر را انجام دهند یا نقدینگی موردنیاز را بدون معطلی تامین کنند.
پرسشهای متداول
صندوق ETF برای چه سبک سرمایهگذاری مناسبتر است؟
صندوقهای ETF برای معاملهگرانی که به نقدشوندگی فوری، واکنش سریع به نوسانات روزانه و مدیریت پویا روی تابلوی بورس نیاز دارند، ایدهآل است؛ درحالیکه صندوقهای صدور و ابطالی برای سرمایهگذاران میانمدت و بلندمدتی که قصد دارند دور از تنشهای روزمره بازار سرمایهگذاری کنند، بازدهی باثباتتری به همراه دارد.
آیا امکان دادوستد واحدهای این صندوقها در روزهای تعطیل وجود دارد؟
معاملات واحدهای ETF منحصرا در ساعات کاری بازار بورس انجام میشود و درخواستهای صدور و ابطال نیز اگرچه در ۲۴ ساعت شبانهروز ثبت میگردند، پردازش مالی آنها به نخستین روز کاری موکول میشود. برای دسترسی به معاملات و تسویه بدون توقف در تعطیلات، باید از ابزارهای بازارهای پیوسته مالی استفاده کرد.
ساختار هزینهها در کدام نوع صندوق بهصرفهتر است؟
در صندوقهای ETF به ازای ههر خرید و فروش کارمزد معاملاتی کسر میشود که برای نوسانگیران پرمعامله، هزینهبر است. صندوقهای صدور و ابطالی فاقد کارمزد معامله هستند، اما چنانچه سرمایهگذار زودهنگام و پیش از مهلت قانونی اساسنامه اقدام به خروج کند، مشمول پرداخت جریمه ابطال زودهنگام خواهد شد.



دیدگاهها (۰)