



دیرش (Duration) در اوراق بدهی چیست؟
متوسط
چکیده
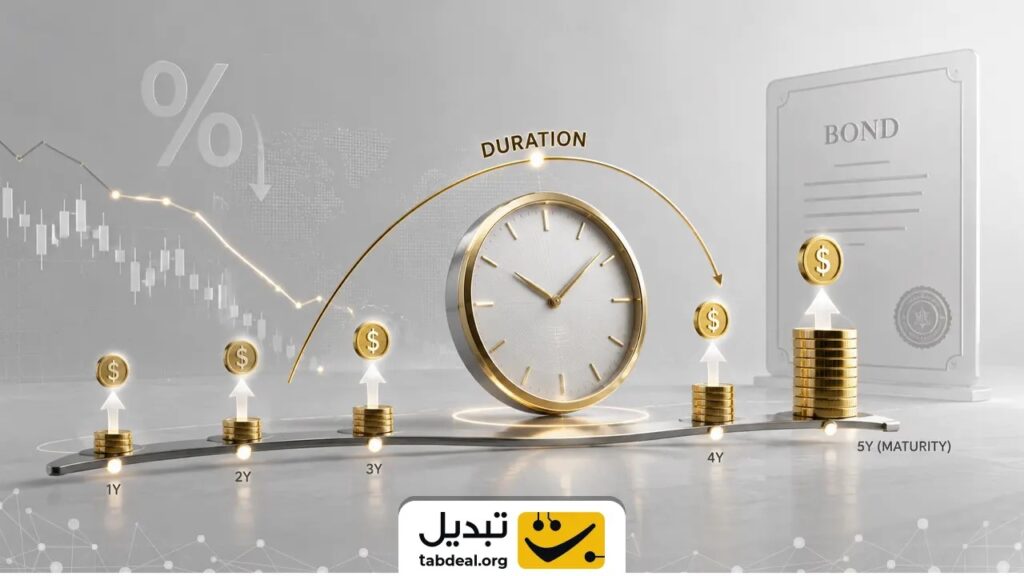
اگر تصور میکنید با خرید یک اوراق بدهی پنجساله باید پنج سال کامل منتظر بمانید تا اصل سرمایه بازگردد، تصویری ناقص از سازوکار جریان نقدی دارید. در اوراقی که سودهای دورهای یا کوپن پرداخت میکنند، سرمایهگذار بخش قابلتوجهی از اصل و سود را پیش از رسیدن به تاریخ پایانی دریافت میکند. مفهومی که زمانبندی بازگشت این جریانهای نقدی را بهصورت وزنی محاسبه میکند، دیرش (Duration) نام دارد. این شاخص معیاری بنیادی برای ارزیابی حساسیت قیمت داراییهایی با درآمد ثابت نسبت به نوسانات نرخ سود به شمار میرود.
دیرش چیست و چرا نباید آن را با سررسید اوراق اشتباه گرفت؟
دیرش (Duration)، معیاری تحلیلی است که میانگین موزون زمان دریافت تمام جریانهای نقدی یک ورقه بدهی را نشان میدهد. در ارزیابی ساختار درآمدی اوراق با درآمد ثابت، دیرش مشخص میکند که سرمایهگذار با در نظر گرفتن ارزش زمانی پول، در چه بازه زمانی به طور متوسط سرمایه و عایدی خود را بازپس میگیرد. در نقطه مقابل، زمان سررسید (Maturity) صرفا نشاندهنده تاریخ انقضای قرارداد و زمان واریز آخرین بخش اصل سرمایه است.
برای افرادی که در صندوقهای درآمد ثابت سرمایهگذاری میکنند، توجه به این تفاوت اهمیتی حیاتی دارد؛ چراکه ریسک نوسان قیمت یک صندوق درآمد ثابت مستقیما با میانگین دیرش سبد داراییهای آن گره خورده است. در دو ورقه بدهی که هر دو پنج سال تا سررسید فاصله دارند، ورقهای که کوپنهای دورهای با نرخ بالاتری پرداخت میکند، دیرش بسیار کوتاهتری دارد. در مقابل، در اوراق بدون سود دورهای (Zero-Coupon Bonds) به دلیل نبود جریانهای میانی، دیرش دقیقا برابر با زمان باقیمانده تا سررسید خواهد بود.
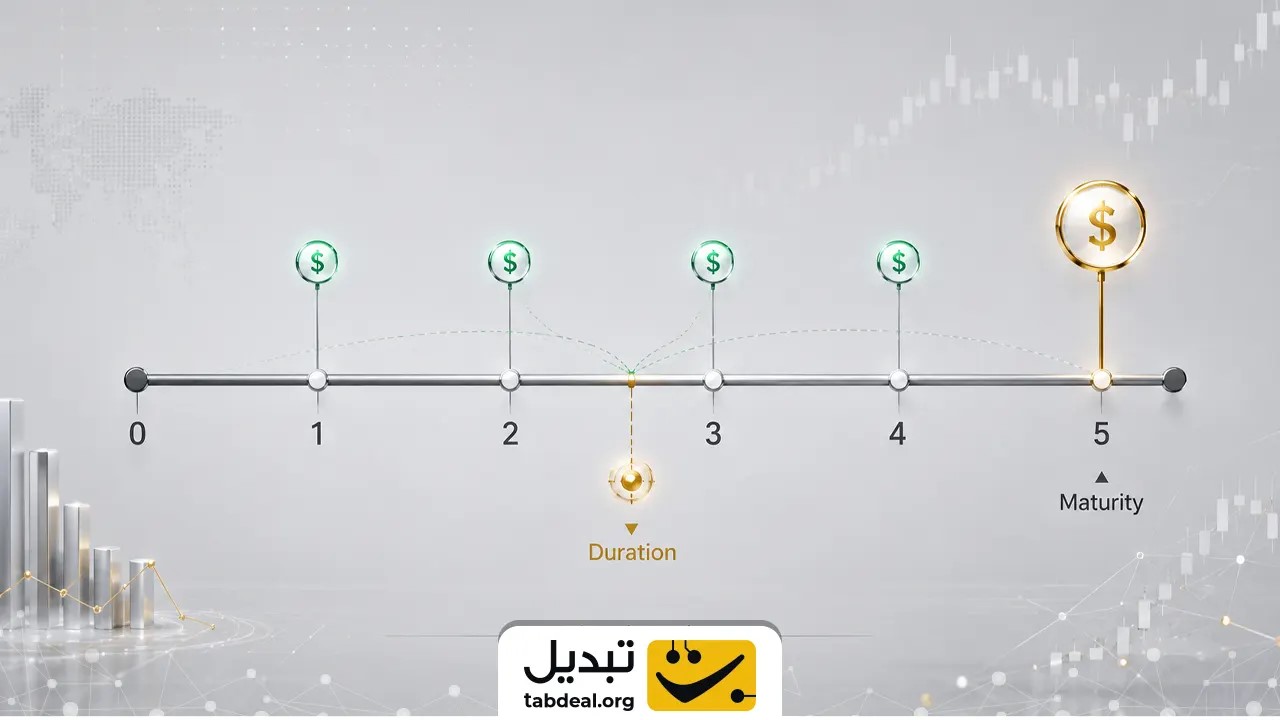
در بازار بدهی، هرچه دیرش یک دارایی بزرگتر باشد، قیمت آن در برابر تغییرات نرخ سود حساسیت شدیدتری نشان میدهد. بنابراین تکیه صرف بر زمان سررسید میتواند به خطای محاسباتی در ارزیابی ریسک سبد منجر شود و توان دفاعی سرمایهگذار را در چرخههای انقباضی کاهش دهد.
کالبدشکافی انواع دیرش؛ تفاوت دیرش مکالی و دیرش تعدیلشده
در ادبیات مالی دو گونه اصلی دیرش برای پاسخ به دو نیاز متفاوت تدوین شدهاند: دیرش مکالی (Macaulay Duration) و دیرش تعدیلشده (Modified Duration). دیرش مکالی مقیاسی بر حسب سال است که مرکز ثقل زمانی جریانهای نقدی را محاسبه میکند. در این روش، هر جریان نقدی ابتدا بر اساس نرخ بازده تا سررسید (YTM) تنزیل شده و ارزش فعلی آن تعیین میشود؛ سپس میانگین وزنی زمانها بر اساس سهم ارزش فعلی هر جریان محاسبه خواهد شد.
دیرش تعدیلشده، شاخصی تحلیلی است که میزان حساسیت درصدی قیمت ورقه به ازای یک واحد درصد تغییر در نرخ بازده تا سررسید را معین میسازد. دیرش تعدیلشده از تقسیم دیرش مکالی بر حاصلجمع یک با بازده تا سررسید (YTM) به دست میآید. به بیان دیگر، دیرش مکالی افق بازگشت نقدینگی را میسنجد، در حالی که دیرش تعدیلشده معیاری برای اندازهگیری مستقیم ریسک نوسان قیمت است.
محاسبه این دو متغیر، ابزار تصمیمگیری برای انتخاب استراتژی ورود و خروج در بازارهای مالی را فراهم میآورد؛ زیرا معاملهگران بر پایه آن میزان واکنش دارایی را در نوسانات نرخ کلان بازار برآورد میکنند.
سنجش حساسیت قیمت اوراق بدهی به تغییرات نرخ سود
رابطه معکوس میان قیمت اوراق بدهی و نرخ بهره بازار، یکی از اصول بنیادی اقتصاد کلان است. زمانی که نرخهای سود در بازار افزایش مییابند، اوراق جدید با بازدهی جذابتری به خریداران عرضه میشوند؛ بنابراین اوراق موجود برای حفظ رقابتپذیری ناچار به افت قیمت هستند تا بازدهی آنها با شرایط جدید بازار همتراز شود.
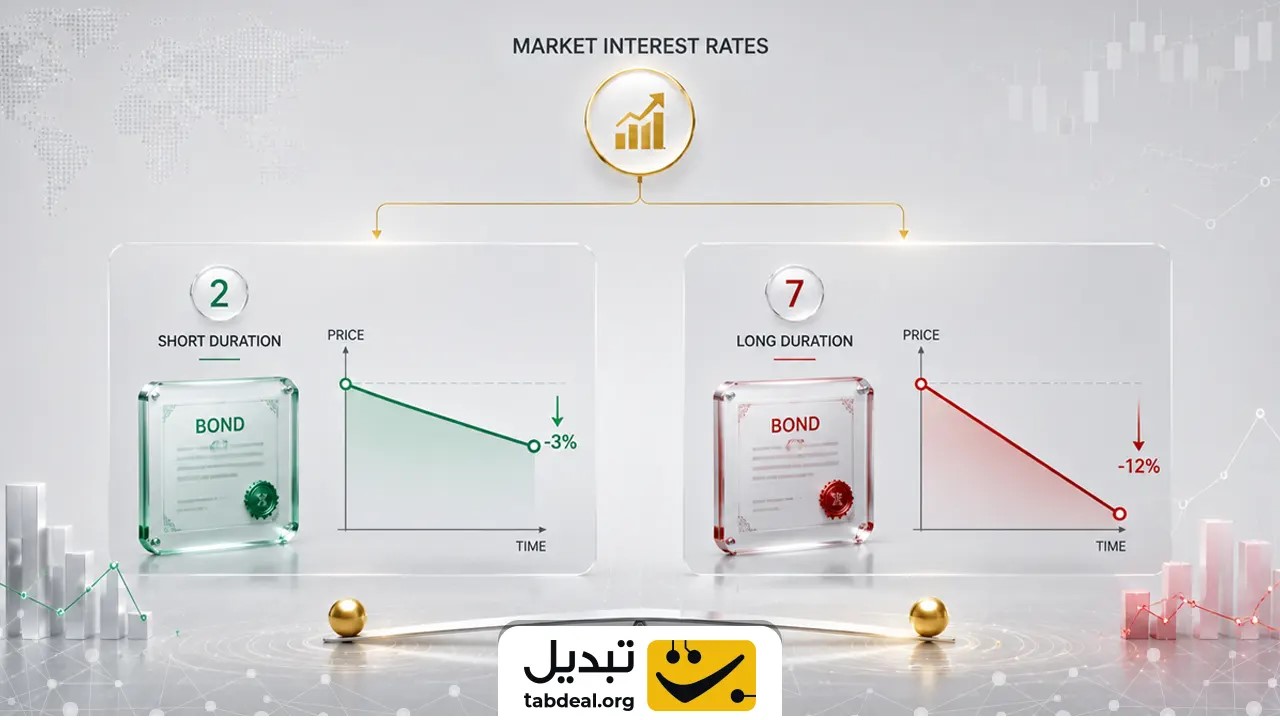
میزان این نوسان بهوسیله رابطه تقریب دیرش محاسبه میشود:
درصد تغییر قیمت اوراق بدهی ≈ (تغییر در نرخ بازده) × (دیرش تعدیلشده) –
برای ملموسشدن تفاوت اثر دیرش بر ارزش داراییها، جدول زیر رفتار دو نوع ورقه بدهی با دیرشهای ۲ سال و ۷ سال را در سناریوهای مختلف نوسان نرخ بهره مقایسه میکند:
| تغییرات نرخ سود بازار | اوراق با دیرش تعدیلشده ۲ سال | اوراق با دیرش تعدیلشده ۷ سال | وضعیت نوسان در دارایی |
| ۳ درصد افزایش نرخ سود | حدود ۶ درصد کاهش قیمت | حدود ۲۱ درصد کاهش قیمت | افت شدید ارزش سرمایه در سررسیدهای بلندمدت |
| ۲ درصد افزایش نرخ سود | حدود ۴ درصد کاهش قیمت | حدود ۱۴ درصد کاهش قیمت | ریزش محسوس در اوراق حساس |
| ۱ درصد افزایش نرخ سود | حدود ۲ درصد کاهش قیمت | حدود ۷ درصد کاهش قیمت | کاهش قیمت متناسب با شیب منحنی بازده |
| ۱ درصد کاهش نرخ سود | حدود ۲ درصد افزایش قیمت | حدود ۷ درصد افزایش قیمت | سود سرمایهای مطلوب در اوراق با دیرش بالا |
| ۲ درصد کاهش نرخ سود | حدود ۴ درصد افزایش قیمت | حدود ۱۴ درصد افزایش قیمت | رشد قابلتوجه ارزش بازار دارایی |
| ۳ درصد کاهش نرخ سود | حدود ۶ درصد افزایش قیمت | حدود ۲۱ درصد افزایش قیمت | بیشترین بازدهی سرمایهای برای سبدهای بلندمدت |
جدول فوق نشان میدهد که هر اندازه دیرش سبد بزرگتر باشد، دارایی در برابر نوسانات سیاستهای انقباضی و انبساطی نوسانپذیرتر خواهد بود.

عوامل مؤثر بر دیرش اوراق بدهی
مقدار دیرش یک دارایی درآمد ثابت تحت تاثیر سه مولفه اصلی بازار تعیین میشود که هرکدام به شکلی جهت و شدت حساسیت قیمتی را تغییر میدهند:
- زمان سررسید (Maturity): هرچه زمان باقیمانده تا سررسید طولانیتر باشد، بخش عمده جریانهای نقدی به آینده دورتری موکول شده و دیرش دارایی افزایش مییابد.
- نرخ کوپن (Coupon Rate): پرداخت کوپنهای بزرگتر باعث واریز زودهنگام نقدینگی به دست سرمایهگذار میشود. این بازگشت سریع وزن جریانهای نقدی متاخر را کاهش میدهد و موجب افت دیرش میشود.
- بازده تا سررسید (Yield to Maturity): افزایش بازده تا سررسید موجب تنزیل سنگینتر جریانهای نقدی سالهای پایانی میشود؛ در نتیجه وزن زمانی جریانهای دورتر کمتر شده و دیرش کاهش پیدا میکند.
به این ترتیب، اوراقی با سررسید طولانی، کوپن صفر و بازده تا سررسید اندک، بیشترین دیرش و در نتیجه بالاترین ریسک قیمتی را در میان داراییهای بازار دارا هستند.
کاربرد دیرش در مصونسازی سبد دارایی و مدیریت ریسک صندوقها
دیرش صرفا ابزاری برای تحلیل یک ورقه مجزا نیست؛ بلکه در سطح مدیریت دارایی برای کنترل ریسک کل سبد به کار گرفته میشود. میانگین موزون دیرش داراییهای یک سبد سرمایهگذاری، رفتار کلی پورتفوی را در برابر تکانههای بازار مشخص میکند. یکی از کارآمدترین روشها در این حوزه، استراتژی «مصونسازی» (Immunization) است.
هدف از مصونسازی، هماهنگسازی دیرش کل سبد با افق زمانی تعهدات یا تاریخ نیاز به وجوه است. با این همگامسازی، دو نیروی متضاد ناشی از تغییر نرخ بهره یکدیگر را خنثی میکنند: اثر تغییر قیمت بازار اوراق و اثر تغییر در سود بازسرمایهگذاری عایدات دورهای. این راهبرد محافظهکارانه مانع از آسیبدیدن سرمایه پایه در سررسیدهای کلیدی میشود.
در ادامه، مراحل اجرایی ساختار مصونسازی خلاصه شده است:
- محاسبه دقیق میانگین دیرش تعدیلشده پورتفوی فعلی
- تعیین افق زمانی سررسید تعهدات و برنامههای مالی
- تطبیق دیرش سبد با افق زمانی هدف از طریق جابهجایی داراییهای کوتاهمدت و بلندمدت
- بازبینی و تعدیل منظم سبد به دلیل گذر زمان و تغییر قیمتهای بازار
پرسشهای متداول
آیا برای سرمایهگذاری که اوراق بدهی را تا سررسید نگه میدارد، دیرش اهمیت دارد؟
اگر هدف نگهداری قطعی تا پایان عمر ورقه باشد، نوسانات روزانه ارزش بازار ورقه زیان تحققیافته ایجاد نمیکند. بااینحال، دیرش برای ارزیابی ریسک هزینه فرصت و نرخ بازسرمایهگذاری کوپنهای دورهای همچنان اهمیتی کلیدی دارد.
آیا مقدار دیرش همیشه کمتر از زمان سررسید ورقه بدهی است؟
خیر. در اوراق با کوپن صفر که هیچ سود دورهای پرداخت نمیکنند، دیرش دقیقا با زمان سررسید برابر است؛ اما در تمامی اوراق دارای پرداخت کوپن دورهای، دیرش کمتر از افق سررسید خواهد بود.
چرا نرخ کوپن بالاتر موجب کوتاه شدن دیرش اوراق بدهی میشود؟
پرداخت جریانهای نقدی بزرگتر در سالهای اولیه سبب بازگشت سریعتر بخش قابلتوجهی از ارزش فعلی دارایی میشود و با کاهش وزن دورههای متاخر، میانگین موزون زمان دریافت را کوتاهتر میکند.



دیدگاهها (۰)