



حداکثر افت سرمایه (Max Drawdown) چیست؟
متوسط

- حداکثر افت سرمایه (Max Drawdown) چیست و چرا مهمترین معیار بقای معاملهگر است؟
- تفاوت حداکثر افت سرمایه با زیان قطعی در معاملات
- کالبدشکافی فرمول و نحوه محاسبه MDD؛ سنجش فاصله قله تا دره
- تفاوت دروداون با زیان قطعی و نوسانپذیری معمولی قیمت
- مفهوم مدت زمان بازیابی (Recovery Period)؛ چالش جبران افتهای سنگین
- کاربرد Max Drawdown در ارزیابی استراتژیها، رباتهای معاملهگر و پورتفوی داراییها
- راهکارهای عملی مهار افت سرمایه در معاملات اسپات و سفارشهای پیشرفته
- مدیریت ریسک در معاملات اهرمی و کنترل احتمال لیکویید شدن
- خطاهای مهلک رفتاری در مواجهه با افت سرمایه و تله معاملات انتقامی
چکیده
در بازارهای مالی، ارزیابی عملکرد یک استراتژی معاملاتی یا الگوی سرمایهگذاری تنها با تکیه بر شاخص سودآوری نهایی، تصوری ناقص و گمراهکننده پدید میآورد. حسابی که در بازه زمانی یکساله بازدهی صددرصدی به ثبت رسانده است، ممکن است در مسیر دستیابی به این بازدهی، افتهای بسیار سنگینی را تجربه کرده باشد که بقای سرمایه را در معرض تهدید جدی قرار داده است. اگر معاملهگر در میانه راه با ریزشهای عمیق روبهرو شود، احتمال خروج اضطراری، فعالشدن خطاهای رفتاری و فروپاشی روانی بهشدت افزایش مییابد. بنابراین، سنجش عمق درههای قیمتی به اندازه بررسی قلههای سودآوری در بازارهای مالی اهمیت دارد.
حداکثر افت سرمایه (Max Drawdown) چیست و چرا مهمترین معیار بقای معاملهگر است؟
حداکثر افت سرمایه (Maximum Drawdown یا MDD)، یکی از اساسیترین سنجههای ارزیابی ریسک نامتقارن در معاملات و مدیریت پورتفوی است. این شاخص عمیقترین افت ارزش یک حساب معاملاتی یا یک سبد سرمایهگذاری را از بالاترین نقطه اوج (Peak) تا پایینترین کف بعد از آن (Trough) در یک دوره مشخص زمانی اندازه میگیرد. در حقیقت، MDD پاسخ دقیق به این پرسش کلیدی است که اگر سرمایهگذار در بدترین زمان ممکن یعنی در بالاترین قله قیمتی دارایی را خریداری میکرد، در عمیقترین دره بعدی چه درصدی از ارزش کل داراییاش از دست میرفت.
جایگاه ویژه این شاخص در ادبیات تحلیل ریسک، از عدم تقارن ذاتی ریاضیات میان سود و زیان سرچشمه میگیرد. در محاسبات مالی، افت سرمایه و رشد لازم برای بازگشت به نقطه سربهسر رابطهای خطی با یکدیگر ندارند. اگر موجودی حسابی ده درصد افت کند، برای جبران آن به سود ۱۱٫۱ درصدی نیاز است؛ اما چنانچه سرمایه با افتی ۵۰ درصدی مواجه شود، معاملهگر برای بازگرداندن اصل پول باید بازدهی صددرصدی روی سرمایه باقیمانده کسب کند. با عمیقتر شدن این دره، فشار بازگشت تصاعدی میشود؛ تا جایی که افت هفتاد درصدی نیازمند کسب سود نجومی ۲۳۳٫۳ درصدی است.
جدول زیر رابطه نامتقارن میان میزان افت سرمایه و نرخ بازدهی مورد نیاز برای بازیابی و رسیدن به نقطه سربهسر اولیه را نمایش میدهد:
| درصد افت سرمایه (Drawdown) | درصد سود لازم برای جبران و بازیابی | سطح فشار روانی و احتمال بقای حساب |
| ۱۰ درصد | ۱۱٫۱ درصد | افت عادی بازار؛ بازیابی سریع در چارچوب نوسانات طبیعی |
| ۲۰ درصد | ۲۵ درصد | نوسان متوسط؛ نیازمند بازنگری سبک معاملاتی و حجم پوزیشنها |
| ۳۰ درصد | ۴۲٫۹ درصد | ورود به محدوده پرخطر؛ آغاز خطاهای رفتاری و فرسایش روانی |
| ۴۰ درصد | ۶۶٫۷ درصد | افت شدید؛ نیاز به روندهای صعودی پرقدرت برای جبران سرمایه |
| ۵۰ درصد | ۱۰۰ درصد | نصف شدن سرمایه؛ لزوم دو برابر شدن دارایی باقیمانده صرفاً برای سربهسر شدن |
| ۶۰ درصد | ۱۵۰ درصد | بحران ساختاری در مدیریت ریسک؛ ایجاد گسست عمیق در ارزش حساب |
| ۷۰ درصد | ۲۳۳٫۳ درصد | فروپاشی پورتفوی؛ نیازمند بازدهی بیش از سه برابری برای رسیدن به نقطه شروع |
| ۸۰ درصد | ۴۰۰ درصد | افت فاجعهبار؛ خروج عملا اجتنابناپذیر معاملهگر از چرخه بازار |
| ۹۰ درصد | ۹۰۰ درصد | نابودی تقریباً کامل سرمایه پایه؛ نیاز به رشد دهبرابری جهت احیا |
به همین دلیل است که حتی یک استراتژی با بازدهی سالانه درخشان، در صورتی که در مسیر خود افتهای سنگین و کنترلنشده را ثبت کرده باشد، از نظر معیارهای بقای سرمایه غیرقابل اتکا ارزیابی میشود. معاملهگری که انضباط حفظ اصل سرمایه را در اولویت قرار ندهد، دیر یا زود در مواجهه با امواج اصلاحی سنگین بازار تسلیم شده و از چرخه معاملات خارج خواهد شد.

تفاوت حداکثر افت سرمایه با زیان قطعی در معاملات
یکی از رایجترین خطاهای مفهومی در تحلیل ریسک، یکسان پنداشتن افت سرمایه با زیان قطعی است. هر افت سرمایهای لزوما به معنای شناسایی زیان نهایی در حساب نیست. اگر ارزش حسابی از ۱۰۰ میلیون تومان به ۸۰ میلیون تومان افت کند و پس از مدتی با چرخش مناسب روند بازار و مدیریت اصولی موقعیتها به ۱۲۰ میلیون تومان برسد، در میانه مسیر افتی معادل ۲۰ درصد ثبت شده است، اما نتیجه نهایی معامله به سود ختم شده است.
بر این اساس، شاخص حداکثر افت سرمایه علاوه بر ارزیابی مبدا و مقصد حساب، مسیر حرکتی سرمایه را در طول زمان زیر ذرهبین قرار میدهد. این ویژگی موجب میشود MDD شدت تنش و میزان استرس تحمیلشده بر معاملهگر را در بدترین مقاطع تاریخی معاملات آشکار سازد. اگرچه این شاخص برای درک بدترین سناریوی تاریخی ابزاری بینظیر به شمار میرود، اما بهتنهایی مشخص نمیکند که این افتها در چه بازههای زمانی رخ دادهاند، چند بار تکرار شدهاند یا چه توزیع آماری داشتهاند. به همین جهت، تحلیلگران حرفهای همواره شاخص MDD را در کنار سایر معیارهای پیشرفته مانند نسبت شارپ (Sharpe Ratio)، نسبت کالمار (Calmar Ratio) و نوسانپذیری بازدهی مورد بررسی قرار میدهند.
کالبدشکافی فرمول و نحوه محاسبه MDD؛ سنجش فاصله قله تا دره
برای محاسبه حداکثر افت سرمایه، لازم است مسیر ارزش حساب یا پورتفوی در توالی زمانی بهدقت دنبال شود. نکته اساسی این است که MDD صرفا تفاوت میان بالاترین و پایینترین رقم کل تاریخچه حساب نیست، بلکه باید توالی زمانی به این صورت باشد که دره ثبتشده حتما از نظر زمانی پس از قله تاریخی رخ داده باشد. در واقع، MDD عمیقترین ریزش از یک قله تا پستترین نقطه بعدی پیش از ثبت یک سقف تاریخی جدید است.
فرمول استاندارد محاسبه شاخص MDD به صورت درصدی به شرح زیر تعریف میشود:
MDD = [(Peak − Trough) ÷ Peak] × ۱۰۰
در این رابطه محاسباتی، متغیرها به صورت زیر تعریف میشوند:
- Peak (قله): بالاترین ارزش ثبتشده برای حساب پیش از آغاز روند افت فعلی.
- Trough (دره): پایینترین ارزش ثبتشده برای حساب پس از آن قله و در همان دوره افت، قبل از اینکه حساب سقف جدیدی بسازد.
- MDD: درصد افت سرمایه از قله تا عمیقترین دره در بازه زمانی مورد بررسی.
در برخی مراجع مهندسی مالی، این فرمول به صورت تفاضل معکوس نوشته میشود که حاصلی منفی به دست میدهد؛ اما در تحلیلهای استاندارد برای سادگی درک، قدر مطلق عدد حاصل به عنوان شدت افت گزارش میشود. برای مثال، افت ۳۰ درصدی معادل ثبت MDD برابر با منفی ۳۰ درصد در ترازنامه است.
برای درک بهتر، مسیر حرکت ارزش یک حساب فرضی را در نظر بگیرید که توالی ارقام زیر را طی میکند: ۱۰۰ ← ۱۲۰ ← ۱۱۰ ← ۹۰ ← ۱۰۵ ← ۱۳۰ ← ۱۱۵ میلیون تومان. در این زنجیره زمانی، ارزش حساب ابتدا از ۱۰۰ به ۱۲۰ میرسد که نخستین قله (Peak) را شکل میدهد. سپس با چند معامله اشتباه ارزش به ۹۰ کاهش مییابد که عمیقترین دره (Trough) این فاز است. افت سرمایه در این مقطع برابر با ۳۰ میلیون تومان است که نسبت به قله ۱۲۰ میلیون تومانی سنجیده میشود: [(۱۲۰ − ۹۰) ÷ ۱۲۰] × ۱۰۰ = ۲۵ درصد. پس از آن، ارزش حساب به ۱۳۰ میرسد که یک قله جدید ثبت میکند و افت بعدی تا ۱۱۵ افتی معادل ۱۱٫۵ درصد است. در نتیجه برای کل این بازه، حداکثر افت سرمایه همان ۲۵ درصد خواهد بود.
اهمیت تقدم زمانی قله بر دره (Running Peak) بسیار کلیدی است. اگر حسابی ابتدا به ۱۵۰ میلیون تومان برسد و بعد تا ۱۰۰ میلیون سقوط کند و سپس در چرخهای دیگر تا ۱۷۰ میلیون تومان رشد کرده و بعد به ۱۱۰ میلیون برسد، نمیتوان کف ۱۰۰ میلیونی ابتدایی را با سقف ۱۷۰ میلیونی بعدی مقایسه کرد؛ زیرا رخداد ۱۰۰ میلیون تومانی پیش از دستیابی به ۱۷۰ میلیون به وقوع پیوسته است. این تقدم زمانی مانع از بروز خطای آماری در محاسبات سیستماتیک ریسک میگردد.
تفاوت دروداون با زیان قطعی و نوسانپذیری معمولی قیمت
در چارچوبهای ارزیابی ریسک در بازارهای مالی، سه مفهوم «افت سرمایه» (Drawdown)، «زیان قطعی» (Realized Loss) و «نوسانپذیری» (Volatility) تفاوتهای بنیادی با یکدیگر دارند و نباید به اشتباه به جای هم به کار گرفته شوند. تفکیک این سه مفهوم در درک رفتار بازار نقشی تعیینکننده ایفا میکند:
۱. افت سرمایه (Drawdown)؛ فاصله گرفتن از قله
افت سرمایه زمانی پدیدار میشود که ارزش روز حساب یا ارزش کل سبد دارایی پس از دستیابی به یک سقف تاریخی کاهش پیدا کند. این مفهوم مسیر حرکتی سرمایه را بازتاب میدهد و لزوما به بستن پوزیشنها مربوط نمیشود. این افت میتواند شناور باشد و با رشد مجدد بازار به سمت سقفهای بالاتر حرکت کند. در طول یک سال معاملاتی، حسابی ممکن است دهها بار وارد چرخههای کوچک و بزرگ افت سرمایه شود، اما بزرگترین فاصله ثبتشده میان قله و دره در کل دوره، شاخص MDD را تشکیل میدهد.
۲. زیان قطعی (Realized Loss)؛ تثبیت خروج با زیان
زیان قطعی زمانی شکل میگیرد که افت ارزش از فاز شناور (Unrealized) خارج شده و معاملهگر پوزیشن خود را به طور کامل ببندد. تصور کنید دارایی خاصی را در قیمت ۱۰۰ دلار خریداری کردهاید و ارزش آن اکنون به ۷۰ دلار رسیده است. تا زمانی که این دارایی نگهداری میشود، شما با ۳۰ درصد افت ارزش شناور روبهرو هستید؛ اما اگر در نرخ ۷۰ دلار سفارش فروش را ثبت کنید، این افت به زیان تحققیافته قطعی تبدیل میشود. اهمیت این تمایز در این است که افت شناور میتواند با صعود قیمت دارایی بازگردد، اما زیان قطعی ثبتشده تنها نیازمند بازدهیهای مضاعف از طریق معاملات جدید خواهد بود.
۳. نوسانپذیری (Volatility)؛ دامنه تغییرات قیمت
نوسانپذیری، سنجهای است که دامنه و شدت تغییرات قیمت یا بازدهی دارایی را حول میانگین آماری در یک بازه زمانی معین میسنجد. انحراف معیار روزانه یا هفتگی بازدهیها نمونهای ملموس از این شاخص است. یک بازار ممکن است در طول روز حرکات رفتوبرگشتی ۵ درصدی پرشتابی داشته باشد که نوسانپذیری بسیار بالایی را نشان میدهد، اما اگر حساب در نهایت بازدهی متوازنی داشته باشد، این وضعیت لزوما به معنی افت عمیق سرمایه از سقف نخواهد بود.
در جدول زیر، تفاوت ساختاری این سه مفهوم کلیدی به صورت خلاصه و کاربردی تدوین شده است:
| مفهوم مالی | پرسش بنیادین در تحلیل ریسک | نحوه اندازهگیری و شاخص ارزیابی | قابلیت بازگشت و جبران مستقیم |
| نوسانپذیری (Volatility) | دامنه و شدت تغییرات قیمت در بازار چقدر است؟ | انحراف معیار بازدهیها و نوسان میانگین روزانه | رفتار طبیعی بازار؛ با اصلاح روند به تعادل میرسد |
| افت سرمایه (Drawdown) | ارزش حساب چقدر از بالاترین سقف تاریخی فاصله دارد؟ | درصد ریزش جاری از قله تاریخی تا کف جاری | با بازگشت روند و باقی ماندن در موقعیت قابل جبران است |
| زیان قطعی (Realized Loss) | چه مقدار سرمایه واقعی با خروج از معامله کسر شده است؟ | تفاضل قیمت خرید و فروش در زمان بستن پوزیشن | غیرقابل بازگشت مستقیم؛ نیازمند بازدهی جدید در معاملات دیگر |
مفهوم مدت زمان بازیابی (Recovery Period)؛ چالش جبران افتهای سنگین
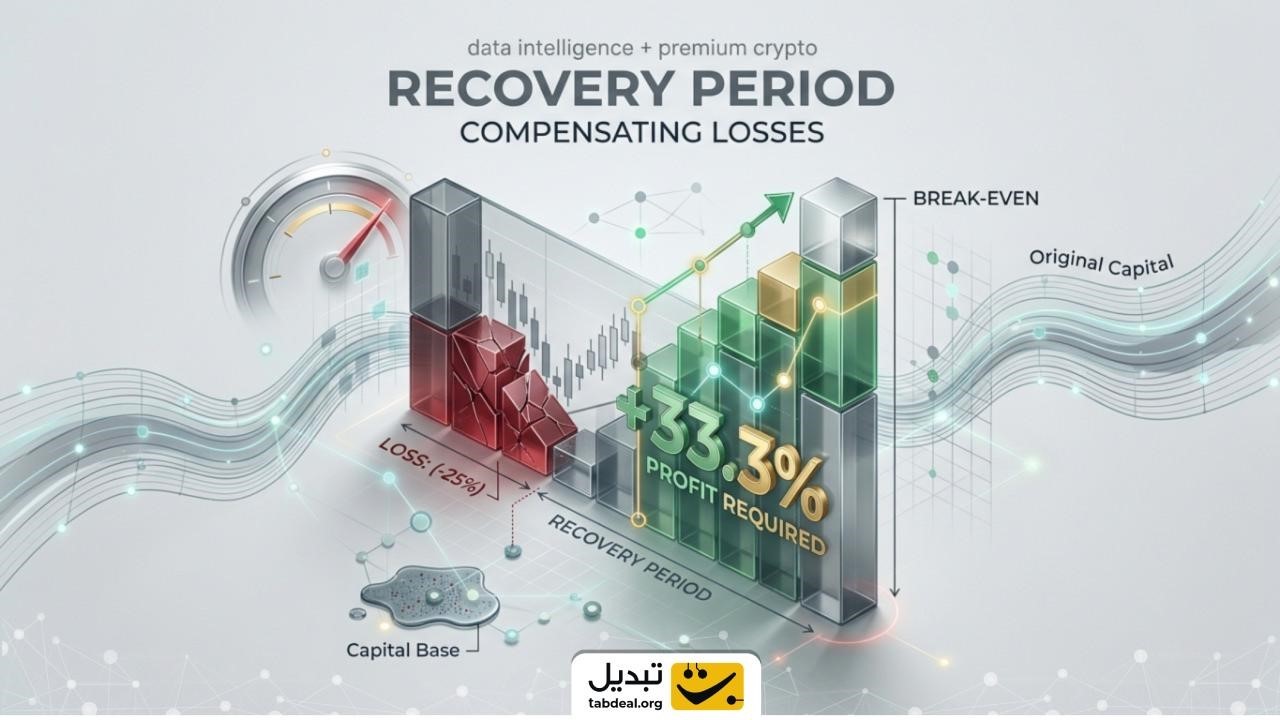
مدتزمان بازیابی (Recovery Period) فاصله زمانی است که یک حساب پس از سقوط به عمق دره، نیاز دارد تا مجددا ارزش خود را به سطح قله پیشین (Previous Peak) بازگرداند. در ارزیابی سیستمهای سرمایهگذاری، صرف بررسی عمق افت کافی نیست؛ بلکه سرعت بازیابی حساب اهمیتی معادل دارد. حسابی که ظرف دو هفته با افتی سیدرصدی روبهرو شود اما بازیابی آن دو سال به طول بینجامد، هزینه فرصت سنگینی به سرمایهگذار تحمیل کرده و بهرهوری سرمایه را مخدوش میسازد.
فرمول محاسبه نرخ بازدهی مورد نیاز برای بازیابی و رسیدن به نقطه سربهسر اولیه عبارت است از:
سود مورد نیاز برای بازیابی = درصد افت ÷ (۱ − درصد افت)
اگر موجودی حسابی از ۱۰۰ میلیون تومان به ۷۰ میلیون تومان کاهش پیدا کند (افت ۳۰ درصدی)، برای جبران این افت معاملهگر باید ۳۰ میلیون تومان سود خالص به دست آورد. اما این ۳۰ میلیون تومان باید بر روی سرمایه باقیمانده یعنی ۷۰ میلیون تومان ساخته شود که معادل (۳۰ ÷ ۷۰) × ۱۰۰ = ۴۲٫۸۶ درصد سود خالص است. بنابراین، هرچه افت سرمایه عمیقتر شود، شیب منحنی بازدهی لازم برای بازیابی به شکل تصاعدی اوج میگیرد.
کاربرد Max Drawdown در ارزیابی استراتژیها، رباتهای معاملهگر و پورتفوی داراییها
حداکثر افت سرمایه یکی از معیارهای تفکیکناپذیر در آزمونهای گذشتهنگر (Backtesting) است. هنگام مقایسه دو سیستم معاملاتی، تمرکز صرف بر نرخ سود خالص میتواند تصویری نادرست ایجاد کند. فرض کنید استراتژی الف سالانه ۲۵ درصد بازده با MDD معادل ۱۵ درصد ثبت کرده است، در حالی که استراتژی ب بازدهی سالانه ۳۵ درصد با MDD معادل ۵۵ درصد داشته است. انتخاب استراتژی ب با وجود سود بالاتر، معاملهگر را در معرض خطر فرسایش روانی و تهدید مستقیم بقای سرمایه قرار میدهد.
در ارزیابی رباتهای معاملهگر (Expert Advisors یا Trading Bots)، شاخص MDD اهمیت بیشتری دارد. رباتها ممکن است در دورههای رونددار سودهای مطلوبی به ثبت برسانند، اما در شرایط نوسانی بازار با افتهای غیرمنتظره روبهرو شوند. در گزارشهای تخصصی پلتفرمهایی نظیر متاتریدر، معیارهایی نظیر «فاکتور بازیابی» (Recovery Factor) که از تقسیم سود خالص بر حداکثر افت سرمایه حاصل میشود، توانایی ربات در بازگشت از چرخههای زیانده را نشان میدهد. ارزیابی جامع یک ربات مستلزم تحلیل همزمان فاکتور سود، میانگین معاملات زیانده متوالی، نرخ اسلیپیج و کارمزدهای شبکه است.
در سبدهای متشکل از داراییهای دیجیتال، اهمیت MDD به دلیل نوسانات شدید بازار و تغییرات ناگهانی روندها مضاعف است. در روندهای صعودی، آلتکوینها ممکن است بازدهی بسیار سریعی خلق کنند؛ اما در فازهای اصلاحی، به دلیل همبستگی مثبت بالا با داراییهای اصلی، کل ارزش سبد به صورت یکپارچه سقوط میکند. ازاینرو، بکتست یک سبد دارایی باید منحنی تجمعی کل پورتفوی را در بازارهای نزولی بسنجد تا میزان ریسک واقعی آشکار گردد.
باید توجه داشت که نسبت شارپ به دلیل تمرکز بر انحراف معیار کل بازدهی، ممکن است افتهای تکباره اما بسیار عمیق را به اندازه کافی منعکس نکند. به همین دلیل در تحلیل پیشرفته، بررسی همزمان نسبت شارپ با MDD و نسبت کالمار الزامی است. افزون بر این، MDD ثبتشده در تاریخچه معاملات هرگز ضمانتی برای تکرار نشدن افتهای بزرگتر در آینده نخواهد بود؛ به ویژه در بازارهای نوین که ساختار کارمزدها، نقدشوندگی استخرها و تغییر فازهای نقدینگی میتوانند رفتارهای متفاوتی را رقم بزنند.
راهکارهای عملی مهار افت سرمایه در معاملات اسپات و سفارشهای پیشرفته
اصلیترین شیوه برای مهار شاخص حداکثر افت سرمایه، تعیین نقطه خروج دقیق پیش از ورود به هر معامله است. حد ضرر (Stop Loss) به معاملهگر امکان میدهد تا سناریوی خروج خودکار را در صورت حرکت نامساعد قیمت فعال سازد و از عمیقتر شدن دره زیان جلوگیری کند. تنظیم این سفارش باید بر پایه ساختار تکنیکال نمودار، نوسانپذیری دارایی و حداکثر درصد ریسک مجاز در هر معامله (عمدتا بین ۱ تا ۳ درصد از کل سرمایه) برنامهریزی شود.
ابزار تکمیلی دیگر در معاملات نقدی، سفارش OCO است که یک سفارش برداشت سود (Limit) را با یک سفارش حد ضرر (Stop-Limit) پیوند میدهد. با تنظیم این سفارش ترکیبی، به محض اجرای یکی از سطوح قیمتی، سفارش دیگر به طور خودکار لغو میشود. این ابزار نیاز به پایش دائمی تابلوها را برطرف کرده و از خروج با زیانهای سنگین در نوسانات ناگهانی جلوگیری میکند.
مدیریت ریسک در معاملات اهرمی و کنترل احتمال لیکویید شدن
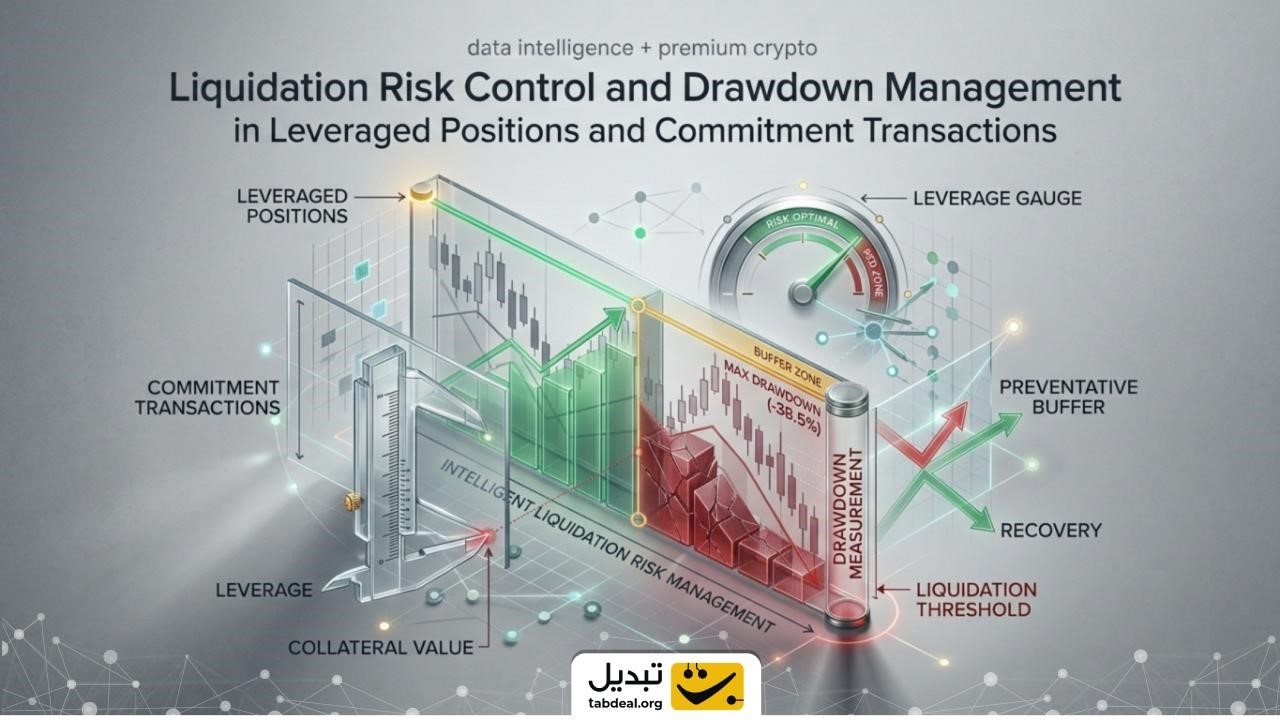
در فضای مشتقات و بازار مارجین، مدیریت شاخص MDD به حیاتیترین مولفه معاملاتی تبدیل میشود؛ زیرا در بستر معاملات اهرمی اهرمها نوسانهای بازار را در نسبت ضریب انتخابی چندبرابر میکنند. در این فضا، افتهای جزئی قیمت دارایی میتواند ارزش وثیقه معاملهگر را به حداقل سطح نگهداری (Maintenance Margin) برساند و حساب را در معرض بسته شدن اجباری یا لیکوییدیشن قرار دهد.
نخستین گام کنترلی، انتخاب اهرمهای محافظهکارانه و تنظیم حجم موقعیت بر پایه ریسک قابل تحمل به جای افزایش کورکورانه اهرم است. گام دوم، قرار دادن حد ضرر با فاصله مطمئن از نقطه لیکوییدیشن است تا معامله پیش از ورود به شرایط بحرانی بسته شود.
خطاهای مهلک رفتاری در مواجهه با افت سرمایه و تله معاملات انتقامی
ورود حساب به فاز افت سرمایه، بخشی طبیعی از ماهیت فعالیت در بازارهای مالی است؛ اما چالش اصلی از زمان بروز واکنشهای هیجانی آغاز میشود. یکی از خطرناکترین اشتباهات، افتادن در تله «معاملات انتقامی» (Revenge Trading) است. در این حالت، معاملهگر پس از تحمل یک افت، برای جبران فوری پول ازدسترفته اصول مدیریت ریسک را کنار میگذارد، حجم معاملات را افزایش میدهد و تعداد پوزیشنها را بدون تحلیل معتبر بالا میبرد.
رفتارهای مخربی نظیر جابهجا کردن حد ضرر به امید بازگشت قیمت، میانگین کمکردن در معاملات نزولی فاقد پشتوانه و ورود شتابزده پس از هر معامله ناموفق، شیب افت سرمایه را تندتر کرده و حساب را به نقطه بازگشتناپذیر میرساند. راهکار غلبه بر این دام روانی، تدوین پروتکلهای صریح انضباطی است: تعیین سقف زیان روزانه، توقف اجباری معاملات پس از ثبت چند زیان متوالی و پذیرش ماهیت احتمالی بازارها به عنوان تنها راه صیانت از داراییها.
پرسشهای متداول
شاخص حداکثر افت سرمایه (MDD) چه مفهومی را در معاملات نشان میدهد؟
این شاخص عمیقترین درصد ریزش ارزش یک حساب معاملاتی یا سبد سرمایهگذاری را از یک قله تاریخی تا پستترین دره بعدی پیش از ثبت قله بالاتر، در یک بازه زمانی مشخص اندازه میگیرد.
چرا افتهای سنگین به سودهای تصاعدی و نجومی برای جبران نیاز دارند؟
زیرا درصد افت از سرمایه اولیه بزرگتر محاسبه میشود، اما درصد سود لازم برای بازگشت بر پایه سرمایه باقیمانده و کوچکتر سنجیده میشود که این امر رابطه ریاضی میان افت و بازدهی لازم را نامتقارن میسازد.
تفاوت اصلی افت سرمایه با نوسانپذیری (Volatility) در چیست؟
نوسانپذیری، شدت و دامنه تغییرات رفتوبرگشتی قیمت دارایی حول میانگین را نشان میدهد؛ در حالی که افت سرمایه مشخصا میزان سقوط ارزش پورتفوی از بالاترین قله ثبتشده را اندازهگیری میکند.




دیدگاهها (۰)