



اوراق خزانه اسلامی (اخزا) چیست و چرا صندوقها آن را میخرند؟
متوسط

- اوراق خزانه اسلامی (اخزا) چیست و چگونه دولت بدهیهای خود را تسویه میکند؟
- سازوکار معامله اخزا در فرابورس؛ مفهوم خرید با دیسکانت
- چرا صندوقهای سرمایهگذاری با درآمد ثابت بزرگترین خریداران اخزا هستند؟
- فرمول و نحوه محاسبه نرخ بازده تا سررسید (YTM) اخزا
- بررسی ریسکهای سرمایهگذاری در اخزا
- جدول اثر تورم بر بازده واقعی اخزا با نرخ اسمی ۳۰ درصد
- مقایسه بازدهی اخزا با ابزارهای نوین مالی
- استراتژی تخصیص بهینه دارایی در دوران نوسان
چکیده
اوراق خزانه اسلامی یا اخزا، نوعی اوراق بدهی دولتی بدون کوپن سود دورهای است که با قیمتی کمتر از ارزش اسمی (با تخفیف یا دیسکانت) در بازار عرضه میشود. سود سرمایهگذار در این ابزار، از مابهالتفاوت نرخ خرید در بازار ثانویه و مبلغ دریافتی در تاریخ سررسید حاصل میگردد که در ادبیات مالی به آن «سود ضمنی» میگویند.
این اوراق در دورههای نوسان شدید بازارهای موازی، نقش یک پناهگاه یا پارکینگ امن دارایی را ایفا میکند. اخزا ابزاری مطمئن برای کسب سود ریالی با پشتوانه دولت است، اما الزاماً بهترین راهکار برای ارتقای قدرت خرید سرمایه در برابر تورمهای فزاینده نیست.
سرمایهگذاران حقوقی و نهادهای مالی با سنجش ارزش زمانی پول، از این ابزار برای تثبیت بازده انتظاری و مدیریت بهینه جریان نقدی خود استفاده میکنند. در ادامه، مکانیزم تسویه، سازوکار معاملاتی در فرابورس، چرایی خرید گسترده این اوراق توسط نهادهای مالی، فرمولهای ریاضی و مقایسه آن با گزینههای نوین داراییهای دیجیتال را بررسی میکنیم.
اوراق خزانه اسلامی (اخزا) چیست و چگونه دولت بدهیهای خود را تسویه میکند؟
اوراق خزانه اسلامی (Islamic Treasury Bills) اسناد بهاداری هستند که وزارت امور اقتصادی و دارایی به نمایندگی از دولت برای تسویه مطالبات پیمانکاران، مجریان طرحهای عمرانی و سایر طلبکاران واجد شرایط دولتی منتشر میکند. این ابزار به دولت امکان میدهد بدهیهای قطعی خود را بدون نیاز به پرداخت آنی وجه نقد، در قالب تعهدنامههای رسمی با سررسید مشخص تسویه کند.
پیمانکاران و اشخاصی که این اسناد را بابت طلب خود تحویل میگیرند، دو راهکار پیش رو دارند: نگهداری اوراق تا سررسید و دریافت ارزش اسمی از خزانه، یا فروش زودتر از موعد اسناد در فرابورس جهت تبدیل تعهد به نقدینگی.
اخزا پرداخت سود ماهیانه یا کوپن دورهای ندارد و اصل و بازده آن در سررسید پرداخت میشود. ویژگی برجسته این ابزار، معافیت مالیاتی کامل سود حاصل از آن طبق ماده ۲۰۲ قانون مالیاتهای مستقیم است که جذابیت حقوقی و مالی بالایی برای خریداران ایجاد میکند.

سازوکار معامله اخزا در فرابورس؛ مفهوم خرید با دیسکانت
معاملات اوراق اخزا در بازار ثانویه فرابورس ایران به شیوه «حراج پیوسته» انجام میگیرد. به دلیل فاصله زمانی تا تاریخ سررسید و نرخ تنزیل پول، این اسناد همیشه با قیمتی پایینتر از ارزش اسمی مورد معامله قرار میگیرند که در اصطلاح مالی به آن خرید با «دیسکانت» یا کسر قیمت میگویند.
برای روشنتر شدن موضوع، فرضی را در نظر بگیرید که یک برگه اخزا با ارزش اسمی ۱,۰۰۰,۰۰۰ تومان و ۹۰ روز مانده تا تاریخ بازپرداخت نهایی، در سامانه معاملاتی فرابورس با قیمت ۹۵۰,۰۰۰ تومان دادوستد میشود. خریدار اکنون ۹۵۰,۰۰۰ تومان میپردازد و در زمان تسویه، مبلغ کامل ۱,۰۰۰,۰۰۰ تومان را از دولت تحویل میگیرد. اختلاف ۵۰,۰۰۰ تومانی میان این دو عدد، سود ریالی قطعی سرمایهگذار در مدت ۹۰ روز است.
نرخ روزانه اخزا تابعی از سازوکار عرضه و تقاضا، نرخ بهره بینبانکی و روزشمار باقیمانده تا سررسید است. با نزدیک شدن به موعد تسویه، قیمت تابلو به ارزش اسمی میل میکند؛ همچنین سازمان فرابورس برای کنترل هیجانات، سقف سفارش مشخصی در معاملات تعیین میکند.
چرا صندوقهای سرمایهگذاری با درآمد ثابت بزرگترین خریداران اخزا هستند؟
نهادهای مالی مدیریت دارایی به دلیل الزامات قانونی سازمان بورس، پایین بودن ریسک اعتباری و امکان معامله پیوسته در بازار ثانویه، مشتری اصلی و خریدار کلان اوراق خزانه به شمار میروند. مدیران صندوقهای سرمایهگذاری با درآمد ثابت موظف هستند درصد قابلتوجهی از ارزش کل سبد تحت مدیریت خود را در ابزارهای با درآمد ثابت، اوراق بهادار با پشتوانه تضمین دولتی و سپردههای بانکی سرمایهگذاری کنند.
این اوراق نقش دوگانهای در هدایت سبد سرمایهگذاری این صندوقها بر عهده دارند:
- تضمین بازده معین و ریسک اعتباری ناچیز: به دلیل تعهد مستقیم دولت به بازپرداخت، ریسک نکول این اوراق در مقایسه با اوراق بدهی شرکتی حداقل است و درآمد پیشبینیشدهای را برای سبد فراهم میسازد.
- مدیریت نقدینگی و پاسخ به ابطال واحدها: در زمان خروج سهامداران و درخواست ابطال واحدها، مدیران میتوانند پیش از رسیدن تاریخ سررسید، برگههای اخزا را در کسری از ساعت در بازار ثانویه فرابورس نقد کرده و منابع ریالی مورد نیاز را تامین نمایند.
علاوه بر این، قابلیت شفاف محاسبه نرخ بازده تا سررسید، به مدیر صندوق اجازه میدهد تا گزینههای متعدد بازار را از نظر بازدهی زمانی غربال کند و منابع را به بهینهترین نماد تخصیص دهد.
فرمول و نحوه محاسبه نرخ بازده تا سررسید (YTM) اخزا
نرخ بازده تا سررسید (Yield to Maturity یا YTM)، مهمترین شاخص ارزیابی اوراق با درآمد ثابت است که بازدهی اسمی سالانهشده خرید اوراق را تا تاریخ بازپرداخت محاسبه میکند. این سنجه استاندارد، مقایسه بازدهی نمادهای گوناگون با سررسیدها و قیمتهای مختلف را ممکن میسازد.
برای ارزیابی سرانگشتی و دقیق این پارامتر، فرمولهای زیر را بدون بههمریختگی کپی و در فایلهای محاسباتی خود اعمال کنید:
YTM ≈ ((F – P) ÷ P) × (365 ÷ N)
F = ارزش اسمی ورقه اخزا (به تومان)
P = قیمت خرید ورقه در بازار فرابورس (به تومان)
N = تعداد روزهای باقیمانده تا تاریخ سررسید
مثال عددی محاسبه YTM
فرض کنید ارزش اسمی یک برگ اخزا ۱,۰۰۰,۰۰۰ تومان، قیمت خرید آن در سامانه فرابورس ۹۵۰,۰۰۰ تومان و ۹۰ روز تا تاریخ سررسید باقی مانده باشد:
YTM ≈ ((1,000,000 – 950,000) ÷ 950,000) × (365 ÷ 90)
YTM ≈ (50,000 ÷ 950,000) × 4.0555
YTM ≈ 0.05263 × 4.0555 ≈ 0.2134 (21.34%)
با این محاسبه مشخص میشود که بازده سالانهشده تقریبی این برگه اخزا حدود ۲۱.۳۴ درصد است.
بررسی ریسکهای سرمایهگذاری در اخزا
با وجود اینکه اوراق خزانه اسلامی از مطمئنترین داراییهای ریالی محسوب میشوند، شناخت دقیق ابعاد ریسک آنها برای هر سرمایهگذار حرفهای ضروری است:
- ریسک نقدشوندگی (Liquidity Risk): اگرچه فرابورس بستر معامله ثانویه را فراهم ساخته، اما حجم دادوستد در همه نمادها یکسان نیست. در برخی سررسیدها، نقد کردن سفارشهای سنگین بدون افت مقطعی قیمت نیازمند زمان است؛ ضمن آنکه محدودیت سقف فروش روزانه حقیقیها نیز بر نقدشوندگی کامل اثر میگذارد.
- ریسک اعتباری و نکول (Default Risk): ضامن بازپرداخت نهایی این اوراق، وزارت امور اقتصادی و دارایی و خزانه کل کشور است. تاریخچه تسویهها نشاندهنده پرداخت بدون سوخت مبالغ اسمی بوده است، با این حال احتمال تاخیر در برخی دورهها یا تغییر در سیاستهای کلان مالیاتی دولت همواره باید رصد شود.
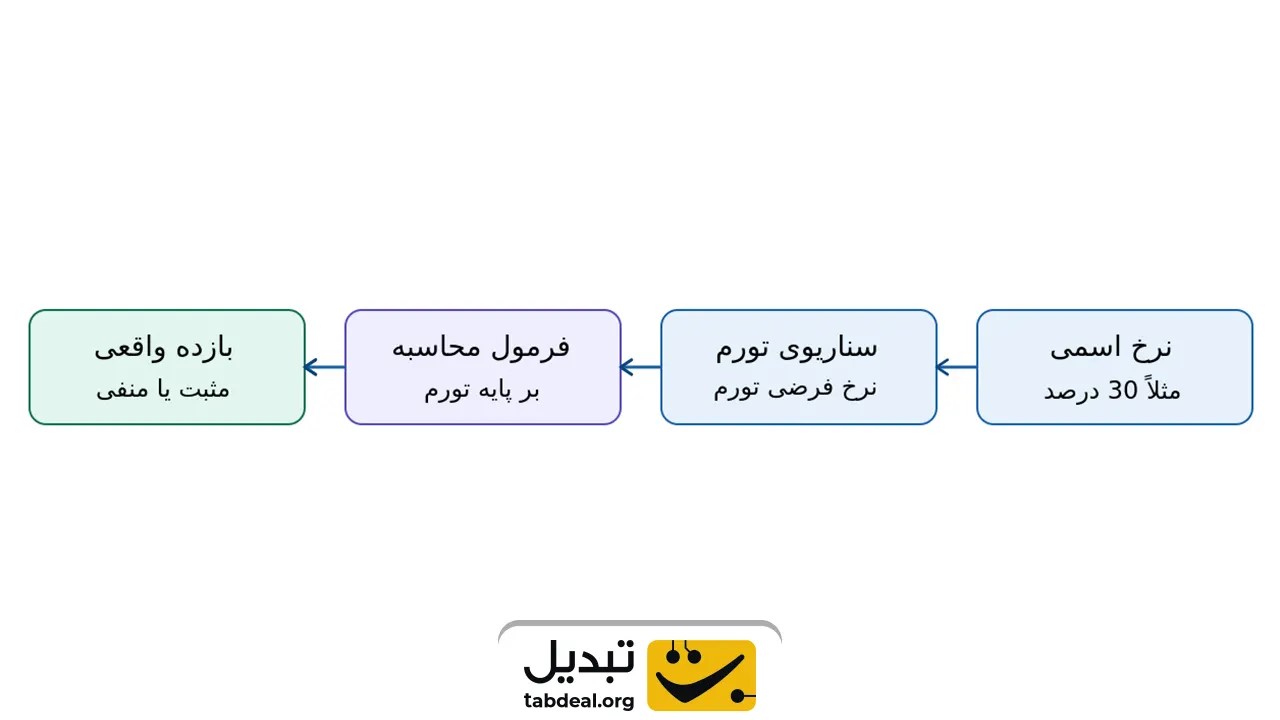
- ریسک فرسایش قدرت خرید در اثر تورم (Inflation Risk): حیاتیترین تهدید برای دارنده اخزا، سبقت گرفتن تورم از بازده اسمی است. اگر در دوره ۹۰ روزه نگهداری اوراق، شاخص بهای کالاها با شتابی فراتر از نرخ سالانه اوراق رشد کند، سرمایهگذار در عمل بازدهی واقعی منفی تجربه کرده است.
فرمول زیر برای محاسبه بازدهی پیراسته از تورم (بازده واقعی) به کار میرود:
بازده واقعی = ((۱ + بازده اسمی) ÷ (۱ + نرخ تورم)) – ۱
جدول اثر تورم بر بازده واقعی اخزا با نرخ اسمی ۳۰ درصد
جدول زیر نشان میدهد که یک ورقه اخزا با بازده اسمی سالانه ۳۰ درصد، در سناریوهای مختلف تورم چه خروجی واقعی بر قدرت خرید شما بر جای میگذارد:
| نرخ تورم سالانه | بازده اسمی اخزا | بازده واقعی (تغییر واقعی قدرت خرید) |
| ۲۰ درصد | ۳۰ درصد | +۸.۳۳ درصد |
| ۳۰ درصد | ۳۰ درصد | ۰ درصد (سربهسر) |
| ۴۰ درصد | ۳۰ درصد | –۷.۱۴ درصد (کاهش قدرت خرید) |
| ۴۵ درصد | ۳۰ درصد | –۱۰.۳۴ درصد (زیان واقعی دارایی) |
مقایسه بازدهی اخزا با ابزارهای نوین مالی
در معماری پرتفوی مدرن، انتخاب میان ابزارهای بدهی ریالی و داراییهای نوین بازار ارزهای دیجیتال، بر اساس افق زمانی و چشمانداز اقتصادی صورت میپذیرد. در این میان، استیبلکوینهای با پشتوانه دلاری و پروتکلهای استیکینگ به عنوان رقبای نوآورانه اوراق با درآمد ثابت سنتی وارد میدان شدهاند.
تفاوتهای بنیادین اخزا و ابزارهای پایدار بازار دیجیتال در جدول زیر تشریح شده است:
| شاخص ارزیابی | اخزا (اوراق خزانه اسلامی) | داراییهای پایدار دیجیتال (تتر / استیکینگ) |
| واحد و ماهیت بازده | ریالی، معین، تابع سیاستهای داخلی | دلاری، متناسب با تغییرات ارزش دلار و نرخ بهره جهانی |
| حفاظت در برابر تورم داخلی | احتمال جا ماندن از موجهای سنگین تورم | محافظت حداکثری در برابر افت برابری ریال در برابر ارزهای فیات |
| سهولت و ساعات نقدشوندگی | محدود به روزها و ساعات رسمی کاری فرابورس | دسترسی ۲۴ ساعته و هفت روز هفته در تمام طول سال |
| حداقل سرمایه برای ورود | معادل بهای معامله حداقل یک برگ ورقه | متناسب با حداقل مجاز سفارش در صرافی دیجیتال |
| دوره توقف و قفل دارایی | نگهداری تا سررسید جهت اخذ کل بازده اسمی | بدون تعهد زمانی در تتر، قفل انعطافپذیر در فرایند استیکینگ |
تنوعبخشی به داراییها ایجاب میکند که سرمایهگذار تمام تخممرغهای خود را در یک سبد قرار ندهد؛ نگهداری ترکیب متناسبی از ابزارهای دارای سررسید قطعی در کنار نقدینگی دلاری دیجیتال، پوشش مناسبی در مواجهه با تلاطمهای پیشبینینشده فراهم میسازد.
استراتژی تخصیص بهینه دارایی در دوران نوسان
برای تصمیمگیری میان تخصیص دارایی به اوراق اخزا یا انتقال سرمایه به سمت بازار ارزهای دیجیتال، سنجش ۳ متغیر زیر ضروری است:
- افق زمانی و نیاز به نقدینگی: چنانچه تاریخ معینی برای ایفای تعهدات مالی ریالی در آینده دارید و به وجوه خود تا آن موعد نیاز ندارید، اخزا به دلیل تضمین تسویه گزینهای سنجیده است.
- پیشبینی روندهای ارزی: در شرایطی که شاخصهای کلان حاکی از نوسان سریع نرخ ارز باشند، تخصیص بخش نقدی به داراییهای پایدار، بازدهی بهتری از اسناد ریالی رقم میزند.
- تحمل ریسک و بازده انتظاری: افراد ریسکگریز ترجیح میدهند سود ثابتی را قفل کنند، در حالی که معاملهگران فعال بخشی از سرمایه را در بازارهای سریع به چرخش درمیآورند.
رویکرد جامع بسیاری از نهادهای مالی هوشمند، بهرهگیری همزمان از ساختار تثبیت بازده اخزا در کنار چابکی بازار نوین داراییهای پایدار دیجیتال برای متعادلسازی ریسک کل پرتفوی است.
پرسشهای متداول
آیا میتوان اوراق اخزا را پیش از موعد سررسید نقد کرد؟
بله؛ اوراق اخزا در بازار ثانویه فرابورس دادوستد میشوند و دارنده میتواند در هر روز کاری اوراق خود را به قیمت روز تابلو به فروش برساند.
چرا اوراق اخزا سود کوپن دورهای ندارد؟
سود این اوراق به شکل ضمنی و از طریق تفاوت میان قیمت خریدِ با تخفیف در بازار و دریافت مبلغ اسمی در تاریخ سررسید تامین میگردد.
آیا نرخ بازده تا سررسید (YTM) تا پایان دوره برای خریدار تغییر میکند؟
خیر؛ نرخ YTM برای سرمایهگذاری که برگه را تا سررسید نگهداری میکند بر مبنای قیمت زمان خرید ثابت و قطعی است؛ تنها قیمت بازاری اوراق نوسان میکند.
چرا صندوقهای با درآمد ثابت بیشترین حجم اخزا را میخرند؟
به دلیل ریسک اعتباری پایین اوراق دولتی، نقدشوندگی مطلوب در فرابورس و لزوم پایبندی به دستورالعملهای بورس مبنی بر سرمایهگذاری در ابزارهای بدون ریسک.



دیدگاهها (۰)