



چرا بازارهای مالی با افزایش اخیر نرخ بهره شوکه نشدند؟
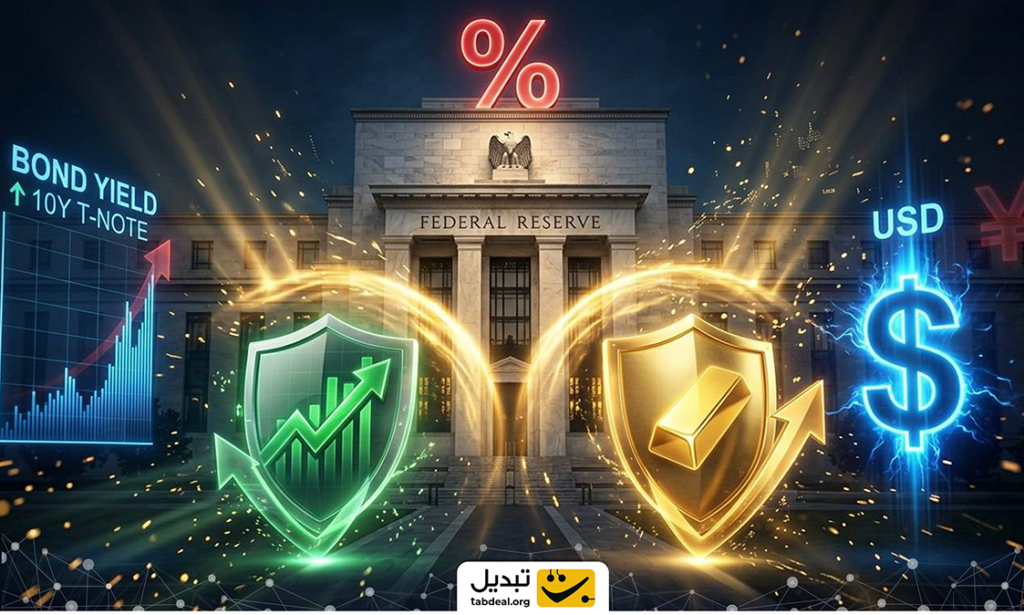


فدرال رزرو در نشست روز چهارشنبه ۲۵ شهریور ۱۴۰۵، نرخ بهره را ۲۵ واحد پایه افزایش داد و محدوده نرخ بهره را به ۳.۷۵ تا ۴ درصد رساند؛ اما برخلاف انتظار، بازار سهام و طلا پس از افت اولیه توانستند بخش زیادی از زیان خود را جبران کنند.
واکنش اولیه بازار؛ افت موقت و بازگشت سریع
در واکنش اولیه به این تصمیم، رفتار بازارها مطابق انتظار بود؛ طلا افت کرد، شاخص اساندپی ۵۰۰ حدود ۱.۴ درصد پایین آمد و بازدهی اوراق کوتاهمدت افزایش یافت. با این حال، این واکنش چندان پایدار نبود و طلا و سهام در ادامه بخش قابلتوجهی از افت خود را جبران کردند.

افزایش نرخ بهره؛ خبری که بازار از قبل میدانست
یکی از دلایل اصلی واکنش محدود بازار این است که افزایش نرخ بهره تا حد زیادی پیش از نشست در قیمتها منعکس شده بود. موضع سرسختانه کوین وارش، رئیس فدرال رزرو، در سخنرانی جکسون هول و تاکید او بر ضرورت کنترل تورم باعث شده بود سرمایهگذاران از قبل خود را برای سیاست پولی سختگیرانهتر آماده کنند.
در نتیجه، افزایش ۲۵ واحد پایهای روز چهارشنبه برای بازار یک شوک غیرمنتظره نبود. حتی پس از این نشست نیز احتمال افزایشهای بیشتر از بین نرفته است؛ اما واکنش بازار سهام نشان میدهد سرمایهگذاران فعلاً افزایش نرخ بهره را الزاماً به معنای تضعیف شدید اقتصاد آمریکا نمیدانند.
بازار اوراق؛ جایی که افزایش نرخ بهره جدیتر دیده شد
واکنش بازار اوراق اما کاملاً متفاوت بود. بازدهی اوراق دوساله به نزدیکی ۴.۷۵ درصد رسید؛ سطحی که از ژوئیه ۲۰۲۴ مشاهده نشده بود. بازدهی اوراق دو تا پنجساله نیز حداقل ۸ واحد پایه افزایش یافت.
این رفتار نشان میدهد معاملهگران اوراق همچنان احتمال میدهند فدرال رزرو به افزایش نرخ بهره ادامه دهد. حتی برخی معاملهگران روی رشد بیشتر بازدهی اوراق دوساله سرمایهگذاری کردهاند.
در همین حال، فاصله بازدهی اوراق دوساله و ۳۰ساله به کمتر از ۶۰ واحد پایه کاهش یافته که کمترین میزان در بیش از یک سال گذشته است. در واقع، بازار اوراق برخلاف بازار سهام، هنوز در حال هضم پیام سیاست پولی جدید فدرال رزرو است.
یاردنی: بازار هنوز نگران اقتصاد نیست
بر اساس دیدگاه اد یاردنی، تحلیلگر بازار، چشمانداز سودآوری شرکتها، بهخصوص در بخش فناوری و هوش مصنوعی، به اندازهای قوی است که سرمایهگذاران فعلاً افزایش هزینه تأمین مالی را تهدیدی برای چشمانداز اقتصاد و بازار سهام نمیدانند.
یاردنی همچنان برای شاخص اساندپی ۵۰۰ چشمانداز صعودی دارد، هرچند زمانبندی رسیدن شاخص به هدف موردنظرش را از سال جاری به سال ۲۰۲۷ منتقل کرده است؛ بنابراین، واکنش بازار سهام را میتوان تا حدی ناشی از این برداشت دانست که اقتصاد آمریکا هنوز توان تحمل نرخهای بهره بالاتر را دارد و رشد سود شرکتها میتواند بخشی از فشار سیاست پولی انقباضی را جبران کند.
ین هنوز نتوانسته است معادله را تغییر دهد
در بازار ارز، دلار پس از تصمیم فدرال رزرو تقویت شد و این قدرت را حفظ کرد. یکی از عواملی که میتوانست به تضعیف دلار کمک کند، افزایش شدیدتر نرخ بهره بانک مرکزی ژاپن بود.
پیشتر یاردنی احتمال داده بود که افزایش دو مرحلهای نرخ بهره بانک مرکزی ژاپن بتواند به تقویت ین و در نتیجه تضعیف دلار کمک کند. اما در عمل، بانک مرکزی ژاپن تنها یک مرحله نرخ بهره را افزایش داد و این سناریو محقق نشد.
جمعبندی
افزایش نرخ بهره فدرال رزرو نادیده گرفته نشده است، بلکه بخش زیادی از آن از قبل قیمتگذاری شده بود. بازار اوراق این سیاست را جدی گرفته و بازدهی اوراق کوتاهمدت را به بالاترین سطوح ماههای اخیر رسانده است؛ اما بازار سهام فعلاً آن را به معنای ضربه جدی به رشد اقتصادی و سودآوری شرکتها تفسیر نکرده است. دلیل اصلی این تفاوت، قوی بودن چشمانداز سودآوری شرکتها، بهویژه در بخش فناوری و هوش مصنوعی، و اعتقاد سرمایهگذاران به توان اقتصاد آمریکا برای تحمل نرخهای بالاتر است.

 ۳ دلیل عقبنشینی بیتکوین از ۸۲ هزار دلار
 واچلیست جدیدترین ایردراپها
 خداحافظی وارن بافت پس از ۶۰ سال؛ پیشبینی غول سرمایهگذاری در مورد بیتکوین چه بود؟
 سبد دارایی نسل Z چقدر محافظهکارانه است؟
 بازدهی ۱۴۶ درصدی از خرید این آلتکوین محبوب
 هشدار مهم نویسنده پدر پولدار: این داراییها شما را نجات خواهند داد
 پیشبینی پیتر برنت از پتانسیل پرواز ۶ برابری آلتکوینها
 پایان روند نزولی ۵ ساله اتریوم برابر بیتکوین؛ سیگنال شروع آلتسیزن؟
 سبقت ۴۲ درصدی سود بیتکوین از بازار سهام
 پیشبینی استاندارد چارترد از جهش ۴۸۰۰ درصدی آلتکوین شناختهشده تا سال ۲۰۳۰


دیدگاهها (۰)