



چرا دلار در برابر برخی ارزها گران و در برابر برخی دیگر ارزان میشود؟
متوسط


چکیده
تغییرات قیمت دلار در بازار جهانی پدیدهای یکپارچه و یکنواخت نیست؛ بلکه رفتاری چندبعدی و نسبی دارد. ممکن است دلار آمریکا همزمان در برابر ین ژاپن تضعیف شود، اما در برابر لیر ترکیه دهها درصد رشد کند. این رفتار دوگانه نشان میدهد که ارزش دلار آمریکا یک عدد ثابت جهانی نیست، بلکه بازتابی از نرخ برابری دوبهدوی ارزها در بازارهای مالی بینالمللی است.
کالبدشکافی مفهوم ارزش نسبی در بازار ارزها
نرخ برابری (Exchange Rate)، قیمت یک ارز بر پایه ارزی دیگر است. در بازارهای بینالمللی هیچ ارزی بهتنهایی و در خل ارزشگذاری نمیشود؛ به همین دلیل در نمادهای معاملاتی نظیر EUR/USD یا USD/TRY همواره دو اقتصاد مستقل، دو رویکرد پولی و دو ساختار نرخ بهره در برابر یکدیگر سنجیده میشوند. بنابراین نوسان در جفتارز دلار به یورو لزوما همجهت با نوسان دلار در برابر ارزهای بازارهای نوظهور نخواهد بود.
استقلال جفتارزها نشان میدهد که تغییر شرایط در یک اقتصاد، واکنش یکسانی در تمام واحدهای پولی ایجاد نمیکند. برای نمونه، مقایسه ارزهای غیردلاری مانند برابری یورو به لیر ترکیه نیز از همین اصل دوبهدو پیروی میکند؛ جایی که عوامل بومی اقتصاد ترکیه و حوزه یورو مستقل از ارزش دلار، مسیر حرکت قیمت را مشخص میسازند.
مهمترین محرکهای تعیینکننده جهت قیمت در جفتارزها عبارتاند از:
- شکاف نرخ بهره میان دو حوزه پولی
- تراز تجاری، حساب جاری و تراز پرداختها
- اختلاف نرخ تورم انتظاری و واقعی
- اشتهای جهانی به پذیرش ریسک در بازارهای مالی
- بحرانهای ژئوپلیتیک و امنیت سرمایه
شاخص دلار (DXY) در برابر جفتارزهای منفرد
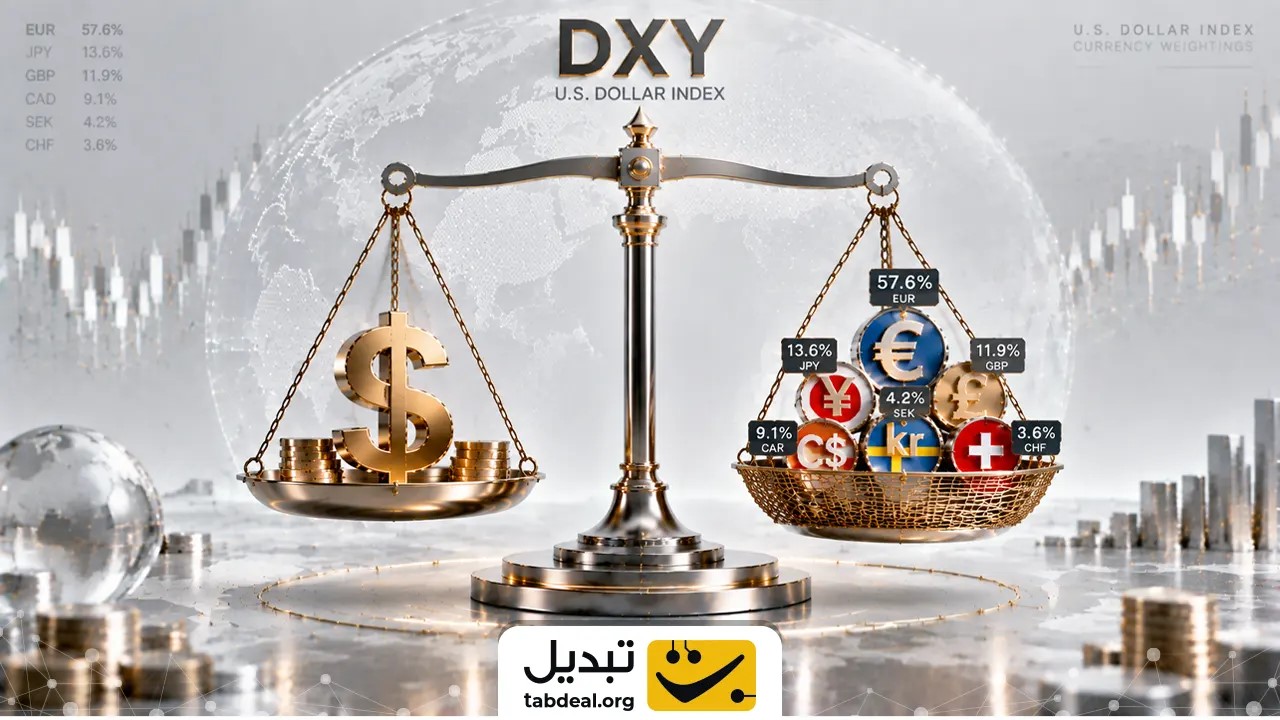
شاخص دلار آمریکا یا DXY، معیاری برای سنجش ارزش دلار در برابر سبدی متشکل از شش ارز متعلق به اقتصادهای توسعهیافته است. این شاخص که در سال ۱۹۷۳ میلادی طراحی شد، همه ارزهای بینالمللی را شامل نمیشود. وزن هر ارز در سبد شاخص دلار به شرح زیر است:
- یورو (EUR): ۵۷٫۶ درصد
- ین ژاپن (JPY): ۱۳٫۶ درصد
- پوند بریتانیا (GBP): ۱۱٫۹ درصد
- دلار کانادا (CAD): ۹٫۱ درصد
- کرون سوئد (SEK): ۴٫۲ درصد
- فرانک سوئیس (CHF): ۳٫۶ درصد
به دلیل وزن بالای یورو، شاخص دلار عمدتا بازتابی معکوس از تحرکات جفتارز یورو به دلار است. افزایش ارزش دلار در برابر ارزهای خارج از این سبد نظیر لیر ترکیه یا ریال، هیچ اثری بر عدد شاخص دلار ندارد. درک این تمایز به تحلیلگران امکان میدهد رشد جهانی دلار را از تضعیف داخلی سایر ارزها جدا کنند.
| سناریوی اقتصاد کلان | ارزهای قدرتمند (یورو، پوند) | ارزهای پناهگاه امن (ین، فرانک) | ارزهای با تورم مزمن (مانند لیر) |
| افزایش نرخ بهره فدرال رزرو | معمولاً کاهش در برابر دلار | کاهش ارزش، با اثر مستقیم شکاف بازدهی | افت شدید ارزش در برابر دلار |
| کاهش نرخ بهره فدرال رزرو | تقویت در برابر دلار | تقویت و جذب جریانهای سرمایه | تثبیت نسبی یا تداوم افت به دلیل تورم |
| فاز ریسکگریزی شدید (Risk-Off) | تضعیف نسبی به دلیل فرار سرمایه | تقویت قابلتوجه با تسویه بدهیها | افت شدید ناشی از خروج سریع نقدینگی |
| فاز رونق ریسک جهانی (Risk-On) | رشد پایدار ارزش در بازار فارکس | تضعیف به دلیل وامگیری ارزان | فرصت مقطعی برای بازگشت تقاضا |

شکاف نرخ بهره و سیاست پولی بانکهای مرکزی
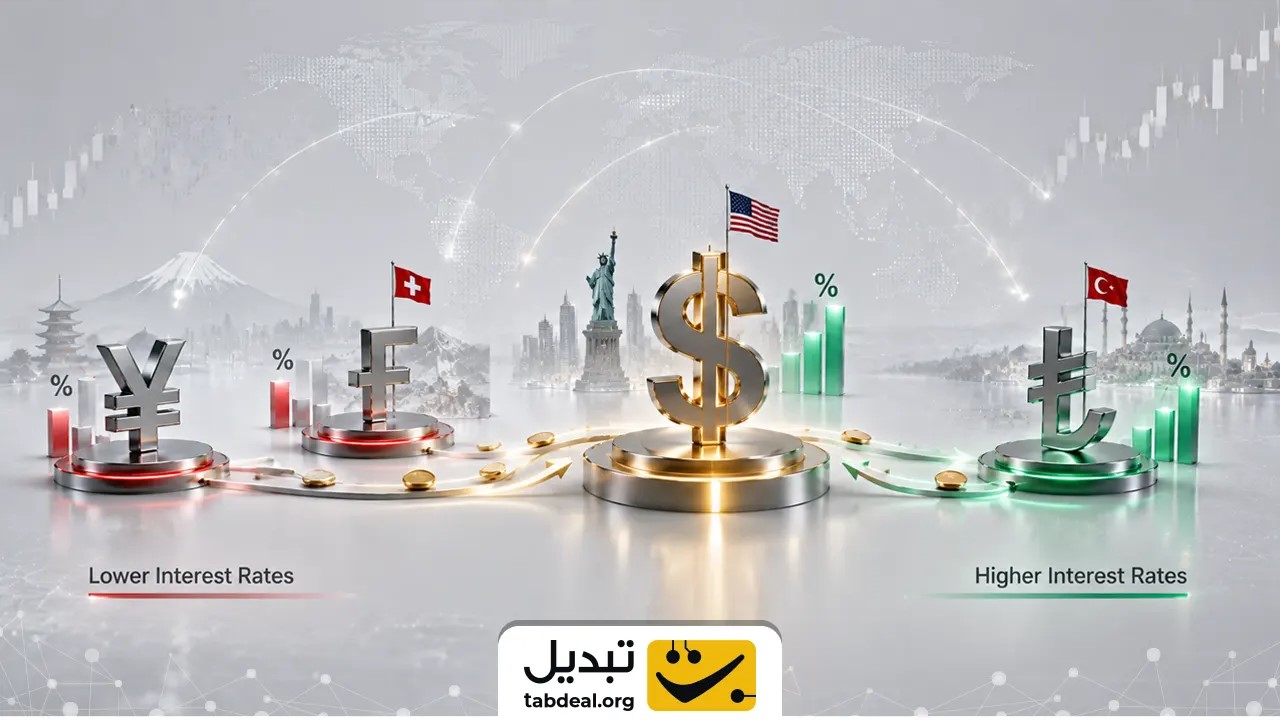
جریان سرمایه در مقیاس بینالمللی همواره به سمت مقاصدی حرکت میکند که بیشترین نرخ بازدهی تعدیلشده بر اساس ریسک را داشته باشند. زمانی که فدرال رزرو آمریکا نرخ بهره سیاستی را بالاتر از بانک مرکزی اروپا یا بانک مرکزی ژاپن قرار میدهد، تقاضا برای اوراق خزانه و داراییهای دلاری افزایش مییابد و ارزش دلار در برابر این ارزها بیشتر میشود.
این پدیده، پایه اصلی استراتژی «معاملات انتقالی» (Carry Trade) است. در این ساختار معاملاتی، سرمایهگذاران از ارزی با نرخ بهره پایین وام میگیرند و سرمایه حاصل را در بازارهایی با نرخ بهره بالاتر مستقر میسازند. بااینحال، بالا بودن نرخ بهره اسمی در برخی کشورها همواره نشاندهنده بازدهی واقعی نیست، بلکه بیشتر اوقات جبرانکننده نرخ تورم بالا و ریسک اقتصادی است.
تصمیمات نامتقارن بانکهای مرکزی جهت این جریانهای پولی را تعیین میکند. تغییر پیشبینیها درباره سیاست پولی فدرال رزرو باعث جابهجایی سریع نقدینگی بین اقتصادها میشود و نوسانات متفاوتی را در جفتارزهای مختلف پدید میآورد.
روانشناسی ریسک در اقتصاد جهانی: ارزهای امن در برابر ارزهای ریسکی
در دورههای ابهام و بحران مالی، رفتار دلار بر اساس نوع شوک واردشده به بازار متفاوت است. در فازهای ریسکگریزی، برخلاف باور عمومی، دلار تنها دارایی امن بازار نیست؛ بلکه ین ژاپن و فرانک سوئیس بهصورت سنتی نقش پناهگاه امن را ایفا میکنند. تقویت این دو ارز در دورههای بحران، ناشی از تسویه فوری معاملات انتقالی و بستن پوزیشنهای استقراضی است.
دلار آمریکا بیشتر در زمان «بحرانهای شدید نقدینگی» مورد استقبال قرار میگیرد؛ مقاطعی که تمامی نهادهای مالی جهان برای تسویه تعهدات فوری خود نیازمند اسکناس دلار هستند. اما در شرایط اضطراب ژئوپلیتیک عادی، فرانک و ین عملکردی بهمراتب قدرتمندتر از دلار به نمایش میگذارند.
در فاز رونق ریسکپذیری (Risk-On)، پول از داراییهای با بازدهی پایین خارج شده و به سمت سهام، بازارهای نوظهور و داراییهای نوآورانه سرازیر میشود. این چرخه رفتوبرگشت نقدینگی توضیح میدهد که چرا دلار همزمان در برابر ارزهای امن و ریسکی مسیرهای متفاوتی را ثبت میکند.
راهکارهای تحلیل بازار و مدیریت دارایی در برابر نوسانات ارزی
بسیاری از معاملهگران در تحلیل بازار داخلی، هرگونه افزایش نرخ را ناشی از قدرت جهانی دلار میدانند؛ در حالی که در اغلب موارد، افت ارزش پول ملی عامل اصلی است. برای بررسی دقیقتر، ابتدا باید روند قیمت دلار در بازار داخلی بررسی شود و سپس با مقایسه تغییرات قیمت دلار به ریال با نمودار شاخص دلار، نسبت این دو محرک تعیین گردد.
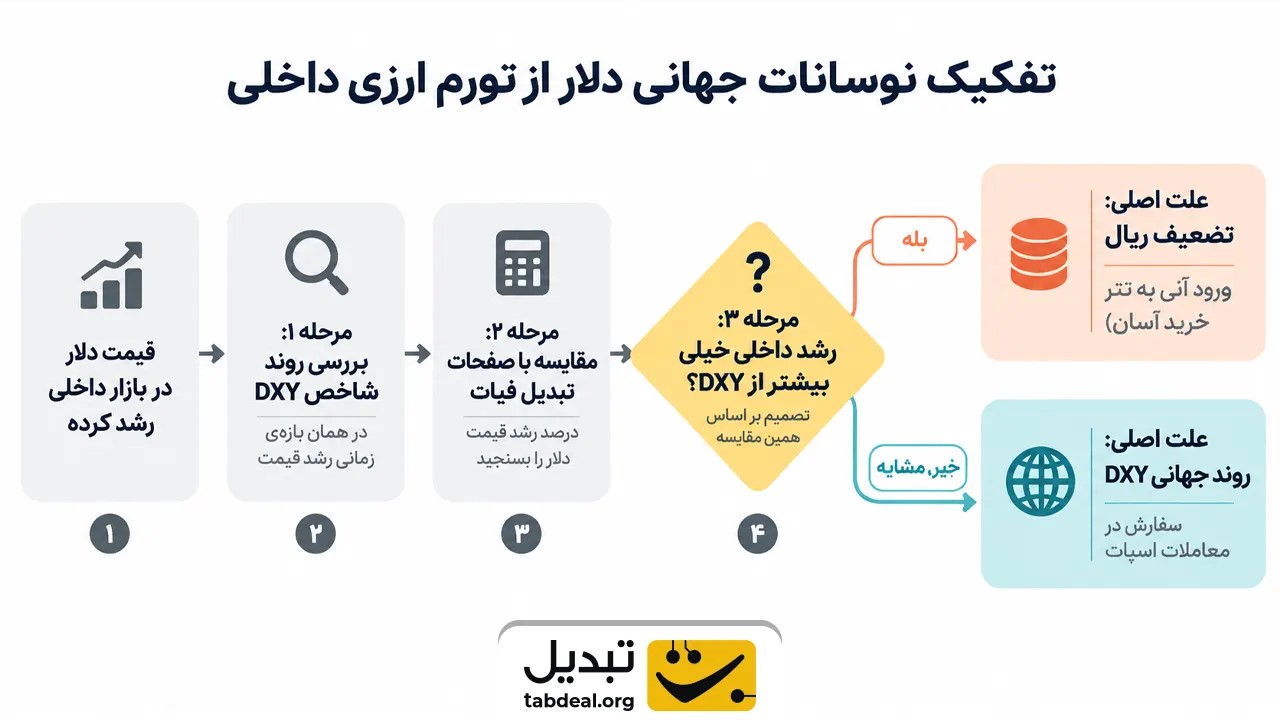
چنانچه درصد رشد ارز در بازار داخلی بسیار فراتر از تغییرات شاخص دلار در همان بازه زمانی باشد، عامل محرک تضعیف پول ملی است، نه رشد جهانی دلار. در چنین شرایطی، فعالان بازار از ابزارهای تبدیل دارایی برای جلوگیری از کاهش ارزش سرمایه استفاده میکنند. بخش خرید آسان در پلتفرم تبدیل بستری سریع برای مبادله بدون اتلاف وقت است. همچنین برای ایجاد ثبات در پرتفوی سرمایهگذاری، خرید تتر بهعنوان یک استیبلکوین با پشتوانه دلاری راهکاری جهت حفظ ارزش دارایی در اکوسیستم دیجیتال به شمار میرود.
پرسشهای متداول
آیا شاخص دلار (DXY) وضعیت دلار در برابر لیر ترکیه یا ریال را نشان میدهد؟
خیر. شاخص دلار منحصرا بر اساس شش ارز متعلق به اقتصادهای توسعهیافته شامل یورو، ین ژاپن، پوند بریتانیا، دلار کانادا، کرون سوئد و فرانک سوئیس محاسبه میشود و نوسانات سایر ارزها هیچ اثری بر عدد آن ندارد.
چرا دلار لزوما در بحرانهای جهانی تقویت نمیشود؟
دلار آمریکا عمدتا در زمان بحرانهای کمبود نقدینگی جهانی تقویت میشود. در تنشهای ژئوپلیتیک یا تلاطمهای مقطعی بازار، ارزهایی مانند فرانک سوئیس و ین ژاپن به دلیل بستهشدن معاملات انتقالی عملکرد بهتری ثبت میکنند.
چرا ارزش لیر ترکیه معمولا در برابر دلار تضعیف میشود؟
علت اصلی تضعیف لیر، نرخ تورم داخلی مزمن در اقتصاد ترکیه است. این افت ساختاری قدرت خرید باعث میشود حتی نرخهای بهره اسمی بالا نیز نتوانند بازدهی واقعی مثبتی در برابر دلار ایجاد کنند.



دیدگاهها (۰)